
基本情報技術者 2009年 秋期 午後 問07
情報システムの効果見積りに関する次の記述を読んで、設問1,2に答えよ。
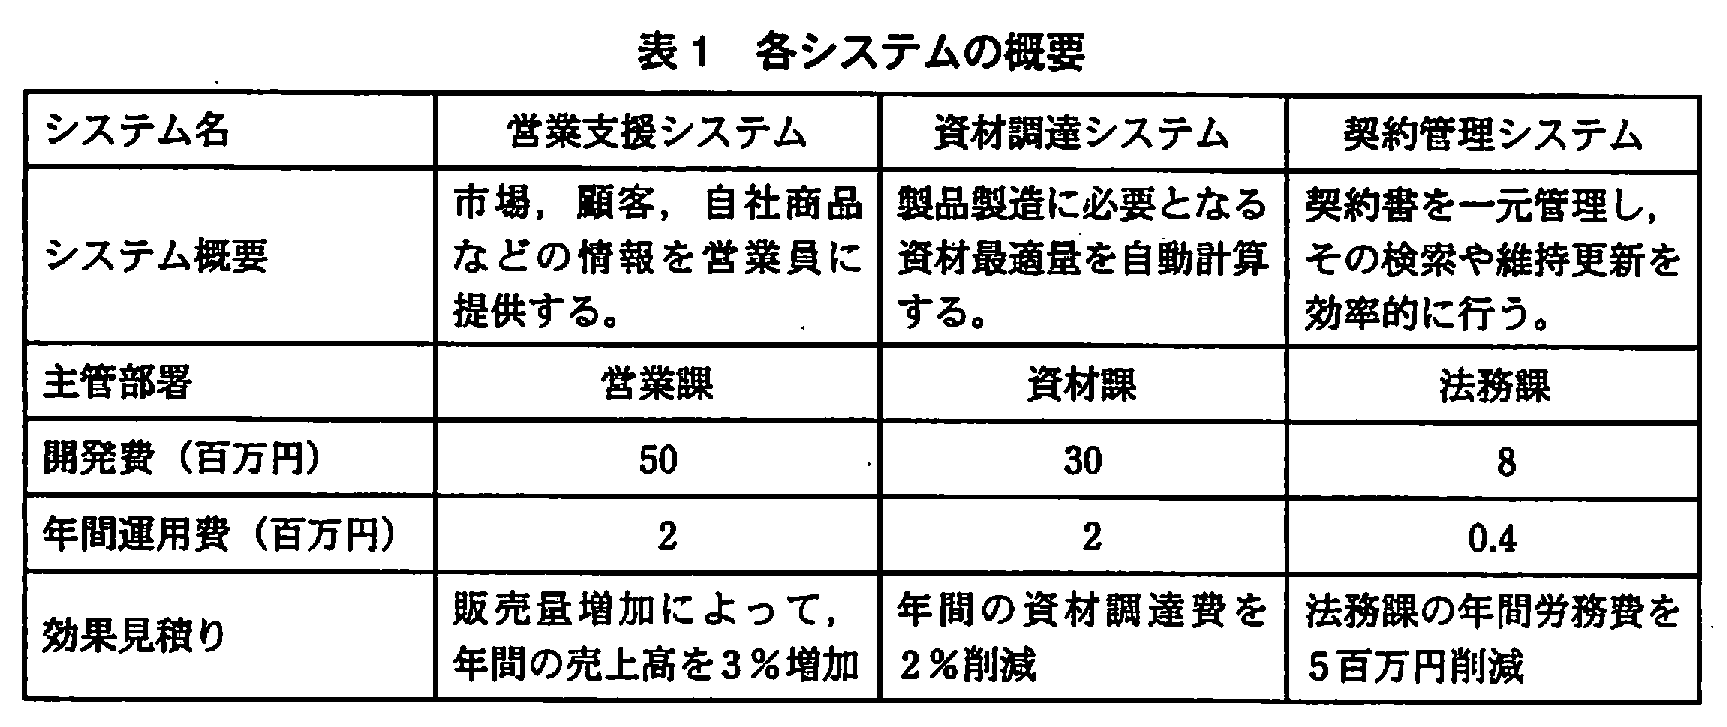
日用品メーカであるT社の売上高は年間4,000百万円、製品の製造に要する資材の調達費(以下、資材調達費という)は年間2,000百万円である。T社の企画課では、開発を予定している営業支援システム、資材調達システム、契約管理システムの効果を見積もることになった。各システムの概要を、表1に示す。
設問1:
問題文を見る 資材調達システムの投資回収期間に関する次の記述中のに入れる正しい答えを、解答群の中から選べ。
企画課では、資材調達システムについて、開発と運用のための投資を回収できるまでの期間(以下、投資回収期間という)を、年間の売上高が今後も一定であるとして計算した。
資材調達システムの投資回収期間は、見積もったaまでの期間を計算することで求められる。資材調達システムの投資回収期間は、bである。
aに関する解答群
ア:効果が開発費と運用費の合計を上回る
イ:効果が開発費と運用費の合計を下回る
ウ:効果と運用費の合計が開発費を上回る
エ:効果と運用費の合計が開発費を下回る
bに関する解答群
ア:1年未満
イ:1年以上2年未満
ウ:2年以上3年未満
エ:3年以上
模範解答
a:ア、b:ア
解説
解答の導き方
この設問では、資材調達システムによって毎年得られる効果と、開発費・運用費を比べ、投資を何年で回収できるかを求めます。
まず、資材調達システムの効果は「年間の資材調達費を2%削減」です。本文では資材調達費が年間2,000百万円なので、削減額は次のとおりです。
したがって、資材調達システムによる効果は年間40百万円です。売上高ではなく、資材調達費を計算の基準にします。
一方、表1には、開発費が30百万円、年間運用費が2百万円とあります。効果の40百万円がそのまま回収に回るわけではありません。毎年の運用費2百万円を差し引く必要があるため、開発費の回収に使える金額は年間で次のとおりです。
開発費30百万円を、年間38百万円ずつ回収すると考えます。回収までの期間を年とすると、累計の効果は百万円、累計の費用は開発費と運用費を合わせて百万円です。効果が費用を上回る条件は、次の式で表せます。
これを解くと、となります。年は1年未満なので、投資回収期間は1年未満です。
この比較では、効果が開発費と運用費の合計を上回る時点までを考えます。したがって、aは「ア:効果が開発費と運用費の合計を上回る」です。また、回収期間は1年未満なので、bは「ア:1年未満」です。
誤りやすいポイント
- 削減率2%を売上高4,000百万円に掛けないようにします。資材調達システムの効果は、資材調達費2,000百万円を基準に計算します。
- 年間効果40百万円だけで開発費を回収すると考えないようにします。毎年の運用費2百万円も費用として差し引きます。
- 開発費と運用費を一度だけ合計するのではありません。開発費30百万円は初期の費用で、運用費2百万円は毎年かかる費用です。
FAQ
Q: なぜ年間の効果から運用費を差し引くのですか?
A: 運用費はシステムを使い続ける間、毎年発生するためです。効果の全額ではなく、効果から運用費を引いた額が、開発費の回収に充てられます。
A: 運用費はシステムを使い続ける間、毎年発生するためです。効果の全額ではなく、効果から運用費を引いた額が、開発費の回収に充てられます。
Q: 年間効果が40百万円で開発費が30百万円なら、すぐに回収できるのですか?
A: 運用費も考慮します。年間の回収に充てられる金額は百万円です。それでも開発費30百万円を1年未満で回収できます。
A: 運用費も考慮します。年間の回収に充てられる金額は百万円です。それでも開発費30百万円を1年未満で回収できます。
Q: 売上高が一定という条件は、どの計算に関係しますか?
A: 年ごとに効果の金額が変わらないと考えるための条件です。この設問では、毎年の資材調達費削減額を40百万円として計算できます。
A: 年ごとに効果の金額が変わらないと考えるための条件です。この設問では、毎年の資材調達費削減額を40百万円として計算できます。
関連キーワード: 投資回収期間、初期投資、運用費、年間効果、累計費用

設問2:
問題文を見る 各システムの期待効果に関する次の記述中のに入れる正しい答えを、解答群の中から選べ。
企画課では、各システムの効果見積りを、営業利益における期待効果(以下、営業利益効果という)として計算することにした。各システムの開発費は5年で定額償却する。また、減価償却費とシステムの運用費は、販売費及び一般管理費(以下、販管費という)に計上する。
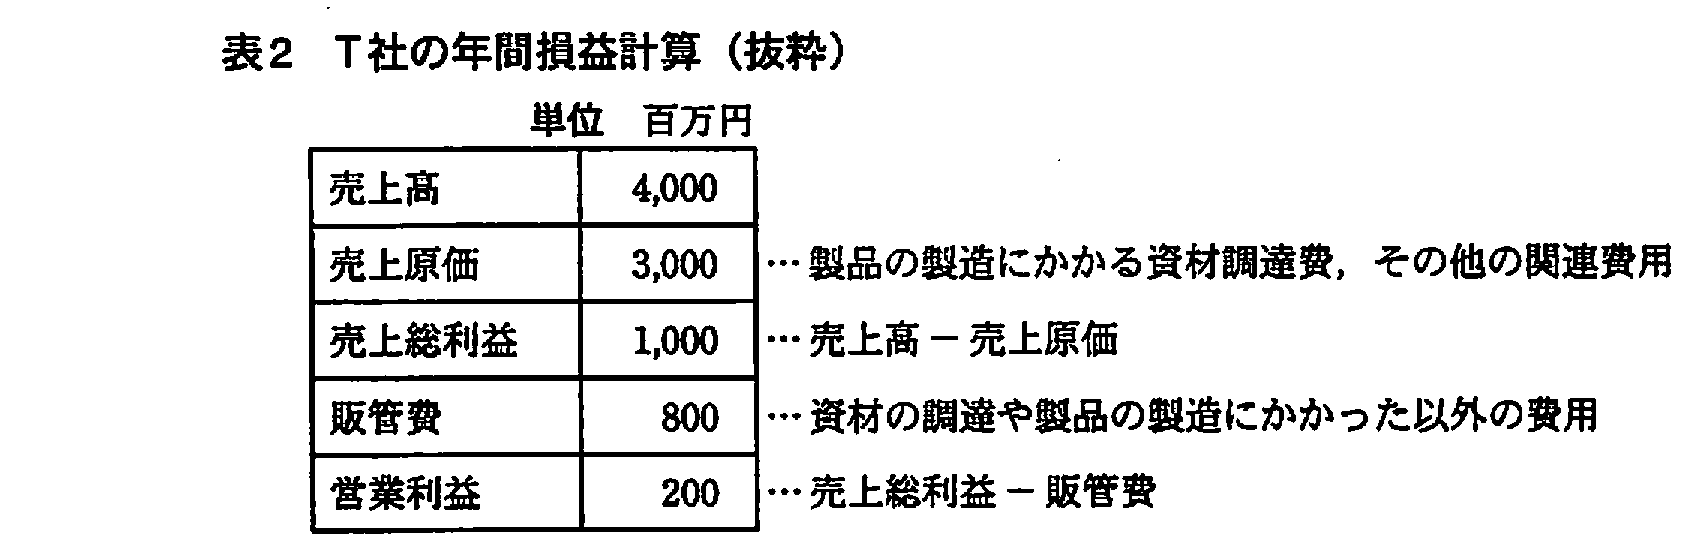
T社の年間損益計算の抜粋を、表2に示す。
 〔営業支援システムを開発した場合〕
営業支援システムの効果は売上高の増加であるが、売上高が増えると、それに伴って資材調達などにかかる売上原価も増える。さらに、営業支援システムの利用に伴って、減価償却費や運用費が発生する。営業支援システムの開発によって、売上高売上原価率(売上原価÷売上高)は変わらず、販管費は減価償却費10百万円と運用費2百万円を合わせて12百万円増えるので、営業利益効果はc百万円となる。
〔資材調達システムを開発した場合〕
資材調達システムの効果見積りは資材調達費の2%削減なので、dを40百万円削減できる。資材調達システムの利用によって、販管費は減価償却費6百万円と運用費2百万円を合わせて8百万円増えるので、営業利益効果は32百万円となる。
〔契約管理システムを開発した場合〕
契約管理システムの利用によって、間接部門である法務課の労務費を5百万円削減できる。一方、減価償却費1.6百万円と運用費0.4百万円を合わせて2百万円が発生する。したがって、eとなる。
〔営業支援システムと資材調達システムを開発し、同時に利用した場合〕
資材調達システムの利用によってfが期待できる。営業支援システムを開発した場合の営業利益効果は、売上高売上原価率が変わらないという前提で計算したが、fによってc百万円g営業利益効果となる。したがって、営業支援システムと資材調達システムを開発し同時に利用することで得られる営業利益効果は、それぞれの営業利益効果の合計g。
cに関する解答群
ア:18
イ:30
ウ:108
エ:120
dに関する解答群
ア:売上原価
イ:売上総利益
ウ:売上高
エ:営業利益
オ:販管費
eに関する解答群
ア:売上原価を3百万円削減でき、営業利益効果は3百万円
イ:売上原価を5百万円削減でき、営業利益効果は5百万円
ウ:販管費を3百万円削減でき、営業利益効果は3百万円
エ:販管費を5百万円削減でき、営業利益効果は5百万円
fに関する解答群
ア:売上高売上原価率の上昇
イ:売上高売上原価率の低下
ウ:売上高の増加
エ:売上高の減少
gに関する解答群
ア:と等しい
イ:を上回る
ウ:を下回る
模範解答
c:ア、d:ア、e:ウ、f:イ、g:イ
解説
解答の導き方
営業利益は、売上高から売上原価を引いた売上総利益から、販管費を引いた金額です。したがって、売上が増えたときは、その売上を得るために増える費用も考える必要があります。
表2では、売上高が4,000百万円、売上原価が3,000百万円です。売上高に対する売上原価の割合である売上高売上原価率は、次のとおりです。
c:営業支援システム
効果見積りには「年間の売上高を3%増加」とあります。売上高の増加額は、次のとおりです。
売上高売上原価率は変わらないため、売上が増えると売上原価も増えます。増加する売上原価は、次のとおりです。
つまり、売上高は120百万円増えますが、そのうち90百万円は売上原価にあたります。売上総利益の増加は、残りの30百万円です。
一方、開発費50百万円は5年で定額償却するため、年間の減価償却費(開発費を分けて毎年費用にする額)は次のとおりです。
これに年間運用費2百万円を加えると、販管費は合計12百万円増えます。したがって、営業利益効果は次のとおりです。
よって、cはア:18です。
d:資材調達システム
資材調達費は年間2,000百万円で、その2%を削減します。
問題文では、売上原価に資材調達費が含まれると説明されています。したがって、削減されるのは売上原価です。dはア:売上原価です。
なお、開発費30百万円の年間減価償却費は、30÷5=6百万円です。運用費2百万円と合わせて販管費は8百万円増えるので、営業利益効果は40−8=32百万円になります。問題文の計算とも一致します。
e:契約管理システム
法務課の労務費は、資材の調達や製品の製造にかかる費用ではありません。そのため、販管費に含まれる費用として考えます。
法務課の労務費は5百万円削減できます。一方、開発費8百万円の年間減価償却費は、8÷5=1.6百万円です。運用費0.4百万円を加えると、システムの費用は合計2百万円です。
したがって、販管費は差し引きで3百万円減り、営業利益効果も3百万円です。eはウ:販管費を3百万円削減でき、営業利益効果は3百万円です。
f・g:営業支援システムと資材調達システムを同時に利用する場合
資材調達システムは資材調達費を減らします。資材調達費は売上原価の一部なので、売上高に対する売上原価の割合は低下します。fはイ:売上高売上原価率の低下です。
その低下を数字で確かめます。資材調達システムによって売上原価が40百万円減るため、売上高が4,000百万円のままなら、売上原価は3,000百万円から2,960百万円になります。売上高売上原価率は次のとおりです。
営業支援システムによる売上高の増加分120百万円に対する売上原価は、もとの75%ではなく74%で計算できます。
この場合、売上総利益の増加は120−88.8=31.2百万円です。販管費の増加12百万円を引くと、営業支援システムによる営業利益効果は19.2百万円になります。これは、売上高売上原価率が変わらない場合に計算した18百万円を上回ります。gはイ:を上回るです。
そのため、二つのシステムを同時に使ったときの効果は、それぞれの効果を単純に足した額より大きくなります。資材調達システムが売上原価率を下げ、その分、営業支援システムによる売上増加の利益も大きくするためです。
誤りやすいポイント
- 営業支援システムの効果を、売上高の増加分120百万円と考えてしまうことがあります。売上が増えると売上原価も増えるため、まず売上原価を引いて売上総利益の増加を求めます。
- 開発費をその年に全額費用として扱わないようにします。この問題では開発費を5年で定額償却するので、年間の減価償却費を計算します。
- 資材調達費の削減を販管費の削減と考えないようにします。資材調達費は製品の製造にかかる費用なので、売上原価の削減です。
- 法務課の労務費削減を売上原価の削減と考えないようにします。製品の製造や資材の調達にかかる費用ではないため、販管費の削減です。
- 個別の効果を足すだけで、同時利用時の効果を判断しないようにします。資材調達システムによって売上原価率が下がると、営業支援システムで増える売上の利益も増えます。
FAQ
Q: 営業支援システムで売上高が120百万円増えるのに、営業利益効果が18百万円なのはなぜですか?
A: 売上の増加に伴って売上原価も増えるためです。さらに、減価償却費と運用費もかかります。売上高の増加額だけで営業利益効果を判断することはできません。
A: 売上の増加に伴って売上原価も増えるためです。さらに、減価償却費と運用費もかかります。売上高の増加額だけで営業利益効果を判断することはできません。
Q: 減価償却費を計算するのはなぜですか?
A: この問題では、開発費を5年で定額償却し、減価償却費を販管費に計上します。そのため、各システムの年間費用を求めるには、開発費を5年に分けた額を使います。
A: この問題では、開発費を5年で定額償却し、減価償却費を販管費に計上します。そのため、各システムの年間費用を求めるには、開発費を5年に分けた額を使います。
Q: 2つのシステムの効果が、個別の効果の合計を上回るのはなぜですか?
A: 資材調達システムで売上原価率が下がると、営業支援システムで増えた売上に対する売上原価も小さくなります。その分、売上増加による利益が大きくなるためです。
A: 資材調達システムで売上原価率が下がると、営業支援システムで増えた売上に対する売上原価も小さくなります。その分、売上増加による利益が大きくなるためです。
関連キーワード: 営業利益、売上原価、販管費、減価償却費、売上原価率

