
基本情報技術者 2012年 春期 午後 問07
正味現在価値(Net Present Value)による投資採算性の評価に関する次の記述を読んで、設問1〜3に答えよ。
日用品メーカのD社では、業務効率の向上及び2016年に予定されている新生産設備の稼働への対応を目的として、新たに生産管理システムの導入を検討している。生産管理システムの導入における投資採算性の評価を、企画課で行うことになった。企画課で試算したシステム導入に掛かる投資と効果は次のとおりである。
(1) 投資
生産管理システムの導入の方法として、次の2案を検討した。
① 業務効率向上のための投資と新生産設備の稼働対応の投資の両方を2012年に行う(以下、一括投資という)場合、7億5千万円が必要となる。
② 業務効率向上のための投資を2012年に、新生産設備の稼働対応の投資を2015年に行う(以下、分割投資という)場合、2012年に5億円、2015年に3億円が必要となる。
(2) 効果
(1)のどちらの場合でも、生産管理システムの導入によって、2013年からは年間2億円、2016年からは年間3億円のコスト削減が見込まれる。
D社では、投資採算性の評価に正味現在価値(以下、NPVという)を用いている。NPVは、キャッシュの現在価値という概念を使っている。現在価値の考え方を用いると、現在の100万円は1年後の100万円よりも価値が高い。なぜなら、現在の100万円を1年間預金すると利子がついて1年後には100万円よりも多くなるからである。利子率を0.05として複利計算すると、1年後の100万円は現在の約95万円、2年後の100万円は現在の約91万円と同じ価値ということになる。これがキャッシュの現在価値という概念である。
なお、NPVの計算では、利子率を割引率と呼ぶこともある。
設問1:
問題文を見る NPVを使った投資採算性の評価に関する次の記述中のに入れる正しい答えを、解答群の中から選べ。
NPVを計算するときは、各年に増減するキャッシュの現在価値を計算する必要がある。割引率をrで複利計算し、n年後のキャッシュをCと表すとき、その現在価値は、aと表せる。
なお、投資年については、n = 0で計算する。
将来の各年におけるキャッシュの増減に対して、その現在価値を計算し、次に各年の現在価値を合計することでNPVが求められる。NPVが正のときは、その投資案は採算性があり、NPVが大きいほど採算性が高いと評価される。NPVが負のときは、その投資案は採算性がなく、投資するべきでないと評価される。NPVが正の投資案が二つ以上あるときは、NPVの最も大きな投資案を選択するべきである。
解答群
ア:
イ:
ウ:
エ:
オ:
カ:
模範解答
a:ア
解説
解答の導き方
この設問では、年後に受け取る、または支払うキャッシュを、現在の価値に直す式を考えます。
本文では、現在の100万円を預金すると、利子によって1年後には100万円より多くなると説明されています。つまり、現在の金額を将来の金額に直すときは、利子率を使って金額を増やします。
現在の価値をとすると、複利計算では、年後の金額は次のようになります。
これが年後のキャッシュに等しいので、
です。現在の価値を求めるため、両辺をで割ります。
したがって、空欄に入るのは、選択肢の「ア:」です。
たとえば、利子率がで、1年後に受け取る100万円の現在価値を求めると、次のとおりです。
将来の金額を現在の価値に直すときは、で割ります。これは、現在の金額を将来の金額に増やす計算を、逆向きに行うためです。
また、投資年はとするため、式は次のようになります。
投資年のキャッシュは時間が経過していないので、割り引かず、そのままの金額で扱います。
NPV(Net Present Value:正味現在価値)は、各年のキャッシュの増減をこの式で現在価値に直し、それらを合計したものです。したがって、将来のキャッシュを現在価値に直す式として、で割る形を選べます。
誤りやすいポイント
- を掛けるか割るかを逆にしないようにします。掛けると現在の金額を将来の金額に直す計算になり、設問が求める「将来のキャッシュの現在価値」とは逆です。
- 分母をにすると、利子率による複利計算になりません。現在の金額を将来に増やすときに使う倍率はです。
- は、利子率だけを複利の倍率として使っています。複利の倍率には、元の金額を表すも含めてとする必要があります。
- 投資年はです。のときはとなるため、投資年のキャッシュはそのままの金額になります。
FAQ
Q: 割引率とは何ですか?
A: 将来のキャッシュを現在の価値に直すために使う率です。この設問では、利子率を割引率として使っています。
A: 将来のキャッシュを現在の価値に直すために使う率です。この設問では、利子率を割引率として使っています。
Q: NPVは、各年のキャッシュをそのまま合計するのですか?
A: いいえ。各年のキャッシュを現在価値に直してから合計します。将来のキャッシュほど、現在価値は小さくなります。
A: いいえ。各年のキャッシュを現在価値に直してから合計します。将来のキャッシュほど、現在価値は小さくなります。
Q: キャッシュが減る場合も同じ式を使いますか?
A: はい。支出などのマイナスのキャッシュも、同じ式で現在価値に直します。受取りと支払いの符号を保ったまま合計します。
A: はい。支出などのマイナスのキャッシュも、同じ式で現在価値に直します。受取りと支払いの符号を保ったまま合計します。
関連キーワード: 正味現在価値、現在価値、割引率、複利計算、投資採算性

設問2:
問題文を見る 生産管理システムの投資採算性の評価に関する次の記述中のに入れる適切な答えを、解答群の中から選べ。
企画課では、次の手順で生産管理システム導入の投資採算性の評価を行うことにした。一括投資する場合の生産管理システム導入のNPVを計算する表1と、分割投資する場合のNPVを計算する表2を作成した。
(1) 2012年から2020年までの期間を対象にNPVを計算する。
(2) 各年のコスト削減額から減価償却費を差し引いて、各年の課税対象効果を求める。
(3) 減価償却費は、投資した翌年から4年間の定額償却(残存価額は0円)として求める。
(4) 法人税率を40%とし、各年の課税対象効果から法人税として控除される法人税額を求める。
(5) 各年のコスト削減額から法人税額を差し引いて税引き後効果を求め、更に税引き後効果から各年の投資額を差し引いて各年の投資後効果(キャッシュ増減額)を求める。
(6) 割引率を0.08とし、各年の投資後効果の現在価値を計算する。
(7) (6)で計算した各年の現在価値を合計し、投資案のNPVを計算する。
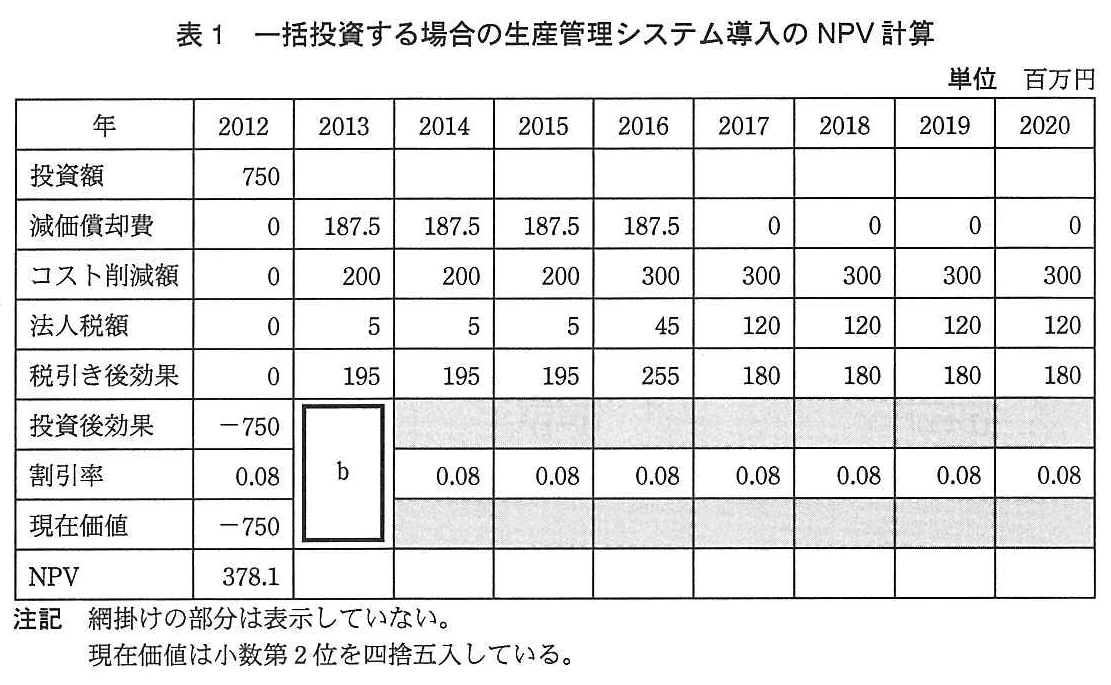
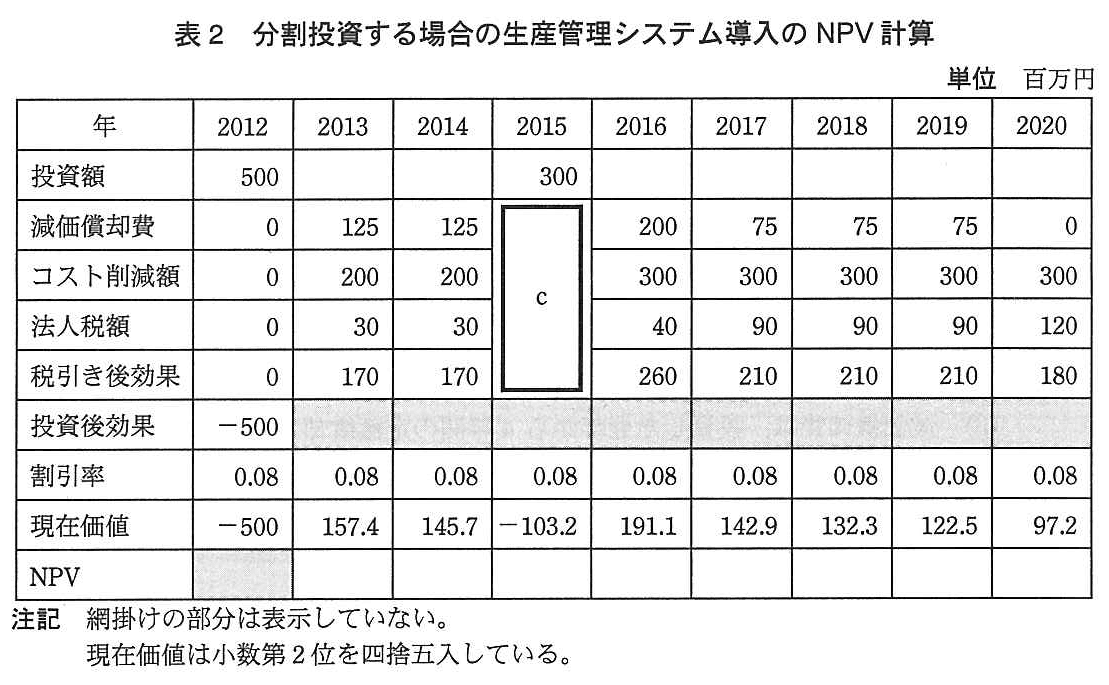
企画課では、表1と表2の結果からdと判断した。
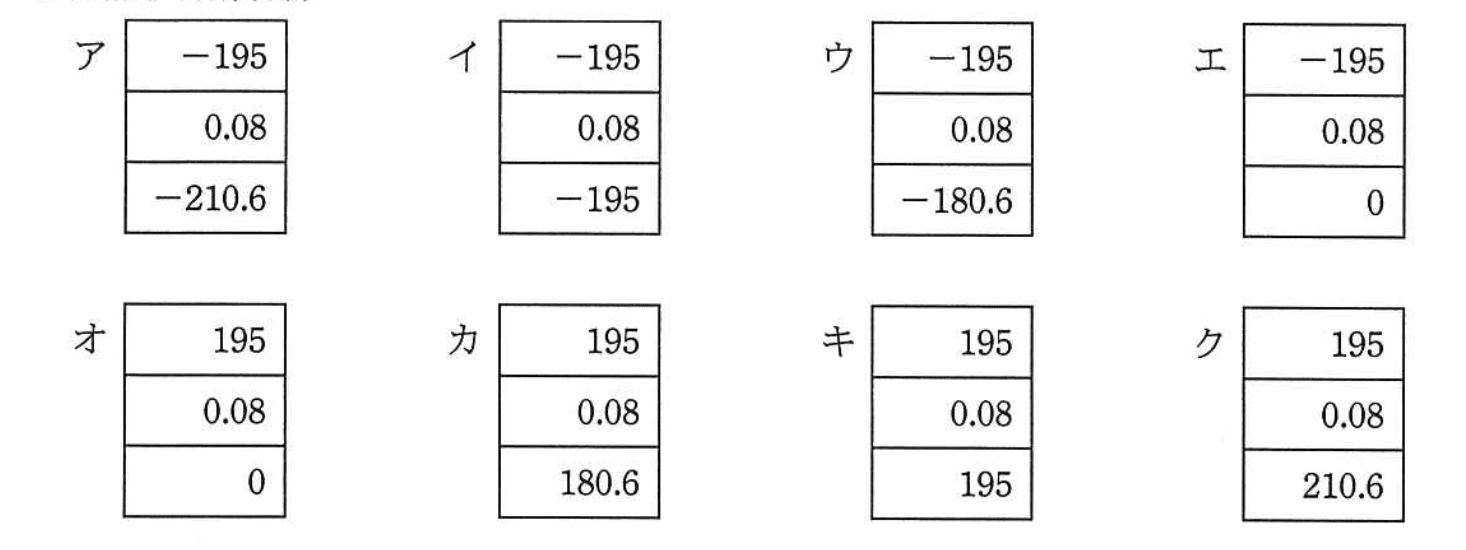
bに関する解答群
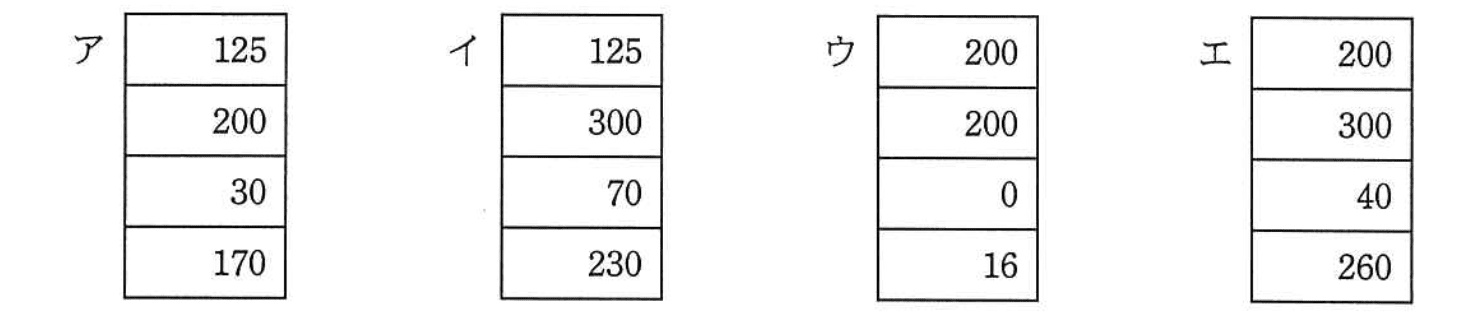
cに関する解答群
dに関する解答群
ア:一括投資、分割投資のどちらの投資案にしてもよい
イ:一括投資、分割投資のどちらの投資案もするべきでない
ウ:一括投資するべきである
エ:分割投資するべきである
模範解答
b:カ、c:ア、d:エ
解説
解答の導き方
まず、各年の現金の増減額は、次の順で計算します。
- 課税対象効果 = コスト削減額 − 減価償却費
- 法人税額 = 課税対象効果 × 法人税率
- 投資後効果 = コスト削減額 − 法人税額 − 投資額
ここで、減価償却費は税金を計算するときに差し引く費用です。実際にその年に支払う現金ではないため、投資後効果からは差し引きません。
b:一括投資の2013年の現在価値
一括投資では、2012年に投資した7億5千万円を、翌年から4年間、毎年同じ額で償却します。したがって、2013年の減価償却費は次のとおりです。
2013年のコスト削減額は200百万円なので、課税対象効果は次のとおりです。
法人税額は、課税対象効果に法人税率40%を掛けて求めます。
よって、税引き後効果は 百万円です。2013年には投資額がないため、投資後効果も195百万円です。
NPV(Net Present Value:正味現在価値)は、将来の現金の増減額を現在の価値に換算して合計する方法です。2013年は基準となる2012年から1年後なので、割引率0.08で割り引きます。
したがって、bに入る値は上から195、0.08、180.6で、解答群ではカです。
c:分割投資の2015年の値
分割投資では、2012年の投資額500百万円を4年間で償却します。毎年の減価償却費は次のとおりです。
この償却は、投資した翌年の2013年から始まります。一方、2015年に投資する300百万円の償却は、翌年の2016年から始まります。したがって、2015年の減価償却費は、2012年の投資分だけの125百万円です。
2015年のコスト削減額は200百万円なので、課税対象効果は 百万円です。法人税額は 百万円、税引き後効果は 百万円となります。
よって、cに入る値は上から125、200、30、170で、解答群ではアです。2015年の投資額300百万円は、この年の投資後効果を求めるときに差し引きます。
d:二つの投資案のNPVの比較
分割投資の各年の投資後効果を、まず整理します。
たとえば2016年は、2012年の投資分の減価償却費125百万円と、2015年の投資分の減価償却費75百万円を合わせて、減価償却費が200百万円です。そのため、課税対象効果は 百万円、法人税額は40百万円、投資後効果は260百万円となります。
現在価値は、2012年から何年後かに応じて割り引きます。たとえば2015年は2012年から3年後なので、投資後効果−130百万円の現在価値は次のとおりです。
同じ方法で各年の現在価値を求め、表2に表示された値を合計すると、分割投資のNPVは385.9百万円です。一括投資のNPVは表1にあるとおり378.1百万円です。
どちらもNPVは正ですが、分割投資のNPVのほうが大きいため、投資案としては分割投資を選びます。したがって、dはエです。
誤りやすいポイント
-
減価償却費を現金の支出として二重に差し引くこと
減価償却費は課税対象効果を求めるときに使います。投資後効果から差し引くのは、実際の投資額と法人税額です。 -
投資した年から減価償却を始めること
問題文では「投資した翌年から4年間の定額償却」としています。2015年の投資額300百万円は、2015年ではなく2016年から償却します。 -
各年の効果を割り引く年数を取り違えること
2012年を基準にするため、2013年は1年後、2015年は3年後です。年数を1年ずつずらすと、現在価値も変わります。 -
NPVが正かどうかだけで投資案を選ぶこと
二つの投資案のNPVがどちらも正なら、NPVがより大きい案を選びます。この問題では分割投資のNPVのほうが大きいです。
FAQ
Q: 減価償却費を課税対象効果から差し引くのはなぜですか?
A: 法人税を計算するためです。減価償却費を差し引くと課税対象となる額が小さくなり、法人税額も小さくなります。ただし、減価償却費そのものはその年の現金支出ではありません。
A: 法人税を計算するためです。減価償却費を差し引くと課税対象となる額が小さくなり、法人税額も小さくなります。ただし、減価償却費そのものはその年の現金支出ではありません。
Q: NPVが正なら、必ずその投資案を選ぶのですか?
A: この問題では、投資案同士を比べてNPVが大きいほうを選びます。NPVが正であることは、投資と効果を現在価値に換算して差し引いた結果がプラスであることを表します。
A: この問題では、投資案同士を比べてNPVが大きいほうを選びます。NPVが正であることは、投資と効果を現在価値に換算して差し引いた結果がプラスであることを表します。
Q: 将来の効果を割り引くのはなぜですか?
A: 将来に得られるお金は、預金などで利子がつく可能性を考えると、同じ額の現在のお金より価値が低いと考えるためです。割引率を使うと、異なる年の効果を現在の価値にそろえて比較できます。
A: 将来に得られるお金は、預金などで利子がつく可能性を考えると、同じ額の現在のお金より価値が低いと考えるためです。割引率を使うと、異なる年の効果を現在の価値にそろえて比較できます。
関連キーワード: 正味現在価値(NPV)、現在価値、割引率、減価償却、法人税
設問3:
問題文を見る 生産管理システムのNPVの再計算に関する次の記述中のに入れる適切な答えを、解答群の中から選べ。
なお、解答は重複して選んでもよい。
企画課で作成した表1、表2を社内の関係部署に説明したところ、生産課から、生産管理システムに新たな機能を追加したいとの要望があった。新たな機能の追加には、2012年に5千万円の追加投資が必要となる。その場合、生産管理システムの機能が向上し、追加効果は年間で5百万円の見込みである。
機能を追加した場合のNPVを企画課で計算した結果、一括投資の場合のNPVは3億6,190万円、分割投資の場合のNPVは3億7,000万円であった。企画課では、これらの結果と表1、表2から、生産課の要望についてはeと判断した。
また、経理課から、D社では情報システムの減価償却期間を4年間ではなく5年間で行っているので、表1、表2もそのように修正するべきであるとのコメントがあった。減価償却期間を5年に変更すると、表1の各年の減価償却費は表3のように変わる。
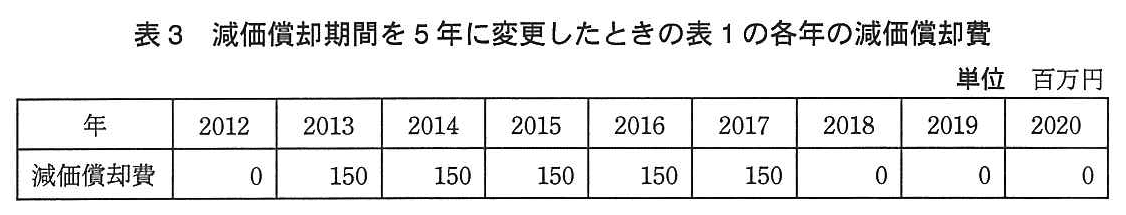
表3によると、2013年から2016年までの各年の減価償却費は表1に比べて下がり、2017年の減価償却費は表1に比べて上がり、2018年以降の減価償却費は表1と同じであることが分かる。したがって、2013年から2016年までの税引き後効果はfことになり、2017年の税引き後効果はgことになる。2020年までの減価償却費の総額は変わらないものの、現在価値の考え方を考慮すると、NPVはhと考えられる。これは、表2についても同様である。
企画課では、経理課のコメントに従って表1と表2を修正して、再度投資採算性を評価した。
eに関する解答群
ア:一括投資、分割投資のどちらの場合も受け入れるべきではない
イ:一括投資、分割投資のどちらの場合も受け入れるべきである
ウ:一括投資の場合だけ受け入れるべきである
エ:分割投資の場合だけ受け入れるべきである
f〜hに関する解答群
ア:表1と変わらない
イ:表1に比べて上がる
ウ:表1に比べて下がる
模範解答
e:ア、f:ウ、g:イ、h:ウ
解説
解答の導き方
この設問では、機能追加を受け入れるかどうかと、減価償却期間を変更したときに税引き後効果やNPVがどう変わるかを考えます。NPV(Net Present Value:正味現在価値)は、将来の効果や支出を現在の価値に換算して、投資の採算性を評価する方法です。
e:機能追加を受け入れるか
本文には、機能追加に「2012年に5千万円の追加投資」が必要で、「追加効果は年間で5百万円」とあります。追加投資をして効果が得られるとしても、その効果を現在価値に換算した額が追加投資を上回るとは限りません。
企画課の計算では、機能を追加した場合のNPVは、一括投資で3億6,190万円、分割投資で3億7,000万円です。これらを表1、表2にある機能追加前のNPVと比べると、どちらの投資方法でもNPVは下がります。つまり、追加機能による効果よりも追加投資の負担が大きいと判断できます。
ここで比べるのは、機能追加後のNPVがプラスかどうかだけではありません。機能追加前と比べて投資採算性がよくなるかどうかが判断のポイントです。したがって、生産課の要望は一括投資、分割投資のどちらの場合も受け入れるべきではありません。
f・g:減価償却費の変化と税引き後効果
減価償却費は、設備などの購入費用を、使う期間に分けて費用として計上する金額です。減価償却費そのものは、その年に現金が出ていく支出ではありませんが、税金の計算に影響します。
表1では4年間だった減価償却期間を5年間にすると、表3のとおり、2013年から2016年までの減価償却費は表1より少なくなります。減価償却費が少ないと、税金を計算するときの利益は大きくなり、税金も増えます。そのため、税引き後効果は表1より下がります。よって、fには「表1に比べて下がる」が入ります。
一方、2017年は、表1では減価償却が終わっていますが、表3では減価償却費が計上されています。費用が計上される分、税金を計算するときの利益は小さくなり、税金も減ります。そのため、税引き後効果は表1より上がります。よって、gには「表1に比べて上がる」が入ります。
h:減価償却期間の変更とNPV
本文には、2020年までの減価償却費の総額は変わらないとあります。しかし、費用を計上する時期は変わります。税金が減る効果も、減価償却費を計上する時期に応じて前後します。
NPVでは、将来の金額を現在価値に換算します。割引率を、現在から年後の金額をとすると、その現在価値は次のように表せます。
問題文の割引率は0.05です。割引率が正なので、同じ金額でも受け取る時期が遅いほど現在価値は小さくなります。減価償却による税金の軽減効果が後の年に移るため、NPVは表1より下がります。よって、hには「表1に比べて下がる」が入ります。表2でも同じように、税金の軽減効果が後ろに移るため、NPVは下がります。
誤りやすいポイント
- 機能追加後のNPVがプラスであることだけを見て、機能追加を受け入れると判断しないようにします。追加機能の価値を判断するときは、機能追加前と比べてNPVが上がるか下がるかを見ます。
- 減価償却費が減ると税金も減る、と考えてしまうことがあります。減価償却費が減ると、税金を計算するときの利益は大きくなるため、税金は増えます。
- 減価償却費の総額が同じならNPVも同じ、とは限りません。NPVでは、効果が発生する時期も考慮します。税金が減る効果が後の年に移れば、その現在価値は小さくなります。
FAQ
Q: 機能追加後のNPVがプラスなら、追加機能を受け入れてもよいのではありませんか?
A: 機能追加前のNPVと比べて、追加後のNPVが上がるかどうかを確認します。全体のNPVがプラスでも、追加前より下がるなら、機能追加によって投資採算性が悪くなっています。
A: 機能追加前のNPVと比べて、追加後のNPVが上がるかどうかを確認します。全体のNPVがプラスでも、追加前より下がるなら、機能追加によって投資採算性が悪くなっています。
Q: 減価償却費は現金の支出ではないのに、なぜNPVに影響するのですか?
A: 減価償却費は税金を計算する際の費用になるためです。減価償却費があると課税対象の利益が小さくなり、税金が減ります。その税金の増減が、実際の現金の流れに影響します。
A: 減価償却費は税金を計算する際の費用になるためです。減価償却費があると課税対象の利益が小さくなり、税金が減ります。その税金の増減が、実際の現金の流れに影響します。
Q: 減価償却期間を長くすれば、いつもNPVが下がりますか?
A: この問題では、税金が減る効果が後の年に移るため、NPVが下がります。NPVでは効果の発生時期が重要なので、減価償却期間を変えた場合は、税金への影響とその時期を確認します。
A: この問題では、税金が減る効果が後の年に移るため、NPVが下がります。NPVでは効果の発生時期が重要なので、減価償却期間を変えた場合は、税金への影響とその時期を確認します。
関連キーワード: 正味現在価値(NPV)、現在価値、割引率、減価償却、税引き後効果、投資採算性

