
基本情報技術者 2016年 秋期 午後 問07
業務提携と出資の検討に関する次の記述を読んで、設問1~3に答えよ。
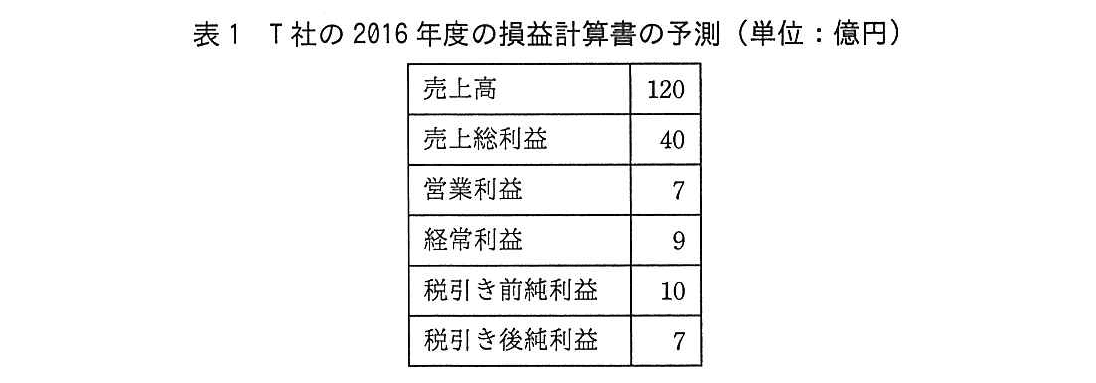
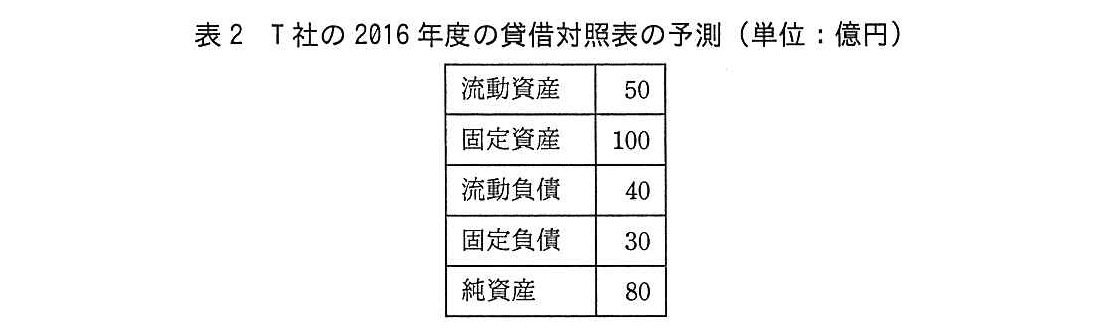
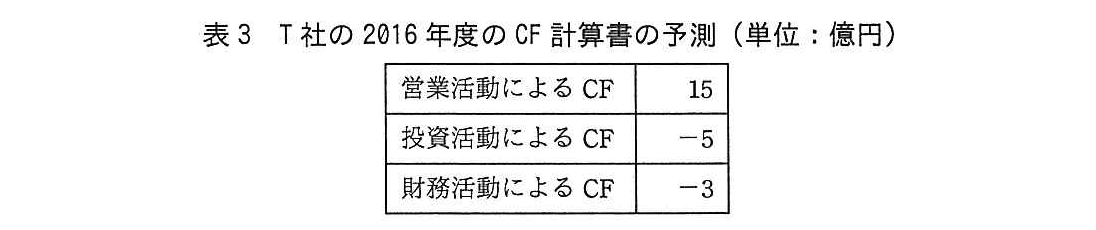
消費財メーカのB社は、同業のT社との物流業務での提携を考えており、そのためにT社への出資を検討している。B社では、T社への出資額を算定するための準備として、T社の財務状況を調査して、企業価値を算出することになった。表1~3は、B社が入手したT社の2016年度の損益計算書、貸借対照表及びキャッシュフロー(以下、CFという)計算書の予測である。
設問1:
問題文を見る 表1~3に関する次の記述中のに入れる適切な答えを、解答群の中から選べ。
B社では、出資する相手企業が次の条件(以下、出資条件という)のうち二つ以上を満たすことを、出資の検討を進めるための要件としている。
(1) 売上高営業利益率が5%以上である。
(2) 総資産経常利益率が5%以上である。
(3) 営業活動によるCFと投資活動によるCFの和(以下、FCFという)が負でない。
表1~3から、T社は出資条件のaを満たしている。この結果から、B社では、T社への出資の検討を進めることにした。
また、B社は、T社の営業活動によるCFが正で、投資活動によるCFと財務活動によるCFが負であることから、T社はbを進めている企業と考えた。
B社では、物流業務での提携に加えて、T社の情報システムの一部を廃止してB社の情報システムを利用することを検討している。それによってT社のシステム運用保守費を削減し、T社の販売費及び一般管理費(以下、販管費という)を圧縮できると想定しており、T社の売上高や総資産が変わらなければc上げられると考えている。
aに関する解答群
ア:(1)と(2)の二つだけ
イ:(1)と(3)の二つだけ
ウ:(2)と(3)の二つだけ
エ:(1)~(3)の全て
bに関する解答群
ア:本業で得た利益に加えて、銀行からの借入れを増やして投資
イ:本業で得た利益に加えて、手持ちの資産を現金化して債務返済や株主還元
ウ:本業で得た利益を投資に回すとともに、債務返済や株主還元
cに関する解答群
ア:FCFだけは
イ:売上高営業利益率と総資産経常利益率だけは
ウ:売上高営業利益率、総資産経常利益率及びFCFの全てを
模範解答
a:エ、b:ウ、c:ウ
解説
解答の導き方
この問題では、T社が出資条件を満たすか、またキャッシュフローの動きからどのような活動をしていると考えられるかを判断します。最後に、システム運用保守費の削減が各指標に与える影響を考えます。
1. 出資条件を一つずつ確認します
(1) 売上高営業利益率は、売上高に対する営業利益の割合です。売上高が120億円、営業利益が7億円なので、次のように計算します。
「5%以上」という条件を満たします。
(2) 総資産経常利益率は、総資産に対する経常利益の割合です。総資産は、貸借対照表の流動資産と固定資産を足して求めます。
経常利益は9億円なので、総資産経常利益率は次のとおりです。
これも「5%以上」という条件を満たします。
(3) 問題文では、営業活動によるキャッシュフローと投資活動によるキャッシュフローの和をFCF(Free Cash Flow:自由に使える現金の余裕)としています。営業活動によるCF(Cash Flow:現金の出入り)は15億円、投資活動によるCFは−5億円なので、次のようになります。
FCFは負ではないため、(3)も満たします。
このように、T社は(1)~(3)のすべてを満たしています。したがって、aは「(1)~(3)の全て」のエです。
2. キャッシュフローの符号から、T社の活動を考えます
営業活動によるCFが正なので、本業によって現金を得ています。一方、投資活動によるCFが負なので、設備などへの投資で現金を使っています。また、財務活動によるCFも負です。これは、借入金の返済や株主への還元などで現金が出ている状態と考えられます。
つまり、本業で得た現金を投資に使いながら、債務返済や株主還元も進めていると考えられます。bはウです。
3. システム運用保守費の削減による影響を考えます
T社の売上高が変わらず、販管費が減ると、営業利益は増えます。売上高営業利益率は「営業利益÷売上高」なので、分母の売上高が変わらず分子の営業利益が増えれば、率は上がります。
また、営業利益の増加は、ほかの条件が同じなら経常利益の増加にもつながります。総資産も変わらないので、「経常利益÷総資産」で求める総資産経常利益率も上がります。
さらに、運用保守費の削減によって本業での現金支出も減れば、営業活動によるCFが増えます。投資活動によるCFが変わらない場合、営業活動によるCFと投資活動によるCFの和であるFCFも増えます。
したがって、売上高営業利益率、総資産経常利益率、FCFのすべてを上げられると考え、cはウです。
誤りやすいポイント
- 総資産経常利益率の分母を純資産と取り違えないようにします。総資産は、流動資産と固定資産の合計であり、この問題では150億円です。
- FCFは、営業活動によるCFと投資活動によるCFの和です。財務活動によるCFは含めません。
- 投資活動によるCFが負ということは、投資に現金を使っていることを示します。負であるだけで、投資活動が停滞しているとは限りません。
- 営業活動によるCFは会計上の利益そのものではなく、本業に伴う現金の出入りを表します。選択肢では「本業で得た利益」という表現が使われていますが、CFの符号は現金の動きとして読み取ります。
FAQ
Q: 総資産は、なぜ流動資産と固定資産を足して求めるのですか?
A: 総資産は会社が保有する資産全体です。貸借対照表では、資産を流動資産と固定資産に分けて示しているため、この問題では両方を足します。
A: 総資産は会社が保有する資産全体です。貸借対照表では、資産を流動資産と固定資産に分けて示しているため、この問題では両方を足します。
Q: 投資活動によるCFが負なら、必ず経営状態が悪いのですか?
A: いいえ。設備などへの投資を行うと現金が出ていくため、投資活動によるCFは負になることがあります。投資の目的や、営業活動によるCFなども合わせて判断します。
A: いいえ。設備などへの投資を行うと現金が出ていくため、投資活動によるCFは負になることがあります。投資の目的や、営業活動によるCFなども合わせて判断します。
Q: FCFに財務活動によるCFを足さないのはなぜですか?
A: この問題ではFCFを「営業活動によるCFと投資活動によるCFの和」と定義しています。財務活動によるCFは、その定義に含まれていません。
A: この問題ではFCFを「営業活動によるCFと投資活動によるCFの和」と定義しています。財務活動によるCFは、その定義に含まれていません。
関連キーワード: 売上高営業利益率、総資産経常利益率、キャッシュフロー、フリーキャッシュフロー、貸借対照表

設問2:
問題文を見る T社の企業価値の算出に関する次の記述中のに入れる適切な答えを、解答群の中から選べ。
B社では、各年度のFCFの現在価値を合計することで企業価値を算出している。そこで、B社は、T社の企業価値を算出する準備として、T社の今後のFCFを次のように予測した。ここで、T社との業務提携と出資は2017年度の初日に行われるものとする。
(1) B社との業務提携によって、初年度(2017年度)に10%増加する。
(2) 2018年度から2020年度まで年率5%で増加する。
(3) 2021年度から2023年度まで年率3%で増加する。
(4) 2024年度からは一定である。
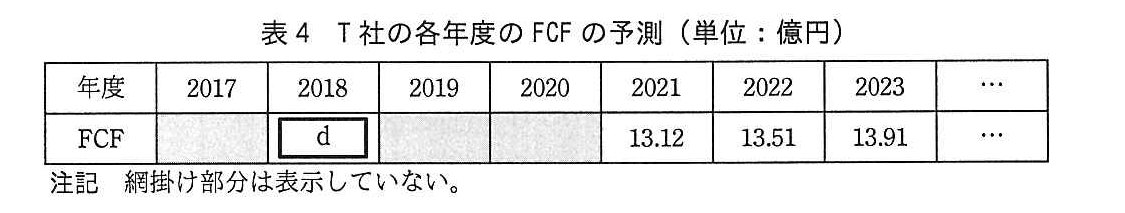
表4は、これらに基づくT社の各年度のFCFの予測である。
B社では、企業価値の算出に、割引率を使った現在価値の考え方を用いている。この考え方によると、割引率をrとして1年複利で計算し、n年後のFCFをCで表すとき、その現在価値はと表せる。B社は、T社の企業価値を算出するために、各年度のFCFについて割引率を0.1として現在価値を計算した。2017年度のFCFの2016年度末時点の現在価値は、eである。ここで、各年度のFCFは各年度末に発生するものと考える。
T社の企業価値は、B社と業務提携することによって大きくなると予想される。誤って、割引率を考慮せずに各年度のFCFをそのまま合計して、B社で定義している企業価値よりもf計算してしまわないように、B社では定期的に担当者教育をしている。
d, eに関する解答群
ア:9.09
イ:9.84
ウ:10.00
エ:10.03
オ:10.50
カ:10.82
キ:11.00
ク:11.03
ケ:11.55
コ:12.10
fに関する解答群
ア:大きく
イ:小さく
模範解答
d:ケ、e:ウ、f:ア
解説
解答の導き方
まず、T社の2017年度のFCFを求めます。FCF(Free Cash Flow:フリーキャッシュフロー)は、事業で得た現金から、事業に必要な投資に使った現金を差し引いたものです。問題文ではCF(Cash Flow:現金の流れ)計算書に、営業活動によるCFが15億円、投資活動によるCFが−5億円とあります。
したがって、FCFは次のように求められます。
財務活動によるCFの−3億円は、資金の借入れや返済などに関するものなので、このFCFの計算には加えません。
次に、問題文には「初年度(2017年度)に10%増加する」とあります。2017年度のFCFは、2016年度のFCFを基準に10%増えるので、次のとおりです。
続く2018年度は、2017年度から年率5%で増加します。そのため、表4のdに入る値は次のとおりです。
解答群では「ケ:11.55」が当てはまります。
次に、2017年度のFCFの現在価値を求めます。現在価値とは、将来受け取るお金を、現在時点の価値に換算したものです。問題文では、年後のFCFを、割引率をとすると、現在価値はで求めるとあります。
2017年度のFCFは11億円です。各年度のFCFは年度末に発生するため、2017年度末のFCFは2016年度末から1年後です。よって、、として計算します。
したがって、eには「ウ:10.00」が入ります。
最後に、割引率を考慮しない場合に、企業価値を大きく見積もるか、小さく見積もるかを考えます。割引率が0.1であれば、1年後以降のFCFを現在価値に直すとき、は1より大きくなります。そのため、FCFをそのまま合計した値は、現在価値に直して合計した値より大きくなります。
よって、割引率を考慮せずに計算すると、企業価値を「大きく」計算してしまいます。fは「ア」です。
誤りやすいポイント
- FCFの計算に、財務活動によるCFの−3億円まで含めてしまうことがあります。この問題では、営業活動によるCFと投資活動によるCFを使ってFCFを求めます。
- dを求めるときに、2018年度の増加率5%ではなく、初年度の増加率10%を使ってしまうことがあります。10%増加するのは2017年度で、その後、2018年度から年率5%で増加します。
- 2017年度のFCFの現在価値を求めるとき、としてしまうことがあります。問題文では各年度末にFCFが発生するため、2017年度末は2016年度末から1年後です。
- 割引率を使うと将来の金額は小さく換算されます。したがって、割引率を無視して合計すると、企業価値は小さくではなく大きく見積もられます。
FAQ
Q: なぜ2017年度のFCFを割り引く年数は1年なのですか?
A: 計算の基準が2016年度末で、2017年度のFCFは2017年度末に発生するからです。基準時点から発生時点まで1年あります。
A: 計算の基準が2016年度末で、2017年度のFCFは2017年度末に発生するからです。基準時点から発生時点まで1年あります。
Q: 財務活動によるCFは、なぜFCFの計算に使わないのですか?
A: FCFは、事業活動で得た現金から投資に使った現金を差し引いて求めるためです。借入れや返済などの財務活動による現金の増減は、ここでは含めません。
A: FCFは、事業活動で得た現金から投資に使った現金を差し引いて求めるためです。借入れや返済などの財務活動による現金の増減は、ここでは含めません。
Q: 割引率があると、なぜ将来のFCFの現在価値は小さくなるのですか?
A: 将来の金額を現在の価値に換算するため、の累乗で割るからです。この問題ではなので、1年後の金額は1.1で割られ、元の金額より小さくなります。
A: 将来の金額を現在の価値に換算するため、の累乗で割るからです。この問題ではなので、1年後の金額は1.1で割られ、元の金額より小さくなります。
関連キーワード: フリーキャッシュフロー、現在価値、割引率、複利、キャッシュフロー計算書
設問3:
問題文を見る B社では、様々な条件を変更してT社の企業価値(各年度のFCFの現在価値の合計)がどのように変化するかを検証した。条件を変更する前に比べてT社の企業価値が大きくなるものを、解答群の中から選べ。
解答群
ア:B社がT社の企業価値を算出するときに使っている割引率を0.12に上げる。
イ:T社の2016年度の銀行からの借入れの予測額を減らす。
ウ:T社の2016年度の設備投資の予測額を増やす。
エ:T社の2016年度の販管費の予測額を減らす。
模範解答
エ
解説
解答の導き方
この設問では、条件を変えたときにT社の企業価値が大きくなるかを考えます。企業価値は「各年度のFCFの現在価値の合計」とされています。
FCF(Free Cash Flow:フリーキャッシュフロー)は、事業で得た現金から、事業に必要な投資に使った現金を差し引いたものです。表3の2016年度の数値で考えると、営業活動によるCFは15億円、投資活動によるCFは−5億円なので、FCFは次のようになります。
財務活動によるCFの−3億円は、借入れや返済など、資金の調達に関わる現金の動きです。FCFには含めません。
将来のFCFを現在の価値に直したものが現在価値です。割引率を、何年後かをとすると、計算は次の形になります。
FCFがプラスの場合、割引率を上げると分母が大きくなり、現在価値は小さくなります。この考え方を使って、各選択肢を確認します。
- ア:「割引率を0.12に上げる」と、将来のFCFの現在価値は小さくなります。企業価値を大きくする条件ではありません。
- イ:「銀行からの借入れの予測額を減らす」と、財務活動によるCFが変わります。しかし、借入れはFCFに含まれないので、FCFを増やす条件ではありません。
- ウ:「設備投資の予測額を増やす」と、投資活動で支払う現金が増え、FCFは小さくなります。
- エ:「販管費の予測額を減らす」と、販売費及び一般管理費が減り、通常は営業利益が増えます。税金などの影響を考慮しても、事業から得られる現金が増える方向です。その結果、FCFと企業価値が大きくなります。
したがって、企業価値が大きくなる条件は、販管費を減らす場合です。
誤りやすいポイント
- 借入れによる現金の増加を、FCFの増加と考えてしまうこと。 借入れは財務活動によるCFであり、FCFとは分けて考えます。
- 設備投資を増やすと、すぐに企業価値も上がると考えてしまうこと。 投資によって将来の利益が増える可能性はありますが、この設問ではその効果は示されていません。設備投資額が増えること自体は、FCFを小さくします。
- 割引率を上げると、現在価値も上がると考えてしまうこと。 プラスの将来キャッシュフローでは、割引率が高いほど現在価値は小さくなります。
FAQ
Q: 借入れを減らすと、会社の現金も減るのではありませんか?
A: 借入れを減らすと、資金の調達に関わる現金の動きは変わります。ただし、設問で問われている企業価値はFCFの現在価値から求めるため、借入額の変化をFCFの増加とは扱いません。
A: 借入れを減らすと、資金の調達に関わる現金の動きは変わります。ただし、設問で問われている企業価値はFCFの現在価値から求めるため、借入額の変化をFCFの増加とは扱いません。
Q: 設備投資を増やせば、将来の売上が増えるかもしれません。
A: その可能性はあります。ただし、この設問では設備投資による将来の売上増加などは条件として示されていません。示された条件だけを比べると、設備投資の増加は投資に使う現金を増やし、FCFを減らします。
A: その可能性はあります。ただし、この設問では設備投資による将来の売上増加などは条件として示されていません。示された条件だけを比べると、設備投資の増加は投資に使う現金を増やし、FCFを減らします。
Q: 割引率は何を表していますか?
A: 将来の現金を現在の価値に直すときの割合です。将来受け取る現金ほど、また割引率が高いほど、現在価値は小さくなります。
A: 将来の現金を現在の価値に直すときの割合です。将来受け取る現金ほど、また割引率が高いほど、現在価値は小さくなります。
関連キーワード: フリーキャッシュフロー、割引率、現在価値、営業活動によるキャッシュフロー、投資活動によるキャッシュフロー

