
基本情報技術者 2018年 春期 午後 問07
収益の検討に関する次の記述を読んで、設問1〜3に答えよ。
小規模な部品メーカであるR社は、部品Tだけを生産して大手機械メーカに販売している。
設問1:
問題文を見る 次の記述中のに入れる適切な答えを、解答群の中から選べ。
利益計画を策定するために、部品Tの販売数について2通りの検討を行った。表1は、部品Tの販売数を1,000千個見込むケースXと、1,200千個見込むケースYについての収益検討表である。両ケースの、売上高に対する変動費の比率(以下、変動費率という)は等しく、固定費は同額である。
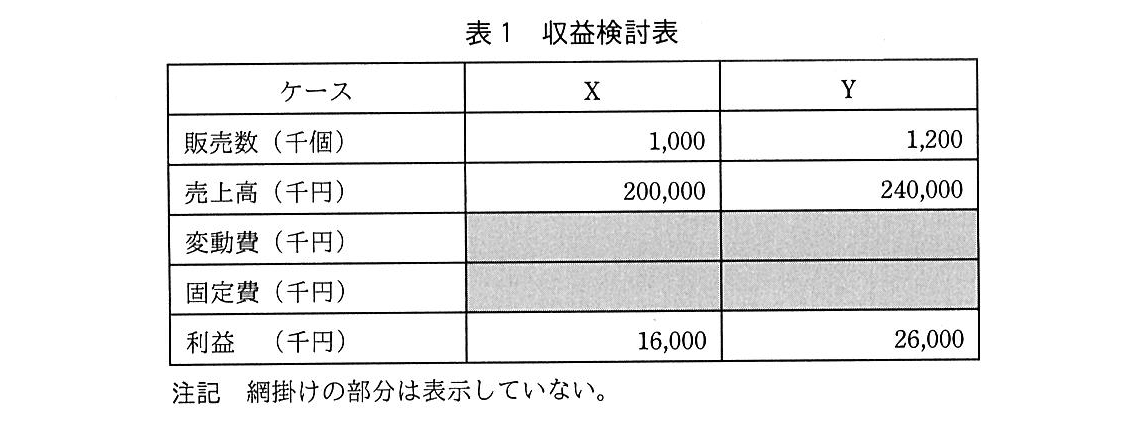
表1から、変動費率はa%、固定費はb千円である。よって、利益が0になる売上高(以下、損益分岐点売上高という)は、c千円となる。
R社では、販売先から値下げ要求があることを想定して、販売数及び変動費を変えずに販売単価を下げた場合の値下げ率(値下げ額÷値下げ前の販売単価)と利益の計算を行った。利益がマイナスにならない最大の値下げ率は、ケースXではd%であり、ケースYではケースXe。
aに関する解答群
ア:25
イ:40
ウ:60
エ:75
オ:80
bに関する解答群
ア:16,000
イ:34,000
ウ:64,000
エ:104,000
オ:134,000
cに関する解答群
ア:45,333
イ:64,000
ウ:85,333
エ:136,000
オ:256,000
dに関する解答群
ア:4
イ:8
ウ:10
エ:12
オ:16
eに関する解答群
ア:と変わらない
イ:よりも大きい
ウ:よりも小さい
模範解答
a:エ、b:イ、c:エ、d:イ、e:イ
解説
解答の導き方
変動費率は、売上高のうち変動費が占める割合です。まず、表1の二つのケースを比べて、この割合を求めます。
a:変動費率
ケースXからケースYになると、売上高は次のように増えます。
利益の増加額は次のとおりです。
固定費は両ケースで同額なので、売上高の増加分から変動費の増加分を引いた額が、そのまま利益の増加分になります。
売上高の増加分に対する利益の増加分の割合は、
です。これは、売上高から変動費を引いた額の割合です。この割合を限界利益率(売上高に対する、変動費を引いた後の額の割合)といいます。
変動費率は限界利益率を から引いた割合なので、
となります。したがって、aは 75% です。
b:固定費
ケースXでは、売上高の が限界利益です。
この限界利益から固定費を差し引くと、利益の 千円になります。したがって、固定費は、
です。bは 34,000千円 です。
c:損益分岐点売上高
損益分岐点売上高は、利益が になる売上高です。利益が になるとき、限界利益は固定費と同じ額になります。
限界利益率は 、固定費は 千円なので、
です。したがって、cは 136,000千円 です。
d:ケースXの最大値下げ率
問題文には「販売数及び変動費を変えずに販売単価を下げた」とあります。販売数が変わらないため、値下げによって売上高が減った分だけ利益も減ります。利益がちょうど になるときが、赤字にならない最大の値下げです。
ケースXの利益は 千円です。値下げによる売上高の減少がこの額に達すると、利益が になります。ケースXの値下げ前の売上高は 千円なので、
です。したがって、dは 8% です。
e:ケースYとケースXの比較
ケースYで利益が になるまでに許される売上高の減少額は、ケースYの利益である 千円です。値下げ前の売上高は 千円なので、最大値下げ率は、
つまり約 です。ケースXの より大きいため、eは よりも大きい です。
誤りやすいポイント
- 変動費率と限界利益率を混同しないようにしましょう。ケースXとケースYの比較で求まる は限界利益率であり、変動費率は です。
- 固定費は、売上高から利益を引くだけでは求められません。先に変動費を差し引いた限界利益を求め、そこから利益を引きます。
- 損益分岐点売上高を求めるときは、固定費を限界利益率で割ります。変動費率で割るのではありません。
- 値下げ率は、それぞれのケースの値下げ前の売上高を基準に計算します。利益の金額だけを比べて、最大値下げ率の大小を判断しないようにしましょう。
FAQ
Q:なぜケースXとケースYの利益の差から、限界利益率が分かるのですか?
A:二つのケースでは固定費が同額です。そのため、売上高が増えた分から変動費の増加分を引いた額が、そのまま利益の増加分になります。利益の増加分を売上高の増加分で割ると、限界利益率を求められます。
A:二つのケースでは固定費が同額です。そのため、売上高が増えた分から変動費の増加分を引いた額が、そのまま利益の増加分になります。利益の増加分を売上高の増加分で割ると、限界利益率を求められます。
Q:なぜ値下げ率は「利益÷売上高」で求められるのですか?
A:販売数と変動費が変わらないため、値下げによる売上高の減少分が、そのまま利益の減少分になります。利益が になるまでに減らせる売上高を、値下げ前の売上高で割ると最大値下げ率になります。
A:販売数と変動費が変わらないため、値下げによる売上高の減少分が、そのまま利益の減少分になります。利益が になるまでに減らせる売上高を、値下げ前の売上高で割ると最大値下げ率になります。
Q:ケースYの利益はケースXより大きいのに、値下げ率も大きくなるのですか?
A:最大値下げ率は、利益を値下げ前の売上高で割って求めます。ケースYは利益も売上高もケースXより大きいですが、計算するとケースYの割合のほうが大きくなります。
A:最大値下げ率は、利益を値下げ前の売上高で割って求めます。ケースYは利益も売上高もケースXより大きいですが、計算するとケースYの割合のほうが大きくなります。
関連キーワード: 変動費率、限界利益率、固定費、損益分岐点売上高

設問2:
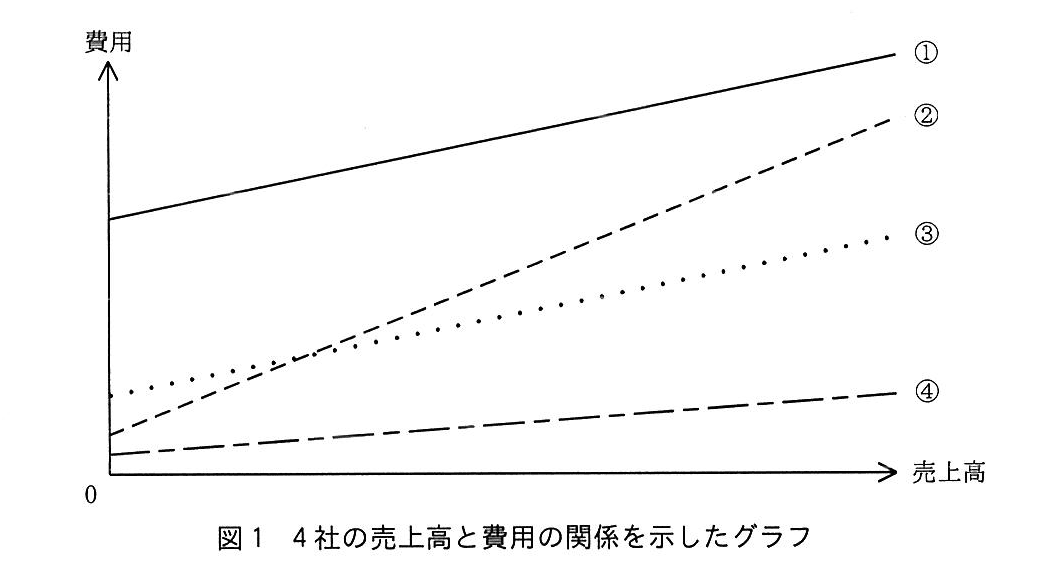
問題文を見る R社は、変動費と固定費の合計(以下、費用という)と売上高の関係を他の3社と比較して、分析した。その結果、変動費率はR社が他社と比べて最も高いことが分かった。売上高と費用の関係を示したグラフを、図1に示す。図1のグラフ①〜④のうち、R社に該当するものを、解答群の中から選べ。
解答群
ア:①
イ:②
ウ:③
エ:④
模範解答
イ
解説
解答の導き方
この問題では、売上高が変わったときに費用がどれだけ増えるかを、グラフの傾きで比べます。
費用は、売上高に応じて増える「変動費」と、売上高が変わっても基本的に変わらない「固定費」の合計です。変動費は、売上高に変動費率を掛けて求められます。
図1では、横軸が売上高、縦軸が費用です。売上高が同じ幅だけ増えたとき、費用が大きく増える線ほど、傾きが大きくなります。つまり、傾きが大きいほど変動費率が高いと判断できます。
問題文には、R社の変動費率は他社より「最も高い」とあります。図1で最も傾きが大きいのは②です。したがって、R社に該当するのは②です。
誤りやすいポイント
- 線の左端の高さだけで選ばないようにします。左端の高さは主に固定費の大きさを表し、変動費率は線の傾きで比べます。
- 費用が最も低そうな線を選ぶ問題ではありません。見るべきなのは、売上高が増えたときの費用の増え方です。
- ②と③は途中で交差しますが、交差する位置ではなく、線の傾きの大きさで変動費率を判断します。
FAQ
Q: 固定費が大きい会社は、変動費率も高いのですか?
A: いいえ。固定費の大きさと変動費率は別の要素です。グラフでは、固定費は線の左端の高さ、変動費率は線の傾きに表れます。
A: いいえ。固定費の大きさと変動費率は別の要素です。グラフでは、固定費は線の左端の高さ、変動費率は線の傾きに表れます。
Q: ②と③が交差するのは、どちらの変動費率が高いか分からないということですか?
A: いいえ。交差は、ある売上高では費用が同じになることを示します。変動費率は、それぞれの線の傾きで比べられます。
A: いいえ。交差は、ある売上高では費用が同じになることを示します。変動費率は、それぞれの線の傾きで比べられます。
Q: 変動費率が最も高いと、どの売上高でも費用が最も高くなりますか?
A: そうとは限りません。固定費の大きさも費用に影響するためです。この問題では、費用の高さではなく、傾きの大きさに注目します。
A: そうとは限りません。固定費の大きさも費用に影響するためです。この問題では、費用の高さではなく、傾きの大きさに注目します。
関連キーワード: 変動費、固定費、変動費率、費用構造
設問3:
問題文を見る R社は、変動費率を下げる取組みを開始した。次の記述中のに入れる適切な答えを、解答群の中から選べ。
R社は、固定費を変えずに変動費率だけを下げることによって、損益分岐点売上高をfこととした。そのために、g取組みを開始した。
fに関する解答群
ア:上げる
イ:下げる
ウ:0にする
gに関する解答群
ア:原材料の単価を下げる
イ:社員の給与を上げる
ウ:販売数を増やす
エ:販売単価を下げる
模範解答
f:イ、g:ア
解説
解答の導き方
まず、損益分岐点売上高とは、利益も損失も出ない状態になる売上高です。売上から変動費を引いた分で固定費をまかなえると、利益がゼロになります。
変動費は、生産や販売の量に応じて増える費用です。原材料費がその例です。固定費は、生産や販売の量が変わってもすぐには変わらない費用です。この設問では、社員の給与は固定費として考えます。
売上のうち、変動費を差し引いて固定費の支払いに回せる割合を限界利益率といいます。変動費率との関係は次のとおりです。
したがって、損益分岐点売上高は次の式で求められます。
問題文には「固定費を変えずに変動費率だけを下げる」とあります。変動費率が下がると限界利益率は上がります。つまり、売上のうち固定費をまかなうために使える割合が大きくなり、固定費を回収するのに必要な売上は少なくなります。そのため、fには「下げる」が入ります。
次に、変動費率を下げる方法を考えます。選択肢の「原材料の単価を下げる」は、製品を作るためにかかる変動費を減らします。販売単価が同じなら、売上に占める変動費の割合も下がるため、gに当てはまります。
ほかの選択肢は、変動費率を下げる取組みとはいえません。社員の給与を上げると、この設問では固定費が増えます。販売数を増やしても、費用や販売単価の割合が変わらなければ、変動費率は変わりません。また、販売単価を下げると、原材料費が同じ場合、売上に占める変動費の割合は高くなります。
誤りやすいポイント
- 販売数を増やすことと、損益分岐点売上高を下げることは別です。販売数を増やすと実際の売上は増えますが、変動費率や固定費が変わらなければ、損益分岐点売上高は変わりません。
- 販売単価を下げると商品が売れやすくなる場合はありますが、この問題で問われているのは変動費率です。原材料費が同じまま販売単価を下げると、売上に占める原材料費の割合は高くなります。
- 固定費を下げることと、変動費率を下げることを混同しないようにします。問題では固定費を変えない条件なので、変動費率を下げる取組みを選びます。
FAQ
Q: 損益分岐点売上高を下げると、実際の売上も下げるのですか?
A: いいえ。損益分岐点売上高は、利益がゼロになる売上高です。これを下げると、損失を出さないために必要な売上が少なくなります。実際の売上を下げるという意味ではありません。
A: いいえ。損益分岐点売上高は、利益がゼロになる売上高です。これを下げると、損失を出さないために必要な売上が少なくなります。実際の売上を下げるという意味ではありません。
Q: 社員の給与は、どの会社でも固定費ですか?
A: 給与の決まり方によって異なります。この設問では、社員の給与を固定費として扱います。問題を解くときは、設問で示された条件に沿って考えます。
A: 給与の決まり方によって異なります。この設問では、社員の給与を固定費として扱います。問題を解くときは、設問で示された条件に沿って考えます。
関連キーワード: 損益分岐点売上高、固定費、変動費、変動費率、限界利益率

