
基本情報技術者 2019年 秋期 午後 問07
製品別の収益分析に関する次の記述を読んで、設問1~3に答えよ。
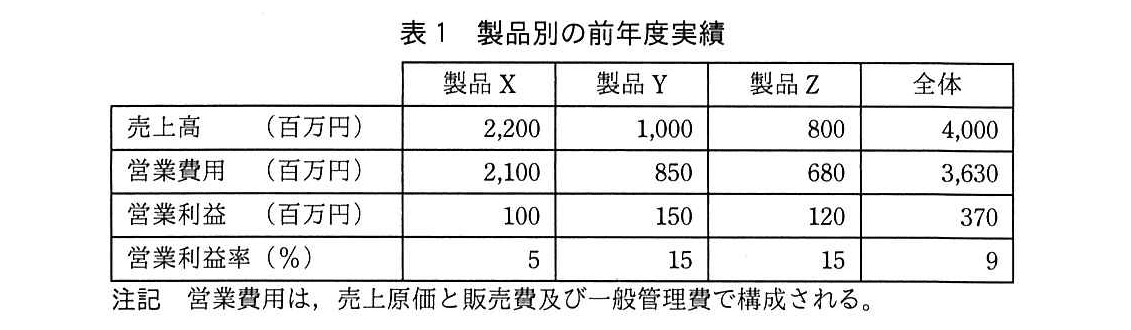
S社は、製品X、製品Y、製品Zを販売している。S社では、収益改善を目的にして、製品別の営業利益と営業利益率に関する分析を行っている。製品別の前年度実績を、表1に示す。
なお、本問における営業利益率などのパーセント(%)表記の値は、表においては、小数第1位を四捨五入して、整数で表示している。他の文中のパーセント(%)表記の値は、そのままの値を示している。
設問1:
問題文を見る 営業利益率の改善に関する次の記述中のに入れる正しい答えを、解答群の中から選べ。
製品Xは、S社の売上高の半分以上を占めているが、営業利益率は全製品の中で最も低くなっている。そこでS社は、製品Xの営業利益率を上げるための施策を検討することにした。
製品Xの営業利益率を、ほかの製品の前年度実績を上回る16%にするためには、営業費用が前年度と同額ならば、売上高をa百万円増やす必要がある。売上高が前年度と同額ならば、営業費用をb百万円減らす必要がある。
aに関する解答群
ア:242
イ:300
ウ:352
エ:400
bに関する解答群
ア:231
イ:252
ウ:336
エ:352
模範解答
a:イ、b:イ
解説
解答の導き方
営業利益率は、売上高に対して営業利益がどれだけあるかを表す割合です。
表1の製品Xは、売上高が2,200百万円、営業費用が2,100百万円です。営業利益は、売上高から営業費用を引いて求めます。
設問では、営業利益率を16%にする方法を、売上高を増やす場合と営業費用を減らす場合に分けて考えます。
a:売上高を増やす場合
「営業費用が前年度と同額」なので、営業費用は2,100百万円のままです。新しい売上高を 百万円とすると、営業利益は 百万円です。
営業利益率が16%になる条件を式にします。
両辺に を掛けて整理すると、
つまり、目標の営業利益率にするための売上高は2,500百万円です。前年度の売上高2,200百万円との差を求めます。
したがって、売上高を300百万円増やす必要があります。aは解答群のイです。
b:営業費用を減らす場合
今度は、売上高が前年度と同額なので、売上高は2,200百万円のままです。営業利益率を16%にするために必要な営業利益を求めます。
売上高から目標の営業利益を引くと、目標の営業費用が分かります。
前年度の営業費用2,100百万円から、目標の営業費用1,848百万円まで減らす金額を求めます。
したがって、営業費用を252百万円減らす必要があります。bは解答群のイです。
誤りやすいポイント
- 営業利益率は「営業利益÷売上高」です。売上高を増やす場合は、営業利益だけでなく、分母となる売上高も変わります。
- 売上高を増やす場合に、目標の営業利益352百万円をそのまま売上高の増加額と考えないようにしましょう。営業費用が一定なら、売上高の増加分は営業利益の増加分にもなります。
- 営業費用を減らす場合は、目標の営業利益を求めた後に、目標の営業費用と前年度の営業費用との差を計算します。目標の営業利益そのものが、営業費用の削減額ではありません。
- 表1の営業利益率は、小数第1位を四捨五入した整数です。計算では、表示された営業利益率ではなく、売上高や営業費用などの金額を使います。
FAQ
Q: 売上高を増やす場合、目標の営業利益352百万円を売上高にすればよいのではありませんか?
A: 352百万円は、売上高が2,200百万円のままの場合に必要な営業利益です。売上高を増やす場合は、営業利益率の分母も大きくなるため、営業利益率の式に新しい売上高を入れて計算します。
Q: 製品Xの営業利益率は、表1では5%ですが、計算に使わなくてよいのですか?
A: 表1のパーセント表示は四捨五入されています。製品Xの営業利益率を金額から計算すると、 となり、約4.55%です。この値を整数で表示すると5%です。設問の計算では、表1の金額を使います。
Q: 営業利益はどのように求めますか?
A: この問題では、売上高から営業費用を引いて求めます。たとえば製品Xの前年度実績では、 百万円です。
関連キーワード: 営業利益率、売上高、営業利益、営業費用

設問2:
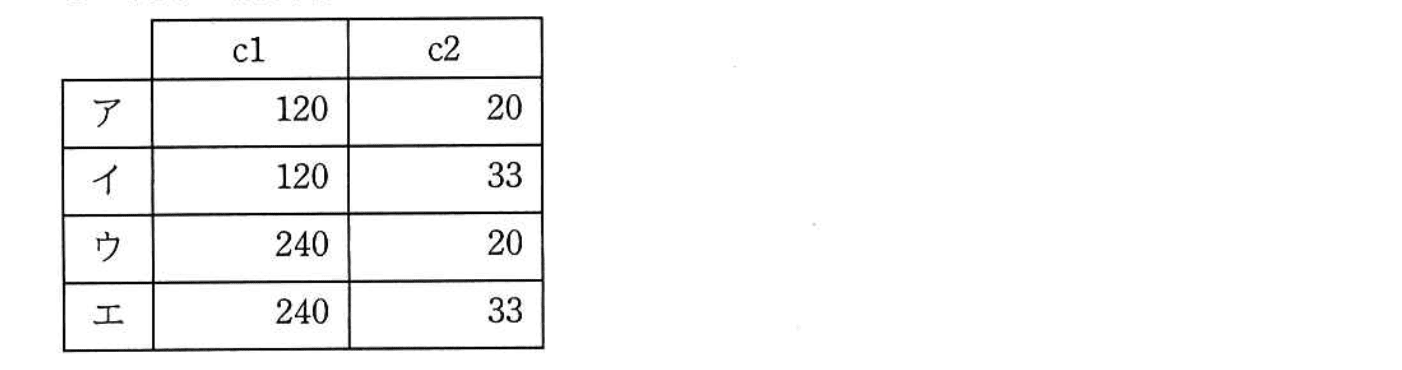
問題文を見る 収益改善に関する次の記述中のに入れる正しい答えを、解答群の中から選べ。ここで、c1とc2に入れる答えは、cに関する解答群の中から組合せとして正しいものを選ぶものとする。
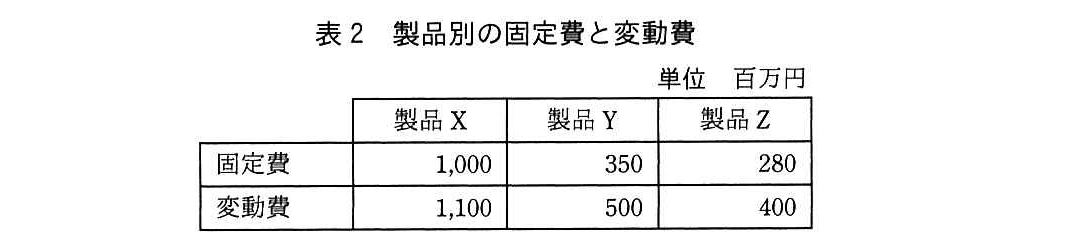
S社は、各製品の収益を分析するために、製品別の営業費用を調査し、営業費用を固定費と変動費に分けた。調査結果を、表2に示す。ここで、固定費は販売数量の増減にかかわらず発生する一定額の費用のことであり、変動費は販売数量に比例して変化する費用のことである。
次にS社は、各製品の安全余裕率の分析を行った。安全余裕率は、売上高と損益分岐点売上高との差から算出される指標であり、数値が大きいほど売上高が低下した場合に赤字になる可能性が低いといった余裕度を示す。安全余裕率を求める式は、次のとおりである。安全余裕率に関わる項目の値を表3に、S社が定めている安全余裕率の基準とその状態を表4に示す。
限界利益率 = (売上高 - 変動費) ÷ 売上高
損益分岐点売上高 = 固定費 ÷ 限界利益率
安全余裕率 = (売上高 - 損益分岐点売上高) ÷ 売上高
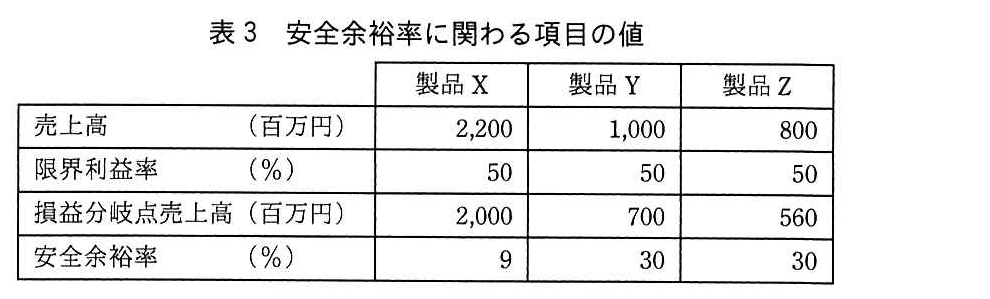
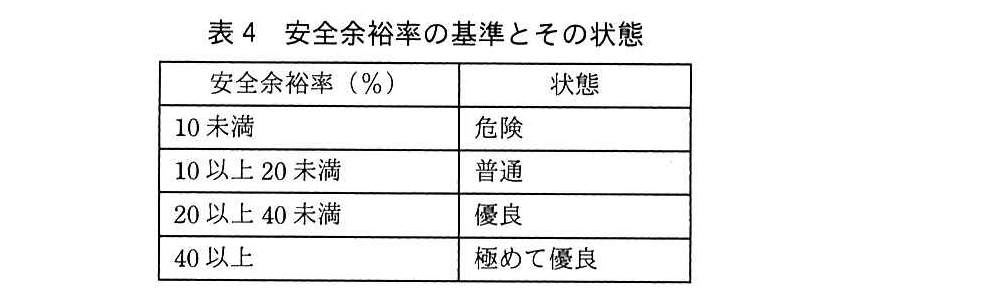
表3の安全余裕率を見ると、製品Xは危険な状態にある。S社は、固定費を削減することによって、前年度実績と同じ売上高で安全余裕率20%を達成できるように、製品Xの固定費の削減目標の値をc1百万円と設定した。S社は、この目標値を達成するために、製品Xだけを販売している営業所を統廃合して賃借料などの固定費を削減することとした。ここで、営業所の統廃合によって製品Xの売上高は変化しないものとし、統廃合時に一時的に発生する費用は考慮しない。
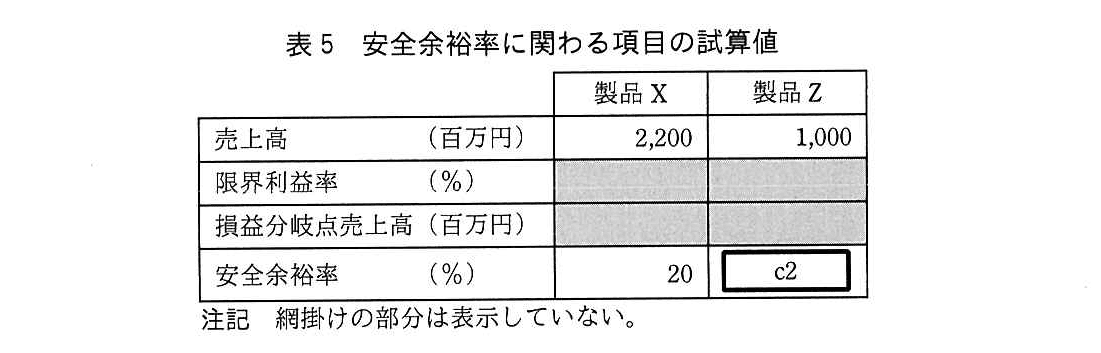
さらに、統廃合の結果として削減される製品Xの固定費の削減金額c1百万円を製品Zの固定費である人件費に追加して、営業を強化することにした。これによって、製品Zの固定費はc1百万円増えるが、売上高は1,000百万円に増やせると見込んだ。ここで、製品1個当たりの販売価格は販売数量にかかわらず同じとする。安全余裕率に関わる項目の試算値を、表5に示す。
cに関する解答群
模範解答
c:ア
解説
解答の導き方
求めるのは、製品Xの固定費をいくら削減すれば安全余裕率が20%になるか、そしてその金額を製品Zに追加したときの安全余裕率です。
まず、製品Xの限界利益率を確認します。表2では、固定費が1,000百万円、変動費が1,100百万円です。売上高は2,200百万円なので、
です。限界利益率は、売上高のうち、固定費や利益に回せる部分の割合です。
安全余裕率を20%にするには、売上高のうち損益分岐点売上高を占める割合を80%にします。安全余裕率の式を変形すると、
です。したがって、製品Xの目標とする損益分岐点売上高は、
となります。
損益分岐点売上高は、固定費を限界利益率で割って求めます。そのため、目標となる固定費は、
です。現在の固定費は1,000百万円なので、削減する金額は、
です。よって、c1は120です。
次に、この120百万円を製品Zの固定費に追加します。製品Zの固定費は元々280百万円なので、追加後は、
です。
製品Zの変動費は、売上高800百万円のとき400百万円です。変動費は販売数量に比例し、製品1個当たりの販売価格は変わらないので、売上高が800百万円から1,000百万円に増えると、販売数量も売上高と同じ割合で増えます。増加の倍率は、
です。したがって、変動費は、
となります。限界利益率は、売上高から変動費を引いて求めるため、
です。
製品Zの損益分岐点売上高は、
です。よって、安全余裕率は、
となります。したがって、c2は20です。c1が120、c2が20となる組合せを選びます。
誤りやすいポイント
- 安全余裕率20%を目指すとき、損益分岐点売上高は売上高の80%です。損益分岐点売上高を売上高の20%としないように注意してください。
- 製品Xで削減する金額は、削減後の固定費そのものではありません。削減後の固定費880百万円と現在の固定費1,000百万円との差が、削減金額120百万円です。
- 製品Zの売上高が増えると、変動費も販売数量に合わせて増えます。固定費に追加する金額だけでなく、変動費も売上高の増加に応じて計算します。
- 表のパーセント表示は丸められている場合があります。この問題では、固定費・変動費・売上高から計算すると、限界利益率は50%です。
FAQ
Q: なぜ製品Zの変動費は500百万円になるのですか?
A: 売上高は800百万円から1,000百万円へ、1.25倍になっています。販売価格が同じなら販売数量も1.25倍になるため、数量に比例する変動費も400百万円の1.25倍、つまり500百万円になります。
A: 売上高は800百万円から1,000百万円へ、1.25倍になっています。販売価格が同じなら販売数量も1.25倍になるため、数量に比例する変動費も400百万円の1.25倍、つまり500百万円になります。
Q: 安全余裕率が20%とは、どのような状態ですか?
A: 売上高が現在の水準から20%下がると、損益分岐点に達する状態です。損益分岐点売上高が売上高の80%であることから分かります。
A: 売上高が現在の水準から20%下がると、損益分岐点に達する状態です。損益分岐点売上高が売上高の80%であることから分かります。
Q: 固定費を下げると、なぜ損益分岐点売上高も下がるのですか?
A: 損益分岐点売上高は「固定費÷限界利益率」で求めます。限界利益率が同じなら、固定費が小さくなるほど、固定費をまかなうために必要な売上高も小さくなります。
A: 損益分岐点売上高は「固定費÷限界利益率」で求めます。限界利益率が同じなら、固定費が小さくなるほど、固定費をまかなうために必要な売上高も小さくなります。
関連キーワード: 固定費、変動費、限界利益率、損益分岐点売上高、安全余裕率
設問3:
問題文を見る 営業利益率の試算に関する次の記述中のに入れる正しい答えを、解答群の中から選べ。
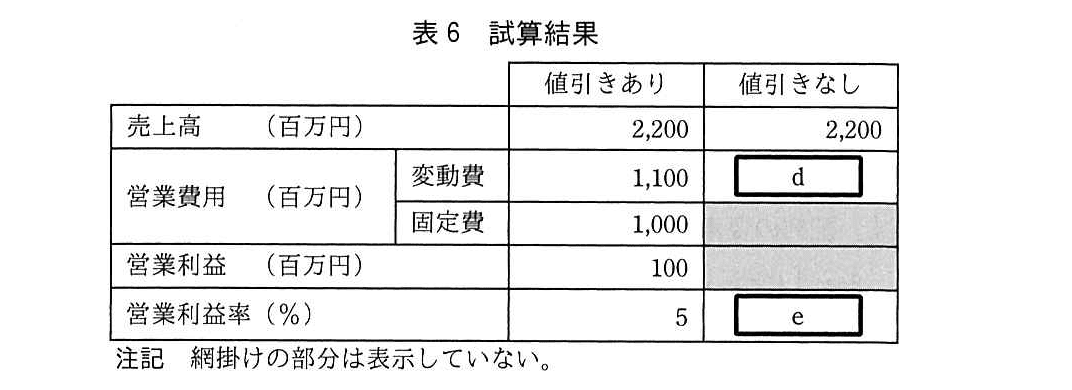
S社では、製品Xの売上高を確保するために、販売時に本来の販売価格に対して一律12%の値引きを行っていた。値引きなしで同じ売上高を達成した場合に製品Xの営業利益率がどうなるか、前年度実績に基づいて試算した。試算結果を、表6に示す。ここで、値引きなしで売る場合においても、製品1個当たりの販売価格は販売数量にかかわらず同じとする。
dに関する解答群
ア:880
イ:968
ウ:1,100
エ:1,232
オ:1,250
eに関する解答群
ア:5
イ:10
ウ:11
エ:15
模範解答
d:イ、e:ウ
解説
解答の導き方
表6では、値引きありでも値引きなしでも売上高は百万円です。変わるのは販売数量と、それに伴う変動費です。
-
値引きなしにすると、販売数量は値引きありの場合のになります。
本文には「本来の販売価格に対して一律の値引き」とあります。つまり、値引きありの販売価格は本来の販売価格のです。
売上高が同じなら、値引きなしでは1個当たりの販売価格が高くなる分、販売数量は少なくなります。具体的には、値引きなしの販売数量は値引きありの販売数量のです。 -
変動費も販売数量に合わせてになります。
変動費は、販売数量に応じて増減する費用です。したがって、値引きなしの場合の変動費は、値引きありの場合の百万円にを掛けます。よって、にはが入ります。 -
固定費は変わらないものとして利益を計算します。
値引きなしの場合の固定費も百万円です。営業利益は、売上高から変動費と固定費を引いて求めます。営業利益は百万円です。 -
営業利益率を計算し、整数に丸めます。
営業利益率は、営業利益を売上高で割って求めます。問題文には、表のパーセント表記は「小数第1位を四捨五入して、整数で表示」とあります。したがって、はと表示され、にはが入ります。
誤りやすいポイント
- 値引き率のを、そのまま変動費百万円から差し引かないようにします。値引きなしにすると販売数量が値引きありの場合のになるため、変動費もになります。
- 売上高が同じでも、販売数量が同じとは限りません。値引きなしでは1個当たりの価格が上がるため、同じ売上高を達成するのに必要な数量は減ります。
- 固定費は販売数量に応じて変わる費用ではありません。この試算では、値引きありの場合と同じ百万円として計算します。
- 営業利益率は営業利益を売上高で割って求めます。営業費用で割るのではありません。また、計算後は表の表示ルールに従って四捨五入します。
FAQ
Q: 値引きなしの場合、販売数量がなぜ減るのですか?
A: 値引きありの価格は本来の価格のです。同じ売上高を本来の価格で得るには、値引きありの場合と比べて販売数量をにすればよいため、数量は減ります。
A: 値引きありの価格は本来の価格のです。同じ売上高を本来の価格で得るには、値引きありの場合と比べて販売数量をにすればよいため、数量は減ります。
Q: 変動費も必ず販売数量と同じ割合で変わりますか?
A: この問題では、変動費が販売数量に応じて変わる費用として扱われています。そのため、数量がになれば変動費もになります。
A: この問題では、変動費が販売数量に応じて変わる費用として扱われています。そのため、数量がになれば変動費もになります。
Q: 営業利益率の計算結果がなのに、表ではなぜなのですか?
A: 問題文で、表のパーセント表記は小数第1位を四捨五入して整数で表示すると定められているためです。
A: 問題文で、表のパーセント表記は小数第1位を四捨五入して整数で表示すると定められているためです。
関連キーワード: 営業利益率、変動費、固定費、値引率、四捨五入

