
ITサービスマネージャ 2024年 午後1 問01
サービスの予算業務及び会計業務に関する次の記述を読んで、設問に答えよ。
Q社は、個人投資家を対象とした証券会社で、東京の本社にサービス事業本部と情報システム本部があり、全国に営業店がある。サービス事業本部にはT事業部とU事業部があり、情報システム本部にはシステム開発部とITインフラ部がある。システム開発部は、システムの開発と保守を担当している。ITインフラ部は、システム運用を担当し、サーバやストレージなどのハードウェア及びソフトウェア(以下、これらをITインフラ群という)を管理している。ITインフラ部は、サービス事業本部に対して、運用しているシステムをITサービスとして提供している。
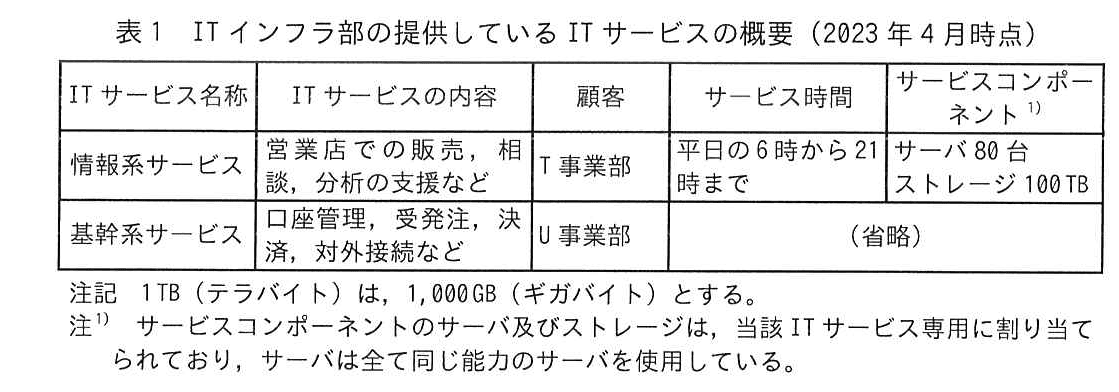
Q社のITインフラ群は、V社が運営するデータセンター(以下、DCという)にハウジングされている。Q社は、DCの施設・設備をハウジングサービスとして利用している。ITインフラ部の提供しているITサービスの概要を表1に示す。
ITインフラ部は、ITサービスを運用するために掛かる費用を算出し、顧客に課金している。現在、顧客に課金している費用の一覧を表2に示す。
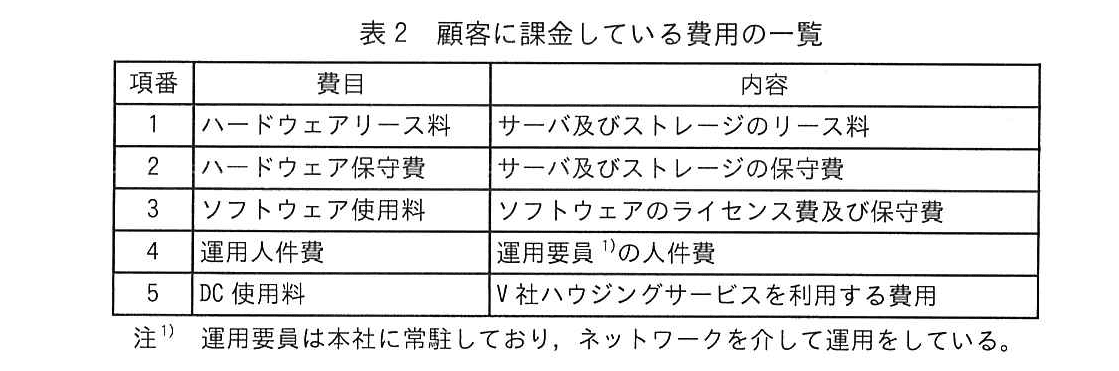
ITインフラ部は、表2の費用を次のように管理している。特定事業部のITサービスで専用に使用されている費用を、直接費として当該事業部に割り当てる。直接費にはハードウェアリース料、ハードウェア保守費及びソフトウェア使用料がある。運用人件費及びDC使用料は、費用の総額を各事業部に按分し、間接費として配賦している。なお、DC使用料は固定料金制の長期契約となっており、2026年3月まで費用の変動はない。
〔情報系サービスの移行計画〕
2023年度末である2024年3月に、情報系サービスを構成するサービスコンポーネントのITインフラ群が保守期限切れになる。これに伴い、ITインフラ部は、2023年6月までにITインフラ群の移行方針を策定することになり、ITサービスマネージャS氏が担当となった。Q社を利用する個人投資家は年々増加しており、情報系サービスが対象とするデータ量も増加している。2023年4月、S氏は、今後の情報系サービスの需要見込みについてT事業部と協議した。S氏は、協議した需要見込みを基に、2024年度期初に2023年度期初に比べて20%の容量・能力増加が必要で、その後も順次容量・能力の増加が必要となると予測した。ITインフラ部は、需要の変化に対応する迅速な容量・能力変更の必要性及び費用の抑制を考慮し、情報系サービスで専用に使用するITインフラ群を外部のクラウドサービスに移行し、2024年3月から利用を開始する移行方針を立てた。なお、運用要員はITサービスのシステム運用業務を行っており、移行後も運用業務量の変動はない予定である。
S氏は、複数のクラウド事業者に提供サービスについてヒアリングした上で評価し、R社のクラウドサービス(以下、Rクラウドという)を候補として選定した。Rクラウドでは、利用者の要求に応じて、サーバとストレージのリソース使用量を動的に割り当てること(以下、リソースオンデマンドという)ができる。R社から管理ツールとその使用権限が与えられ、これによってリソースオンデマンドの機能を使うことができる。
〔Rクラウド利用料の見積り〕
S氏は、ITインフラ部における情報系サービスの予算管理者としての役割を担っている。S氏は、クラウドサービス移行後の予算案策定に向け、Rクラウド利用料の見積りを行うことにした。まず、ソフトウェア使用料については、移行後も費用の変動がないことを確認した。次に、Rクラウドには、サーバとストレージのリソースに対応したサービスがあり、それぞれ次の価格モデルがあることを確認した。
① 従量制料金:サーバは時間単位、ストレージは月単位に割り当てたリソース使用量に応じて課金額が決まる方式
② 使用量予約:一定のリソース使用量を、1日24時間で365日分年間予約することで、予約した年単位のリソース使用量分の従量制料金に年間割引を適用する。
Rクラウドのサービス料金を、表3に示す。
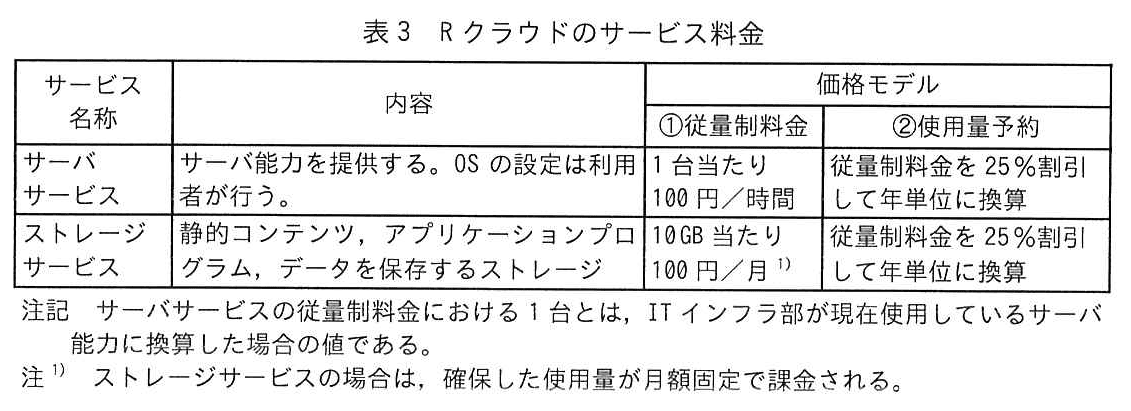
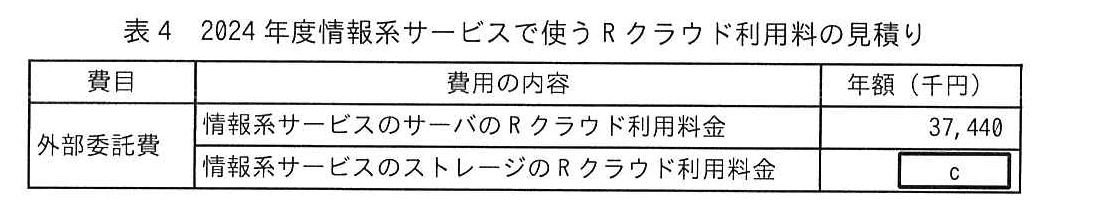
情報系サービスのサーバは、“①従量制料金”の価格モデルの場合、サービス時間だけ利用するので、1台当たりの年間リソース使用時間はa時間となる。したがって、価格モデルとしてbを適用した方が、他方の価格モデルよりも低額となる。また、情報系サービスのストレージは、価格モデルとして“②使用量予約”を適用し、予算案を策定する方針とした。S氏は、2024年度に情報系サービスで使うRクラウドの利用料を外部委託費として見積もり、表4にまとめた。ここで、2024年度は、期初の需要見込みに対応した容量・能力を確保し、2024年度中は、容量・能力に変動がないものとした。
ITインフラ部は、S氏の見積りをレビューし、費用を抑制できると評価した。そこで、ITインフラ部は、クラウドサービス移行についてシステム開発部及びサービス事業本部と協議を開始した。
〔サービス事業本部への費用の提示〕
S氏は、クラウドサービス移行後のT事業部への情報系サービスの課金額を検討した。S氏は、表4で示す費用以外に、表2の費目のうち、クラウドサービス移行後もソフトウェア使用料、運用人件費及びDC使用料は継続して発生するとの前提をおいて、課金すべき直接費と間接費を算出した。
ITインフラ部では、直接費は実績に基づき各事業部に課金している。その際に、関連する作業負荷、容量・能力の情報も報告し、予算及び需要見込みに対して実績が適切かどうかを各事業部も把握できるようにしている。S氏は、(ア)新たに割り当てる直接費についても関連するリソース実績をT事業部に報告することにした。
次にS氏は、移行後の間接費について、配賦額を検討し、ITインフラ部内でレビューをした。Rクラウドに移行した場合、“(イ)現在の間接費の配賦の方法では問題がある”との指摘があり、S氏は、配賦の方法の見直しを検討し、2024年度にT事業部が支払う費用の見込み案(以下、2024年度課金案という)を作成した。
ITインフラ部は、2024年度課金案をサービス事業本部に提示し、合意を得た。その後、ITインフラ部は、Q社の変更管理プロセスに従い、Rクラウドへの移行について変更要求を提出した。変更要求は規定に従って審査され、Rクラウドへの移行が決定された。Q社では、Rクラウドを使って情報系サービスが正常に稼働することを、機能面・性能面から確認する必要があるので、システム開発部を中心として関連部署からメンバーが招集され、移行プロジェクトが発足し、2023年8月から2024年3月まで活動を行うことになった。なお、2024年3月までのRクラウドの利用料・移行作業費などは、移行プロジェクトの費用とする予算措置がとられた。
また、2024年度課金案は、移行プロジェクトの結果を反映して見直しを行い、2024年度の予算を策定することになった。策定された予算は、規定に従って承認された後、2024年3月に利害関係者に通知される。
〔予算と費用実績の管理に向けた検討〕
S氏は、予算管理者として、予算がどのように執行されるかを監視する責任がある。S氏は、移行後のRクラウドを含む予算と費用実績の管理について、検討を開始した。
2024年1月に、S氏は、移行プロジェクトの状況をヒアリングした。ヒアリングの結果は、次のとおりである。
・システム開発部とITインフラ部のプロジェクト担当者が、Rクラウド上で情報系サービスが正常に稼働することを、機能面と性能面で確認できた段階である。
・Q社では、2024年度後半に個人投資家向けに、新商品の販売キャンペーンを行う計画があり、計画の実施に当たって情報系サービスの需要が急増する見込みがある。T事業部とITインフラ部のプロジェクト担当者は、リソースオンデマンドを使って迅速にリソース拡張を行うことで、急増する需要に対応できることを確認している。
S氏は、販売キャンペーンを行う計画を織り込んで情報系サービスの需要を見直し、2024年度予算に反映することにした。しかし、2024年3月時点で、販売キャンペーンの規模などは不透明で、販売キャンペーンの規模を拡大して実施することになった場合に、現時点の販売キャンペーンの計画よりも需要は増加することが考えられる。S氏は、このような事業環境の中で本番運用を開始した場合、(ウ)予算管理上のリスクがあると認識した。S氏は、リスクが顕在化することを想定し、事業環境変化に対応してタイムリーにリソースオンデマンドを活用できるように(エ)必要な対策を検討し、本番運用開始までに利害関係者に徹底することにした。
設問1:〔Rクラウド利用料の見積り〕について答えよ。
なお、計算の最終結果で小数が発生する場合は、小数第1位を四捨五入し、答えは整数で求めよ。
設問1(1)
問題文を見る本文中のaに入れる適切な数値を答えよ。ここで、情報系サービスにおける1年間の平日は260日とする。
模範解答
3,900
解説
解答の導き方
問われているのは、情報系サービスのサーバを従量制料金で利用した場合の、1台当たりの年間リソース使用時間です。
表1では、情報系サービスのサービス時間が「平日の6時から21時まで」とされています。1日の利用時間は、終了時刻から開始時刻を引いて、時間です。
また、設問では1年間の平日を260日としています。したがって、1台当たりの年間リソース使用時間は、平日の利用時間を1年間分合計して求めます。
よって、aに入る数値は3,900時間です。
誤りやすいポイント
- 1日を24時間として計算しないようにします。サーバは「平日の6時から21時まで」利用するため、1日の利用時間は15時間です。
- 21時から6時までの時間を数えるのではなく、サービス開始時刻から終了時刻までの時間を求めます。
- 平日数は設問で指定された260日を使います。365日を使って計算するものではありません。
FAQ
Q: 6時から21時までは、何時間として数えますか?
A: 経過時間として計算し、時間です。時刻の数字を両端とも数えて16時間とするのではありません。
A: 経過時間として計算し、時間です。時刻の数字を両端とも数えて16時間とするのではありません。
Q: なぜ年間の利用時間を24時間分で計算しないのですか?
A: 情報系サービスのサービス時間は平日の6時から21時までと示されているためです。サービス時間外は、この計算に含めません。
A: 情報系サービスのサービス時間は平日の6時から21時までと示されているためです。サービス時間外は、この計算に含めません。
関連キーワード: サービス時間、リソース使用量、年間利用時間、従量制料金

設問1(2)
問題文を見る本文中のbに入れる表3中の価格モデルの記号①又は②を答えよ。
模範解答
①
解説
解答の導き方
サーバの価格モデルを比べるには、情報系サービスでサーバを実際に使う年間時間と、年間予約した場合の料金を比較します。
本文では、サービス時間が「平日の6時から21時まで」とされています。1日の利用時間は、21時から6時を引いた15時間です。平日は1年間に260日なので、1台当たりの年間リソース使用時間は次のとおりです。
一方、使用量予約は「1日24時間で365日分年間予約」する方式です。料金は従量制料金を25%割引して年単位に換算します。
サーバ1台当たりの料金で比較すると、従量制料金は次のとおりです。
使用量予約は、年間予約時間に25%の割引を適用するため、次のとおりです。
年間の利用時間が予約時間より短いため、この条件では従量制料金の方が低額です。したがって、bには従量制料金の記号を入れます。
誤りやすいポイント
- 1日24時間、365日分を実際に利用するものとして、従量制料金の年間利用時間を計算しないようにします。従量制料金は、情報系サービスのサービス時間に合わせて計算します。
- 使用量予約の25%割引だけを見て、必ず安くなると判断しないようにします。割引後の予約料金と、実際の利用時間に応じた従量制料金を比較します。
- 平日の利用時間は、6時から21時までの15時間です。21時から翌日の6時までの時間を利用時間に加えないようにします。
FAQ
Q: 使用量予約は、なぜ従量制料金より高くなるのですか?
A: 1日24時間、365日分のリソースを予約する一方、情報系サービスの利用は平日のサービス時間に限られるためです。割引後でも、予約時間分の料金が実利用分の従量制料金を上回ります。
A: 1日24時間、365日分のリソースを予約する一方、情報系サービスの利用は平日のサービス時間に限られるためです。割引後でも、予約時間分の料金が実利用分の従量制料金を上回ります。
Q: サーバの料金計算では、サーバの台数も考慮する必要がありますか?
A: 今回は両方の価格モデルを同じサーバ能力で比較するため、台数が同じなら料金の大小関係は変わりません。1台当たりで比較すれば判断できます。
A: 今回は両方の価格モデルを同じサーバ能力で比較するため、台数が同じなら料金の大小関係は変わりません。1台当たりで比較すれば判断できます。
Q: ストレージサービスも同じように、サービス時間に応じて課金されますか?
A: 表3では、ストレージサービスは確保した使用量が月額固定で課金されるとされています。サーバサービスのように、時間単位で利用時間を掛けて料金を求める方式ではありません。
A: 表3では、ストレージサービスは確保した使用量が月額固定で課金されるとされています。サーバサービスのように、時間単位で利用時間を掛けて料金を求める方式ではありません。
関連キーワード: 従量課金、使用量予約、リソース使用量、年間利用時間、割引率
設問1(3)
問題文を見る表4中のcに入れる適切な数値を答えよ。
模範解答
10,800
解説
解答の導き方
表4のcは、2024年度に使うストレージのクラウド利用料金です。まず、2024年度に確保するストレージ容量を求めます。
表1では、情報系サービスのストレージは「100TB」です。また、本文には、2024年度期初には2023年度期初と比べて「20%の容量・能力増加が必要」とあります。したがって、2024年度に確保する容量は次のとおりです。
表1の注記にあるとおり、1TBは1,000GBなので、120TBは120,000GBです。
ストレージは「②使用量予約」を適用します。表3では、ストレージの料金は「10GB当たり100円/月」であり、使用量予約では従量制料金を25%割引して年単位に換算します。よって、1か月分の割引前料金は次のとおりです。
これを12か月分にし、25%の割引を適用すると、年間料金は次のとおりです。
表4の年額の単位は千円なので、千円に換算するとcに入る数値になります。
誤りやすいポイント
- 2023年度期初の容量である100TBのまま計算しないようにします。2024年度期初には20%増加するため、計算に使う容量は120TBです。
- 表1の注記に従い、1TBを1,000GBとして換算します。
- ストレージの料金は月単位です。サーバのように時間単位で計算したり、日数を掛けたりしません。
- 25%割引は、年間料金に対して適用します。割引後の料金は割引前の75%です。
- 最後に、円単位の金額を表4の単位である千円に換算します。
FAQ
Q: ストレージの料金計算で、なぜ1年分として12か月を掛けるのですか。
A: 表3のストレージ料金は月額で示されているため、年間料金にするには12か月分を計算します。
A: 表3のストレージ料金は月額で示されているため、年間料金にするには12か月分を計算します。
Q: 25%割引では、料金に0.25を掛けるのですか。
A: 0.25を掛けるのは割引される金額です。支払額を求めるには、割引前料金に0.75を掛けます。
A: 0.25を掛けるのは割引される金額です。支払額を求めるには、割引前料金に0.75を掛けます。
Q: 最後に千円単位へ換算するのはなぜですか。
A: 表4の年額欄の単位が千円だからです。円単位で計算した金額を1,000で割って表します。
A: 表4の年額欄の単位が千円だからです。円単位で計算した金額を1,000で割って表します。
関連キーワード: クラウド利用料、容量見積り、使用量予約、従量課金、割引計算
設問2:〔サービス事業本部への費用の提示〕について答えよ。
設問2(1)
問題文を見る本文中の下線(ア)について、ITサービスの需要見込みに対する実績の差異を把握する観点で、報告すべきリソース実績は何か。30字以内で答えよ。
模範解答
Rクラウドのサーバとストレージの使用量
解説
解答の導き方
-
下線(ア)は、移行後に新たに割り当てる直接費について、T事業部にどのリソースの実績を報告するかを問うています。報告の目的は、ITサービスの需要見込みと実績との差を把握できるようにすることです。
-
本文では、情報系サービスの需要増加に伴い、2024年度期初には「2023年度期初に比べて20%の容量・能力増加が必要」と予測しています。したがって、需要見込みとの比較には、費用額だけでなく、実際にどれだけのリソースを使ったかが必要です。
-
移行後に使うRクラウドには、サーバとストレージのサービスがあります。また、リソースオンデマンドによって「サーバとストレージのリソース使用量」を動的に割り当てます。需要の増減を確認するには、この両方の使用量を実績として報告する必要があります。
-
以上から、報告すべきリソース実績は、Rクラウドで使ったサーバとストレージの使用量です。
誤りやすいポイント
- クラウド利用料だけを報告対象にすると、費用の変化は分かっても、需要見込みに対してリソースをどれだけ使ったかが分かりません。
- サーバだけ、またはストレージだけを挙げると、情報系サービスを構成するリソースの一方が抜けてしまいます。
- 利用者数や取引件数などの需要指標と、設問が求めるリソース実績を混同しないようにします。
FAQ
Q: なぜ費用額ではなく使用量を報告するのですか?
A: 需要見込みと実績を比較するには、実際に使ったリソースの量を確認する必要があるためです。費用額だけでは、リソースの使用状況を直接把握できません。
A: 需要見込みと実績を比較するには、実際に使ったリソースの量を確認する必要があるためです。費用額だけでは、リソースの使用状況を直接把握できません。
Q: サーバとストレージの両方が必要なのはなぜですか?
A: 情報系サービスではサーバとストレージの両方を使い、Rクラウドでも両方のリソースを割り当てるためです。
A: 情報系サービスではサーバとストレージの両方を使い、Rクラウドでも両方のリソースを割り当てるためです。
Q: リソースオンデマンドを使うと、実績の報告は不要になりますか?
A: 不要にはなりません。必要に応じてリソースを増減できるからこそ、実際の使用量を確認し、需要見込みとの差を把握することが重要です。
A: 不要にはなりません。必要に応じてリソースを増減できるからこそ、実際の使用量を確認し、需要見込みとの差を把握することが重要です。
関連キーワード: クラウドコンピューティング、リソース管理、予算実績管理、需要予測
設問2(2)
問題文を見る本文中の下線(イ)について、指摘された問題の内容を、30字以内で答えよ。
模範解答
・Rクラウド移行後もDC使用料を間接費として配賦すること
・DCを利用しないT事業部にもDC使用料が按分されること
解説
解答の導き方
-
まず、現在の費用配賦方法を確認します。本文では、運用人件費及びDC使用料について「費用の総額を各事業部に按分し、間接費として配賦している」とあります。つまり、DC使用料は、DCを実際にどの事業部がどれだけ利用したかに応じて個別に課金するのではなく、総額を各事業部に割り振っています。
-
次に、移行によって何が変わるかを確認します。情報系サービスで専用に使用するITインフラ群は、外部のクラウドサービスに移行します。そのため、情報系サービスを利用するT事業部のサービスは、移行後、DC上のITインフラ群を利用しなくなります。
-
一方で、DC使用料そのものは、固定料金制の長期契約によって発生し続けます。費用が残ることと、その費用をどの事業部に負担させるべきかは別の問題です。現在のように総額を各事業部に按分すると、DCを利用しなくなったT事業部にもDC使用料が配賦されます。
したがって、指摘された問題は、移行後もDC使用料を間接費として配賦し続けることで、DCを利用しないT事業部にもその費用が割り当てられることです。
誤りやすいポイント
- DC使用料が固定契約で発生し続けることと、T事業部に配賦し続けることを同じ問題として扱わないようにします。費用が発生しても、利用していない事業部に配賦するのが適切とは限りません。
- 問われているのは、クラウド移行後に費用がなくなるかどうかではなく、「現在の間接費の配賦の方法」にどのような問題があるかです。
- ハードウェアリース料などの直接費と、総額を事業部に按分するDC使用料などの間接費を混同しないようにします。
FAQ
Q: クラウド移行後、DC使用料は発生しなくなるのですか?
A: いいえ。本文では、DC使用料は固定料金制の長期契約であり、2026年3月まで費用の変動はないとされています。問題は、発生し続ける費用を利用していないT事業部にも配賦してしまうことです。
A: いいえ。本文では、DC使用料は固定料金制の長期契約であり、2026年3月まで費用の変動はないとされています。問題は、発生し続ける費用を利用していないT事業部にも配賦してしまうことです。
Q: なぜT事業部にDC使用料が配賦されるのですか?
A: 現在は、DC使用料の総額を各事業部に按分する方法だからです。情報系サービスがクラウドへ移行しても、配賦方法を変えなければ、T事業部にも費用が割り当てられます。
A: 現在は、DC使用料の総額を各事業部に按分する方法だからです。情報系サービスがクラウドへ移行しても、配賦方法を変えなければ、T事業部にも費用が割り当てられます。
Q: DC使用料は直接費としてT事業部に課金する費用ですか?
A: いいえ。本文では、DC使用料は費用総額を各事業部に按分する間接費として扱われています。
A: いいえ。本文では、DC使用料は費用総額を各事業部に按分する間接費として扱われています。
関連キーワード: 間接費、直接費、費用配賦、コスト配賦基準、クラウド移行
設問3:〔予算と費用実績の管理に向けた検討〕について答えよ。
設問3(1)
問題文を見る本文中の下線(ウ)の予算管理上のリスクを、35字以内で答えよ。
模範解答
急増する需要に対応してリソースを拡張し、予算を超過する。
解説
解答の導き方
-
問われているのは、販売キャンペーンによる需要の変化が、予算管理にどのようなリスクをもたらすかです。サービスが正常に動くかどうかではなく、予算と実際に発生する費用の関係に注目します。
-
本文では、リソースオンデマンドを使って「急増する需要に対応」できることが確認されています。需要が増えた場合、必要に応じてリソースを拡張できますが、利用するリソースが増えればクラウドの利用料も増加します。
-
一方、2024年3月時点では「販売キャンペーンの規模などは不透明」とされ、現在の計画を超えて需要が増える可能性もあります。予算に織り込んだ需要を実際の需要が上回れば、想定より多くのリソースを利用することになります。
-
その結果、クラウド利用料が予算で見込んだ額を上回る可能性があります。したがって、予算管理上のリスクは、需要増に伴うリソース拡張によって予算を超過することです。
誤りやすいポイント
- 「需要急増に対応できない」と考えるのは誤りです。リソースオンデマンドによって需要には対応できますが、そのために利用料が増えることが問題です。
- リスクを「販売キャンペーンの規模が不透明なこと」だけで終わらせないようにします。不透明さによって需要が予算の想定を超え、費用が増えるところまで説明する必要があります。
- システムの性能やサービス停止ではなく、予算と実際の費用との差に着目します。
FAQ
Q: 販売キャンペーンの需要を2024年度予算に反映するのに、なぜ予算超過のリスクが残るのですか。
A: キャンペーンの規模が確定しておらず、予算に織り込んだ計画より需要が増える可能性があるためです。
A: キャンペーンの規模が確定しておらず、予算に織り込んだ計画より需要が増える可能性があるためです。
Q: リソースオンデマンドが使えることは、予算管理上どのような意味がありますか。
A: 需要に合わせてリソースを増やせる一方、増やしたリソースの利用料も発生します。需要が予算の想定を超えると、費用も想定を超える可能性があります。
A: 需要に合わせてリソースを増やせる一方、増やしたリソースの利用料も発生します。需要が予算の想定を超えると、費用も想定を超える可能性があります。
関連キーワード: 予算管理、需要予測、クラウド利用料、リソース管理、費用超過
設問3(2)
問題文を見る本文中の下線(エ)について、予算管理者として検討すべき対策を、40字以内で答えよ。
模範解答
予算を超過して費用支出をする場合の承認手順を作り、利害関係者と合意する。
解説
解答の導き方
-
まず、予算に影響する状況を確認します。2024年度後半の販売キャンペーンで情報系サービスの需要が急増する見込みですが、2024年3月時点では「販売キャンペーンの規模などは不透明」とされています。そのため、予算に反映した需要を実際の需要が上回る可能性があります。
-
次に、需要が増えたときに何が起こるかを考えます。本文では、リソースオンデマンドを使って「迅速にリソース拡張」を行えると確認されています。これは需要に対応しやすい一方、確保するリソースが増えれば、クラウドの利用料も増加します。したがって、計画を超える需要に応じて拡張すると、予算を超える費用が発生するおそれがあります。
-
設問が尋ねているのは、需要予測の精度を上げる方法や技術的な拡張手順ではなく、予算管理者としての対策です。予算を超える支出が必要になった場合に、誰がどのように承認するかを本番運用開始前に決め、関係者間で合意しておけば、費用の統制と迅速なリソース拡張を両立できます。
誤りやすいポイント
- リソースオンデマンドの利用方法だけを答えないようにします。設問は、リソース拡張の技術面ではなく、予算管理上の対策を尋ねています。
- 需要が増えたら予算を増額する、とだけ答えるのでは不十分です。予算を超える費用をどう承認するかという手順と、利害関係者との事前合意が重要です。
- 費用の発生後に報告するだけでは、予算超過を事前に統制できません。本番運用開始までに対策を関係者へ徹底する点を押さえます。
FAQ
Q: なぜ、予算超過時の承認手順をあらかじめ決める必要があるのですか?
A: 販売キャンペーンの規模によっては、運用中に追加のリソースが必要になるためです。事前に手順を合意しておけば、承認を得ずに支出することを防ぎながら、必要な拡張を判断できます。
A: 販売キャンペーンの規模によっては、運用中に追加のリソースが必要になるためです。事前に手順を合意しておけば、承認を得ずに支出することを防ぎながら、必要な拡張を判断できます。
Q: 予算に余裕を設けておくだけでは不十分ですか?
A: 予算に余裕を設けることは有効ですが、実際の支出が予算を超える場合の承認手順までは定まりません。費用を統制するため、超過時の手続も明確にする必要があります。
A: 予算に余裕を設けることは有効ですが、実際の支出が予算を超える場合の承認手順までは定まりません。費用を統制するため、超過時の手続も明確にする必要があります。
関連キーワード: 予算管理、予算超過、費用統制、承認手続、需要変動

