
システム監査技術者 2009年 午前2 問16
問題文
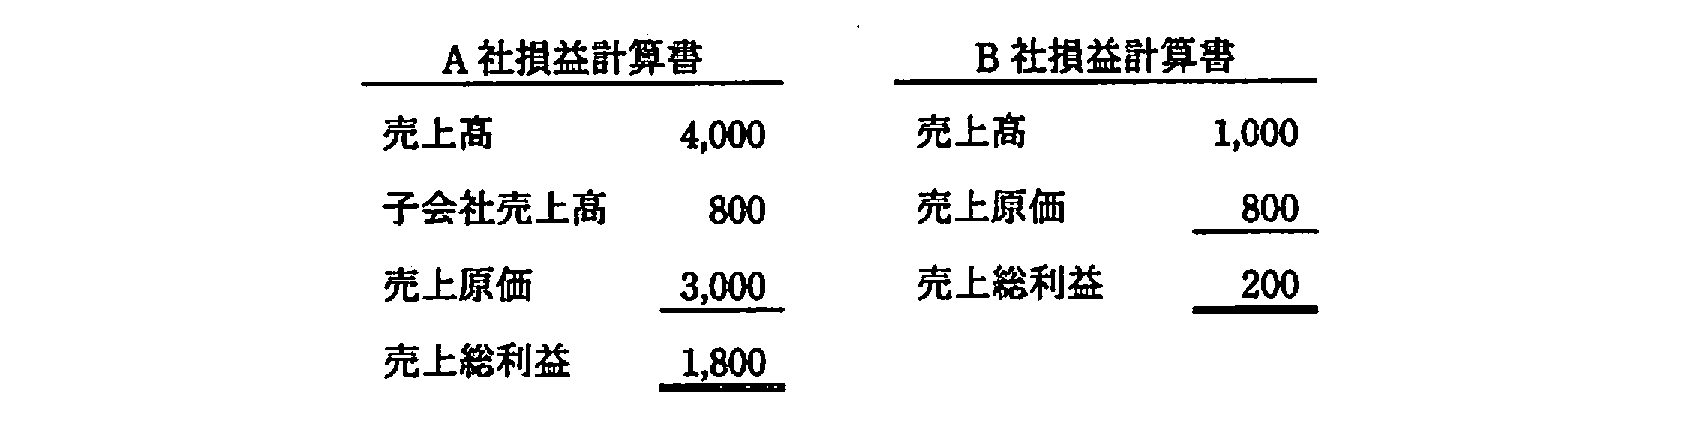
連結売上高総利益率は何%か。ここで、B社はA社の100%子会社で、仕入れはすべて親会社からであり、売上はすべて親会社以外である。また、期首、期末とも在庫はない。
選択肢
ア:34
イ:38
ウ:40(正解)
エ:56
🔒 解説は解答すると表示されます
連結売上高総利益率【午前2解説】
正解の理由
ウの40%です。
連結損益計算書では、親会社と子会社の売上高・売上原価を合算した後、グループ内の取引を相殺消去します。
A社の売上高は、社外向けの4,000とB社向けの800です。B社は売上高1,000をすべて社外に販売しています。したがって、連結売上高は次のとおりです。
A社からB社への売上高800と、B社の仕入高800を相殺します。期首・期末とも在庫がないため、グループ内取引による未実現利益の調整はありません。連結売上総利益は、A社とB社の売上総利益の合計である2,000です。
よって、正しい選択肢はウです。
解法ステップ
-
連結売上高を計算します。
A社とB社の売上高を合算し、グループ内取引であるA社からB社への売上高800を差し引きます。連結売上高は5,000です。 -
連結売上総利益を計算します。
A社の1,800とB社の200を合算して2,000です。グループ内取引の売上高と仕入高は同額なので、相殺しても売上総利益の合計は変わりません。 -
売上総利益率を求めます。
売上総利益2,000を連結売上高5,000で割り、百分率にします。結果は40%です。
選択肢別の誤答解説
-
ア:34%
グループ内売上高800を連結売上高から差し引かず、売上高を5,800としてしまうと、となります。連結では、グループ内の売上高を消去します。 -
イ:38%
連結売上高を正しく5,000とせず、グループ内取引の消去額を誤って計算した場合に近い値になります。売上高の合算後、内部取引の800を一度だけ差し引くことがポイントです。 -
ウ:40%
連結売上総利益2,000を連結売上高5,000で割った値です。 -
エ:56%
連結売上高ではなく、親会社の数値だけを使って比率を計算するなど、連結範囲を誤ると生じやすい値です。親会社と子会社の両方を合算して計算します。
よくある誤解
-
グループ内売上高を連結売上高に含めてしまう
連結では、グループ内の売上高と仕入高を相殺します。社外との取引だけが連結売上高に残ります。 -
内部取引を消去すると売上総利益も必ず減ると考える
この問題では、B社が仕入れた商品をすべて社外に販売しているため、内部取引による利益はグループ外への販売を通じて実現しています。 -
売上総利益率の分母に売上総利益を使う
売上総利益率は「売上総利益 ÷ 売上高」です。分母は連結売上高です。
補足コラム
期末にB社が親会社から仕入れた商品を在庫として保有している場合、その在庫に含まれるグループ内の利益は、まだグループ外に販売されていないため「未実現利益」として消去します。
この問題では期首・期末とも在庫がないため、未実現利益の消去は不要です。内部取引の売上高と仕入高を相殺するだけで計算できます。
FAQ
Q. なぜA社からB社への売上高800を連結売上高から差し引くのですか?
A. グループ内での売買は、連結グループ全体で見ると外部への売上ではないためです。
A. グループ内での売買は、連結グループ全体で見ると外部への売上ではないためです。
Q. 内部取引の消去で売上総利益は変わらないのですか?
A. この問題では、B社が商品をすべて社外に販売し、在庫がありません。そのため、グループ内で計上された利益はグループ外への販売を通じて実現しており、連結売上総利益の合計は変わりません。
A. この問題では、B社が商品をすべて社外に販売し、在庫がありません。そのため、グループ内で計上された利益はグループ外への販売を通じて実現しており、連結売上総利益の合計は変わりません。
関連キーワード: 連結損益計算書、連結売上高、売上総利益率、内部取引の相殺消去、未実現利益

\ せっかくなら /
システム監査技術者を
クイズ形式で学習しませんか?
クイズ画面へ遷移する→

すぐに利用可能!