
システム監査技術者 2012年 午後1 問02
業務改革を伴うシステム導入後の監査に関する次の記述を読んで、設問1~3に答えよ。
K社は、外資系のG企業グループの日本の販売子会社である。K社では、近年、顧客数が増加している。さらに、顧客が在庫を削減する傾向にあるので製品の売上は小口化しており、取引件数が増加していることから、債権管理が重要な課題となっている。K社は、今回、G企業グループとしての統一的なシステムを導入するという方針の基に、ERPシステム(以下、新システムという)を導入した。
新システムは、債権管理を行う上で重要な役割を担っている。監査室は、新システムの稼働後3か月が経過したので、債権管理に重点を置いたシステム監査を実施することにした。
〔新システムの導入に伴う債権管理の改革〕
旧システムは、図1に示すように、各営業部が独自に開発・運用している販売システム・請求システムと、本社の情報システム部が開発・運用している財務部利用の会計システムで構成されていた。
これに対して、新システムでは、図2に示すように、販売から会計までの一連のプロセスがERPシステムのグループ標準仕様を基に構築され、受注出荷モジュールは全ての営業部が利用するようになった。また、財務部が利用する財務会計モジュールのうちの債権管理は、財務部債権管理課が利用している。新システムの導入に伴い、旧システムは、各営業部で個別に策定した計画に基づいて廃止される。
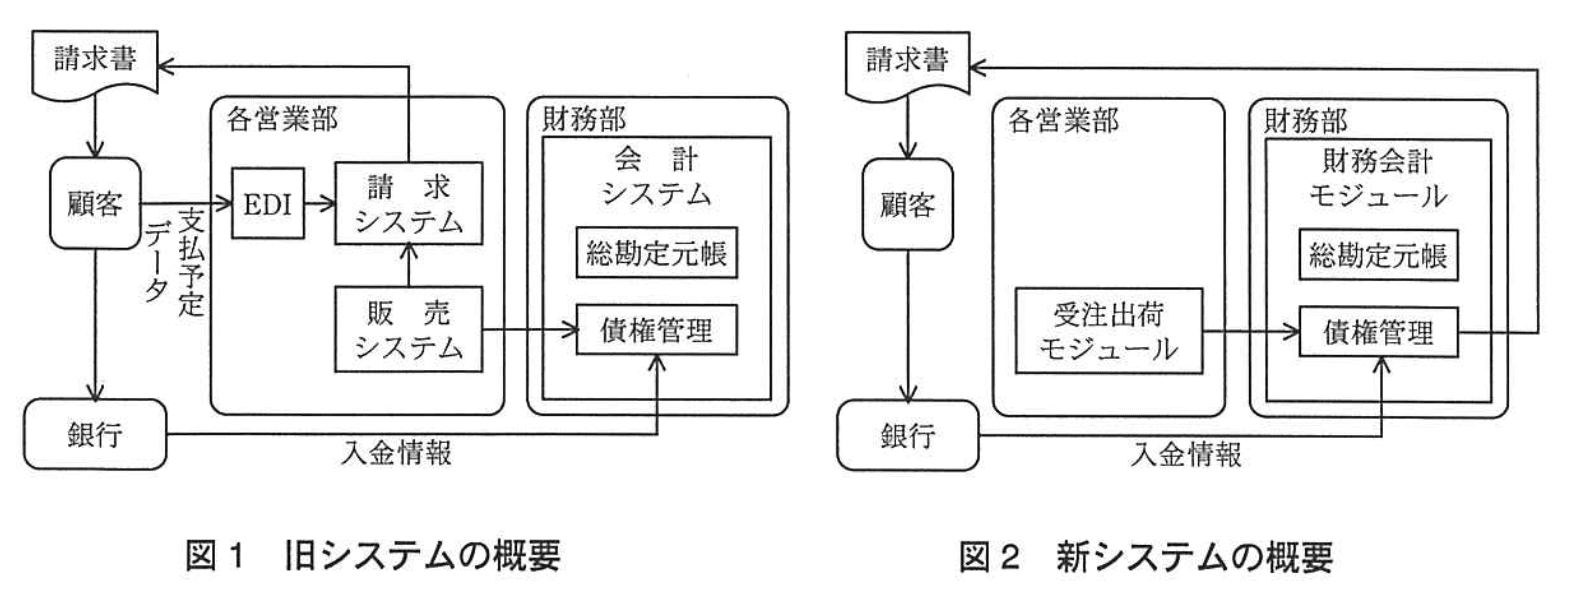
新システムは、システム統合によるシステムコストの最適化の他、次のような債権管理の改革を目的として導入された。
(1) 債権残高の明細管理による債権管理の強化
① 旧システムでは、月次バッチ処理で販売システムの売上データを顧客別に集計して会計システムにデータ連携し、会計システムでは詳細な債権データを管理していなかった。実質的な債権管理は、各営業部が独自に行っていた。具体的には、どの売上に対する入金なのか分かるように、事前に支払予定データをほとんどの顧客からEDIで入手していた。そして、入手したデータと各営業部の請求システムの請求データをマッチングし、各営業部が独自の方針、手続に基づいて債権管理を行っていた。
② 新システムの財務会計モジュールでは、債権残高の明細を一元的に把握できるので、全社ベースで債権の滞留状況などを管理できる。
(2) 請求書発行の一元化による職務分離の強化
① 旧システムでは、各営業部の請求システムで請求書を発行していた。また、各営業部では、請求システムの請求データについて、製品未到着の売上取消、請求直前の単価間違いの修正などを行っていたので、会計システムの債権データと一致しないという状況もあった。
② 新システムでは、ERPシステムの機能によって、債権管理課が財務会計モジュールで請求書の発行、債権データの処理などを行い、売上業務及び債権管理業務について営業部に対する内部牽制を強化できる。
〔新システムの債権管理プロセス〕
新システムを利用した債権管理プロセスは、次のとおりである。
(1) 受注出荷モジュールで生成された売上データは、リアルタイムで自動的に財務会計モジュールにデータ連携され、売上明細単位で債権データが生成される。新システム移行時の債権残高データは、旧システムの会計システムで管理していた債権データを利用している。
(2) 月末に、債権残高合計と当月売上明細が印刷された請求書が、債権管理課から顧客に発送される。
(3) 受注出荷モジュールで対応できない債権の修正がある場合には、各営業部が、債権管理課に請求書の修正依頼を電話で行う。この債権データの追加・修正入力は、債権管理課だけに許可し、各営業部には当該情報の参照だけを許可している。
(4) 営業部ごとに開設された入金用口座に、顧客から代金が振り込まれる。ファームバンキングからダウンロードした入金情報を財務会計モジュールに自動連携することで、入金データが作成される。この後、入金データと、対応する債権データとの消込処理が行われ、各債権データに入金済みのフラグが設定される。請求書の合計額と入金データが一致すれば自動的に消込処理が行われるが、一致しない場合には、債権管理課の担当者が債権データに対して消込入力を行う必要がある。実際、取引量の多い大手顧客ほど、顧客自身の債務データに基づいて支払うことが多いので、請求書どおりの入金は期待できない。
(5) 債権残高が売上明細単位で管理されるので、債権の滞留情報なども詳細に把握できる。また、各営業部を含め、CSV形式で債権データをダウンロードできる機能が提供されている。
〔システム監査の結果〕
監査担当者は、システム監査の結果として、監査室長に次のような報告を行った。
(1) 旧システムから新システムに移行した債権データが完全に消し込まれていない顧客が3割程度残っていた。この債権残高の管理状況では、新システムの導入目的を十分に満たしているとはいえない。これは、移行に利用した債権データに関する問題が想定できたにもかかわらず、十分な対応手続がとられていなかったことが原因だと判断する。更に調査したところ、新システムの開発プロジェクトでは、各営業部の請求システムの請求データを利用する代替案が検討されたものの、採用されなかったことが把握された。
(2) 新システム導入後の債権明細については、債権データとの消込作業が完了していないものが多かった。この点について具体的な原因を調査するために、業務量及び業務手順の面から追加の監査を実施する必要がある。
(3) 債権データの修正に関して、正当性を保証できる手続が整備されていない部分があった。この点を除けば、データ修正に関する正当性のコントロールについては、特に問題はなかった。
設問1:〔システム監査の結果〕(1)について、(1)、(2)に答えよ。
設問1(1)
問題文を見る監査担当者が指摘した、“移行に利用した債権データに関する問題”を、40字以内で述べよ。
模範解答
移行した残高は顧客別合計であり、通常の手続では、詳細な債権管理はできない。
解説
解答の導き方
この設問では、旧システムから移行した債権データに、詳細な債権管理を妨げるどのような問題があったかを考えます。
まず、旧システムの会計システムでは、販売システムの売上データを「顧客別に集計」して連携していました。また、本文には「会計システムでは詳細な債権データを管理していなかった」とあります。つまり、会計システムにあった債権データは、売上明細ごとの残高ではなく、顧客単位に集約された残高だったと分かります。
次に、新システムへの移行時には、「旧システムの会計システムで管理していた債権データを利用」しています。一方、新システムでは売上データから「売上明細単位で債権データが生成」され、入金との消込や債権の滞留状況の管理を行います。
したがって、移行元のデータが顧客別の合計だけでは、どの売上明細に対応する残高なのかを特定できません。そのため、移行した残高を売上明細ごとに消し込んだり、明細単位で滞留状況を把握したりすることが難しくなります。問題となるのは、移行データの粒度が新システムで必要とする明細単位の管理に足りないことです。
誤りやすいポイント
- 「3割程度残っていた」という消込未完了の割合だけを答えると、移行データの具体的な問題を説明できません。
- 移行手続が不十分だったことだけに着目すると、データ自体の問題を捉え損ねます。設問が問うているのは、移行元の債権データの内容です。
- 顧客別の合計と売上明細単位の残高を同じものとして扱わないようにします。顧客別合計だけでは、個々の売上への対応関係が分かりません。
FAQ
Q: なぜ旧システムの債権データでは、新システムの詳細な管理が難しいのですか?
A: 旧システムの会計システムでは顧客別に集計したデータを扱っており、売上明細ごとの残高が分からないためです。
A: 旧システムの会計システムでは顧客別に集計したデータを扱っており、売上明細ごとの残高が分からないためです。
Q: 消込が完了していない顧客が残ったことは、何を示していますか?
A: 移行データの粒度が新システムの明細単位の管理に合わず、明細と入金の対応付けが難しかったことを示しています。
A: 移行データの粒度が新システムの明細単位の管理に合わず、明細と入金の対応付けが難しかったことを示しています。
Q: 旧システムでは債権管理を行っていなかったのですか?
A: 債権管理自体は各営業部が独自に行っていました。ただし、会計システムでは詳細な債権データを管理していませんでした。
A: 債権管理自体は各営業部が独自に行っていました。ただし、会計システムでは詳細な債権データを管理していませんでした。
関連キーワード: 債権管理、データ移行、データ粒度、債権残高、消込処理

設問1(2)
問題文を見る“請求データを利用する代替案”が採用されなかった理由として考えられる事項を、40字以内で述べよ。
模範解答
請求データは独自に修正されており、債権データとの調整は困難と判断した。
解説
解答の導き方
-
問われているのは、旧システムの債権データではなく、各営業部の請求システムの請求データを新システムへの移行に利用する案が採用されなかった理由です。したがって、請求データの性質と、債権データとの関係に注目します。
-
旧システムでは、各営業部が請求システムを運用していました。また、請求システムのデータについて「製品未到着の売上取消」や「請求直前の単価間違いの修正」を行っていたとあります。つまり、請求データには各営業部による独自の修正が加えられていました。
-
その結果、本文には請求システムのデータが「会計システムの債権データと一致しないという状況もあった」とあります。請求データを移行元にすると、会計システムで管理していた債権データとの不一致を解消するため、照合や調整が必要になります。
-
新システムでは債権残高を一元管理するため、移行するデータの整合性が重要です。独自に修正され、債権データとも一致しないことがある請求データでは、移行時の調整が難しいと判断された、と考えられます。
誤りやすいポイント
- 「請求データに明細があるから、移行元として適している」とだけ考えないようにします。明細の有無だけでなく、既存の債権データと一致するかが重要です。
- 採用されなかった理由を、単に「各営業部が個別に管理していたため」とだけ述べると、データを使う上での具体的な問題が伝わりません。独自修正によって債権データとの不一致が生じていた点まで結び付けます。
- 新システムの導入目的や、旧システムを廃止する計画だけを理由にしないようにします。この設問では、請求データを移行に使う場合の整合性と調整の難しさが焦点です。
FAQ
Q: 請求データが細かく記録されていても、移行に使えない場合があるのですか?
A: あります。明細があっても、債権残高と一致しなければ、移行前後のデータを照合して差異を調整する必要があります。
A: あります。明細があっても、債権残高と一致しなければ、移行前後のデータを照合して差異を調整する必要があります。
Q: ここでいう調整の難しさは、何との不一致から生じますか?
A: 各営業部の請求システムのデータと、会計システムで管理していた債権データとの不一致です。
A: 各営業部の請求システムのデータと、会計システムで管理していた債権データとの不一致です。
Q: 「独自に修正されていた」とだけ答えても十分ですか?
A: それだけでは、なぜ移行案が採用されなかったのかが明確になりません。修正によって債権データとの整合がとれず、調整が難しいという因果関係まで示します。
A: それだけでは、なぜ移行案が採用されなかったのかが明確になりません。修正によって債権データとの整合がとれず、調整が難しいという因果関係まで示します。
関連キーワード: 債権管理、データ移行、データ整合性、データ照合
設問2:
問題文を見る〔システム監査の結果〕(2)について、どのような監査要点を追加すべきか。業務量及び業務手順の面から、それぞれ35字以内で述べよ。
模範解答
業務量:債権消込作業を実施できる要員が十分に配置されているか。
業務手順:各営業部から消込情報を正確に入手する手順が確立されているか。
解説
解答の導き方
-
まず、追加監査の対象となる問題を確認します。監査結果では、新システム導入後の債権明細について「債権データとの消込作業が完了していないものが多かった」とされています。したがって、未消込が多くなる原因を、設問の指定どおり業務量と業務手順の両面から考えます。
-
業務量の面では、消込作業に必要な作業量に対して、担当者が足りているかが確認点になります。新システムでは、請求書の合計額と入金データが一致しない場合、債権管理課の担当者が債権データに対して消込入力を行う必要があります。さらに、大手顧客ほど顧客自身の債務データに基づいて支払うことが多く、請求書どおりの入金は期待できません。自動消込されず手作業となる件数が多い状況では、作業を実施できる要員が十分に配置されているかを監査する必要があります。
-
業務手順の面では、手作業で消し込むために必要な情報を、どこからどのように得るのかが確認点になります。旧システムでは、各営業部が顧客から入手した支払予定データと請求データをマッチングしていました。一方、新システムでは消込処理を債権管理課が行います。入金額が請求書の合計額と異なる場合に、どの売上明細への入金かを判断できるよう、各営業部から消込情報を正確に入手する手順が確立されているかを確認します。
誤りやすいポイント
- 業務量の監査要点を、単に「消込作業の件数を把握しているか」とするだけでは不十分です。作業量に見合う要員が配置されているかまで確認します。
- 業務手順の監査要点を、債権管理課内の入力手順だけに限定しないようにします。消込判断に必要な情報を各営業部から正確に入手する手順も重要です。
- 請求書どおりに入金されないことを、顧客の支払誤りだけの問題と捉えないようにします。本文では、そのような入金が想定されており、手作業での消込が必要になる業務上の条件として示されています。
- 「消込が完了していない」という結果だけを挙げるのではなく、業務量と業務手順それぞれについて、確認すべき管理上の要点を述べます。
FAQ
Q: なぜ要員の配置が監査要点になるのですか?
A: 請求書の合計額と入金データが一致しない場合は担当者による消込入力が必要で、手作業の件数が多ければ、要員不足が未消込の原因になり得るためです。
A: 請求書の合計額と入金データが一致しない場合は担当者による消込入力が必要で、手作業の件数が多ければ、要員不足が未消込の原因になり得るためです。
Q: なぜ各営業部からの情報入手を確認するのですか?
A: 旧システムでは各営業部が支払予定データと請求データをマッチングしていました。新システムでは債権管理課が消込を担うため、営業部が持つ消込に必要な情報を正確に連携する手順が必要です。
A: 旧システムでは各営業部が支払予定データと請求データをマッチングしていました。新システムでは債権管理課が消込を担うため、営業部が持つ消込に必要な情報を正確に連携する手順が必要です。
Q: 自動消込の仕組みを確認することが中心ではないのですか?
A: 自動消込は請求書の合計額と入金データが一致する場合に行われます。本文では一致しない入金が想定されているため、手作業に対応する要員と情報連携の手順も監査対象になります。
A: 自動消込は請求書の合計額と入金データが一致する場合に行われます。本文では一致しない入金が想定されているため、手作業に対応する要員と情報連携の手順も監査対象になります。
関連キーワード: 債権管理、消込処理、業務量分析、要員配置、業務手順
設問3:〔システム監査の結果〕(3)の正当性に関して、(1)、(2)に答えよ。
設問3(1)
問題文を見る新システムの債権管理手続において考えられる問題点を、35字以内で述べよ。
模範解答
正当な承認に基づいているのか確認せずに、データの修正を行っている。
解説
解答の導き方
-
問われているのは、債権データの修正について、正当性を確かめる手続上の問題点です。まず、修正の依頼と入力を誰が行うのかを確認します。
-
債権管理プロセスでは、「各営業部が、債権管理課に請求書の修正依頼を電話で行う」とされています。また、データの追加・修正入力は債権管理課だけに許可されています。つまり、営業部からの依頼を受けて、債権管理課がデータを修正する流れです。
-
入力できる担当者を債権管理課に限定していることは、誰がデータを変更できるかというアクセス制御にはなっています。しかし、それだけでは、修正依頼が正当な承認を受けたものかどうかまでは確認できません。電話で依頼を受けるだけでは、承認の有無や根拠を確かめられるとは限らないためです。
-
〔システム監査の結果〕(3)でも、「正当性を保証できる手続が整備されていない部分があった」とされています。したがって問題点は、入力担当者の制限ではなく、修正依頼が正当な承認に基づくものかを確認しないまま、データを修正してしまうことです。
誤りやすいポイント
- 修正入力を債権管理課だけに許可しているため、正当性の確認も十分だと考えてしまうこと。入力者を限定する統制と、修正の承認を確認する統制は別です。
- 問題点を「電話で依頼していること」だけに絞ることです。電話という手段自体ではなく、依頼が正当な承認に基づくものか確認する手続がないことが問題です。
- 営業部に修正入力権限があると誤解することです。本文では、営業部には参照だけが許可されています。
FAQ
Q: 債権管理課だけが修正入力できれば、正当性は保証されますか。
A: いいえ。入力できる人を限定することで変更者は管理できますが、修正内容が適切に承認されたものかどうかは、別途確認する必要があります。
A: いいえ。入力できる人を限定することで変更者は管理できますが、修正内容が適切に承認されたものかどうかは、別途確認する必要があります。
Q: 電話での修正依頼には、どのようなリスクがありますか。
A: 依頼の記録や承認の根拠が残りにくく、正当な承認に基づく依頼かを後から確かめにくくなることです。
A: 依頼の記録や承認の根拠が残りにくく、正当な承認に基づく依頼かを後から確かめにくくなることです。
Q: 修正の正当性を確かめるには、何を確認すればよいですか。
A: 修正依頼に必要な承認があることと、その承認を確認した上でデータを修正していることを確かめます。
A: 修正依頼に必要な承認があることと、その承認を確認した上でデータを修正していることを確かめます。
関連キーワード: 承認統制、アクセス制御、職務分離、変更管理、監査証跡
設問3(2)
問題文を見る(1)の問題点を除き、データ修正に関する正当性のコントロールを確かめるために、監査担当者はどのような監査要点を設定したか。35字以内で述べよ。
模範解答
債権データへのアクセス制限が適切に設定されているか、確かめる。
解説
解答の導き方
-
問われているのは、債権データの修正について、正当性を確かめるために設定する監査要点です。ただし、(1)の問題点は除いて考えます。
-
本文では、債権データの追加・修正入力は「債権管理課だけに許可」し、各営業部には「参照だけを許可」していると説明されています。つまり、データを変更できる人を限定し、営業部には変更権限を与えないというアクセス制御が設けられています。
-
この制御が適切に働くには、実際のシステム上でも、利用者や所属に応じて登録・修正の権限が正しく設定されている必要があります。方針として権限を分けているだけでは、設定ミスによって権限のない利用者が修正できる可能性が残るためです。
-
したがって、監査では、債権データへのアクセス権限が適切に設定され、修正できる利用者が必要な範囲に限定されているかを確かめます。
誤りやすいポイント
- (1)の問題点に関する監査要点と混同しないようにします。ここで問われているのは、その問題点を除いたうえでのアクセス制御です。
- 「債権管理課だけが修正する」という業務上のルールを確認するだけでは不十分です。システムの権限設定が、そのルールどおりになっているかを確かめる必要があります。
- 修正内容や修正理由の確認だけに注目すると、アクセス権限の設定を監査するという要点から外れてしまいます。
FAQ
Q: なぜアクセス権限の設定が、データ修正の正当性につながるのですか?
A: 権限のない利用者が債権データを変更できないようにすることで、不適切な修正を防止できるからです。
A: 権限のない利用者が債権データを変更できないようにすることで、不適切な修正を防止できるからです。
Q: 営業部が債権データを参照できることも問題ですか?
A: 本文では、営業部には参照だけを許可しています。変更できない状態が保たれていれば、参照できること自体は問題とは限りません。
A: 本文では、営業部には参照だけを許可しています。変更できない状態が保たれていれば、参照できること自体は問題とは限りません。
関連キーワード: アクセス制御、アクセス権限、職務分掌、データ修正管理

