
システム監査技術者 2022年 午後1 問02
ワークフローに関わるシステムの監査に関する次の記述を読んで、設問に答えよ。
流通業のB社は、数年前にワークフローシステムを導入し、様々な申請書、依頼書、りん議書など(以下、申請書等という)を電子的に処理できるようになった。一方で、紙の申請書等が必要な事務処理が多く残っており、2年前に新型コロナウイルス感染症への対応としてリモートワークを拡大した際に、オフィスへの出社が必要な要因の一つになっていることが判明した。従業員からも、不要と思われる申請書等がある、必要な申請書等でも紙への押印や署名を不要にしたり、記載項目を簡素化したりできるものがあるという声が出ていた。働き方改革の観点からも、仕事の内容と従業員の状況に応じて、オフィスへの出社とリモートワークを柔軟に組み合わせて勤務できるようにする方針となった。
そのため、1年前にワークフローを見直すタスクフォース(以下、タスクフォースという)が設置され、申請書等の更なるペーパーレス化に取り組んできた。現在は対象の申請書等の洗い出しと対応方針の策定を終えた段階にあり、今後は対応方針に沿った実行とフォローアップを行いながら、次年度の活動計画を検討する。
このような状況を踏まえ、監査部は、タスクフォースの活動目的に沿ってワークフローが見直されているかどうかを確かめるためにシステム監査を行うこととした。
〔タスクフォースの概要〕
監査部の監査チームは、予備調査として、タスクフォース発足時の資料を入手して、タスクフォースの活動内容を把握した。その概要は次のとおりである。
(1) タスクフォースの活動目的
ワークフローを見直して、紙への押印又は署名が必要な申請書等を原則として全て廃止することによって、働き方改革を推進する。
(2) 体制
情報システム部長が責任者、情報システム部企画課が事務局を務め、社内の各部署から代表者が参画する。
(3) 見直しの対象
社内の各部署が様式を定めている申請書等で、紙を使用して処理しているものを見直しの対象とする。
(4) 見直し方針
① まず、従業員の意見を踏まえた上で、社内規則の改訂も含めて、業務を抜本的に見直すことによって、紙の申請書等が必要な事務処理そのものを廃止することを検討する。
② 事務処理を廃止できない場合、申請書等の記載項目をできるだけ簡素化し、ワークフローシステムなどを利用して電子的な方法で処理できるようにする。
③ 押印又は署名が必要で電子的な方法によって処理できない場合、今後の再検討のために、押印又は署名が必要な理由を明確にする。
④ 急きょ、リモートワークを実施することになった影響で暫定的な対応を行っている場合、押印や署名を不要とする目標時期を定める。
〔ワークフローに関わるシステムなどの状況〕
監査チームは、予備調査として、情報システム部の関係者にワークフローに関わるシステムなどの状況についてヒアリングした。その概要は次のとおりである。
(1) B社では、電子メール(以下、メールという)、スケジューラー、文書作成、表計算などの機能が一体となったグループウェアも導入されている。グループウェアでは、各機能を連携させることで、業務の効率向上に寄与するワークフローを簡易に作成することができる。また、ワークフローシステムとグループウェアは、図1に示すように、同じ認証システムを利用している。
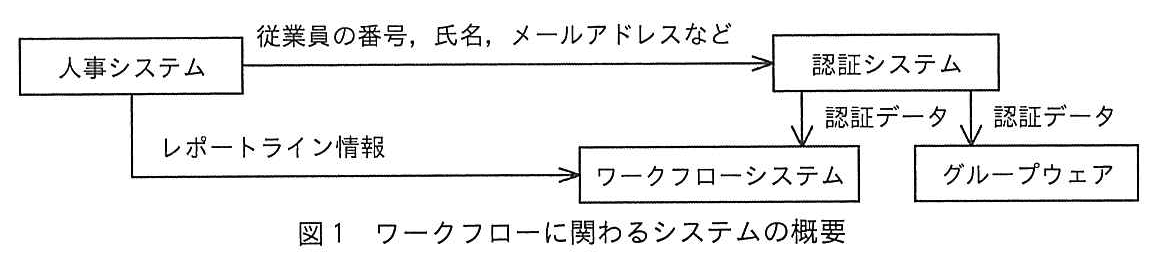
(2) ワークフローシステムには、各従業員の上長を示す情報であるレポートライン情報を人事システムから取得して、あらかじめ承認者を設定する機能がある。一方で、グループウェアには、そのような機能はない。したがって、今回の見直しに伴い、グループウェアでワークフローを作成する予定の部署に対しては、ワークフローシステムを利用するように変更を促すことを考えている。
(3) 経営者からは、既存の業務プロセスにあるボトルネックを解消して、業務の効率を更に向上するように指示されている。これを受けて、情報システムの様々なログデータを分析する技術を利用することを検討している。
(4) 市販の製品として、紙への押印や署名を代替できる電子署名システムが実用化されており、会社を横断したワークフローに関わる機能もある。法務部へのヒアリングで、利用部門から具体的に依頼があれば、業務の見直しとして、電子署名の利用を検討するという旨の回答を得ている。
〔企画課長へのヒアリング結果〕
監査チームは、予備調査として、タスクフォースの事務局である情報システム部の企画課長にヒアリングし、関係資料を閲覧した。その結果は次のとおりである。
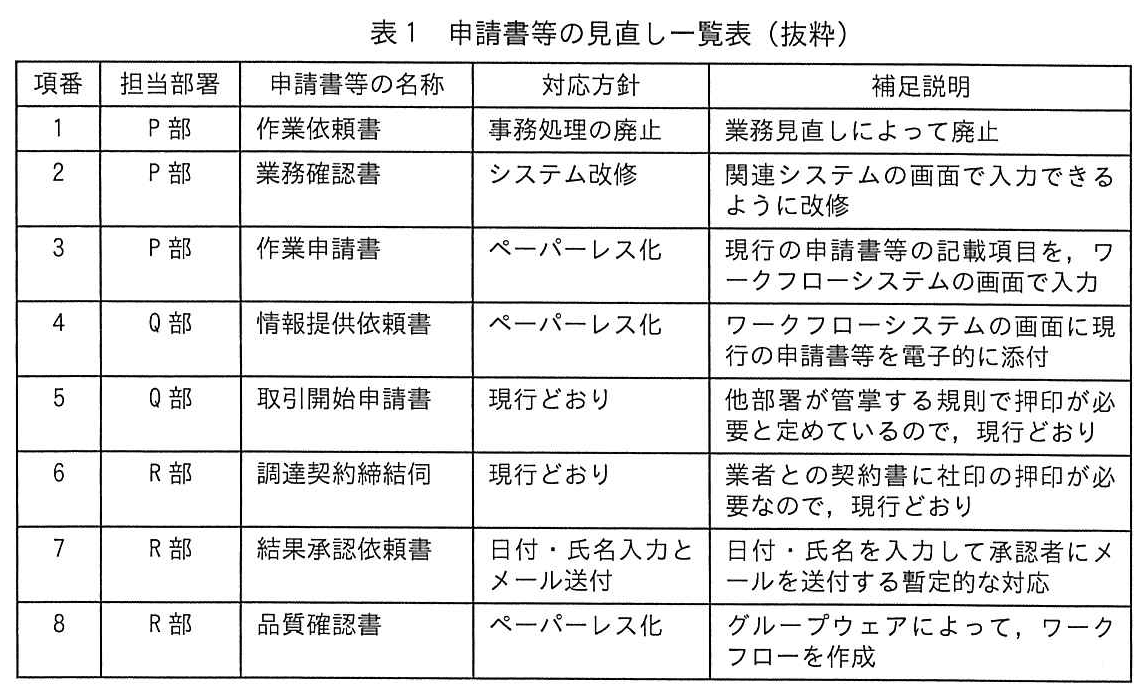
(1) 各部署で対象となる申請書等を洗い出した上で、年間の利用回数、対応方針と補足説明、見直し時期などを事務局に提出している。提出された内容は、事務局で、表1のとおり“申請書等の見直し一覧表”として取りまとめた。
(2) 事務局は、対応方針として、“事務処理の廃止”、“システム改修”、“ペーパーレス化”、“日付・氏名入力とメール送付”、“現行どおり”の五つの選択肢を提示した。各部署は、これらの中から選択した上で、補足説明を付記している。
〔本調査の実施〕
監査チームは、予備調査の結果を基に本調査を行った。その内容は次のとおりである。
(1) 申請書等をペーパーレス化しても、業務を抜本的に見直していない可能性がある。その状況を確かめるために、表1の項番3と項番4の申請書等について、担当部署での検討資料を閲覧して、検討のために実施した事項を確認した。
(2) 業務の見直しが各部署の観点で行われており、部署を横断した見直しが行われていない可能性がある。その状況を確かめるために、表1の項番5と項番6の申請書等の担当部署が検討のために他部署に依頼した事項を確認した。
(3) 表1の項番7の申請書等について、タスクフォースの見直し方針に沿った対応となっているかどうかを担当部署に確認した。
(4) 表1の項番8の申請書等について、事務局からはグループウェアではなくワークフローシステムを使ってペーパーレス化を行うように求めようとしている。しかし、グループウェアでのワークフロー作成を一律に見送った場合には業務効率の観点から支障が生じる可能性があるので、担当部署に検討状況を確認した。
(5) ペーパーレス化を行う効果として、単にオフィスへの出社を不要にしたり、事務の手間を削減したりするだけでなく、経営者の指示を踏まえて、業務の効率を更に向上する取組を可能にすることも考えられる。そのような取組を行う予定があるかどうかについて、次年度の活動計画案を閲覧して確認した。
設問1:
問題文を見る〔本調査の実施〕(1)について、監査チームが両方の申請書等の検討資料について共通して確認した事項を、40字以内で具体的に答えよ。
模範解答
紙の申請書等が必要な事務処理の廃止と、記載項目の簡素化を検討したかどうか
解説
解答の導き方
-
この設問で問われているのは、表1の項番3と項番4の検討資料に共通して、監査チームが何を確認したかです。それぞれの申請書等に固有の事情ではなく、両方に当てはまる確認事項を考えます。
-
タスクフォースの見直し方針では、まず、業務を抜本的に見直して「紙の申請書等が必要な事務処理そのものを廃止すること」を検討します。廃止できない場合は、記載項目を簡素化した上で、電子的に処理できるようにします。つまり、紙の様式を電子化する前に、元の事務処理や申請書等の内容を見直す段階があります。
-
表1の項番3は、現行の記載項目をワークフローシステムの画面で入力する対応です。項番4は、現行の申請書等を電子的に添付する対応です。どちらも電子的な処理にはなりますが、それだけでは、事務処理の廃止や記載項目の簡素化を検討したかどうかは分かりません。
-
したがって、両方の検討資料で共通して確認するのは、紙の申請書等が必要な事務処理の廃止と、記載項目の簡素化を検討したかどうかです。実際に廃止や簡素化を実施したかではなく、方針に沿って検討したかを確認します。
誤りやすいポイント
- 電子的に処理できるようにしたことだけを確認事項にしないようにします。設問は、ペーパーレス化の方法ではなく、業務を抜本的に見直したかを問うています。
- 項番3の入力方法と項番4の添付方法の違いに注目しすぎると、両方に共通する確認事項を見落とします。
- 「事務処理の廃止」と「記載項目の簡素化」は、どちらか一方だけでは不十分です。見直し方針では、まず廃止を検討し、廃止できない場合には記載項目を簡素化する流れです。
- 実施済みかどうかではなく、検討したかどうかを答えます。
FAQ
Q: 項番3と項番4では対応方法が異なりますが、なぜ同じ確認事項になるのですか?
A: どちらも現行の申請書等を電子的に扱う対応だからです。電子化の方法が異なっても、元の事務処理を廃止できないか、記載項目を簡素化できないかという確認は共通します。
A: どちらも現行の申請書等を電子的に扱う対応だからです。電子化の方法が異なっても、元の事務処理を廃止できないか、記載項目を簡素化できないかという確認は共通します。
Q: 事務処理の廃止と記載項目の簡素化は、両方を実施する必要がありますか?
A: 設問で確認するのは、両方を実施したかではなく、タスクフォースの方針に沿って検討したかです。事務処理を廃止できない場合は、記載項目の簡素化を検討します。
A: 設問で確認するのは、両方を実施したかではなく、タスクフォースの方針に沿って検討したかです。事務処理を廃止できない場合は、記載項目の簡素化を検討します。
関連キーワード: 業務プロセス見直し、ペーパーレス化、事務処理の廃止、記載項目の簡素化、監査手続

設問2:
問題文を見る〔本調査の実施〕(2)について、監査チームが表1の項番5と項番6の申請書等の担当部署に確認した事項を、それぞれ25字以内で具体的に答えよ。
模範解答
項番5:規則管掌部署に押印不要とする改訂を依頼したか
項番6:法務部に電子署名の利用の検討を依頼したか
解説
解答の導き方
〔本調査の実施〕(2)では、担当部署がそれぞれの事情だけで判断し、他部署と連携した見直しをしていない可能性を確かめています。そのため、確認すべきなのは「現行どおり」とした理由そのものではなく、必要な見直しを他部署に依頼したかどうかです。
項番5の「取引開始申請書」は、補足説明に「他部署が管掌する規則で押印が必要と定めている」とあります。タスクフォースの見直し方針では、社内規則の改訂も含めて業務を見直すことになっています。したがって、規則を管掌する部署に、押印を不要とする規則改訂を依頼したかを確認します。
項番6の「調達契約締結伺」は、補足説明に「業者との契約書に社印の押印が必要」とあります。一方、法務部は、利用部門から具体的な依頼があれば、業務の見直しとして電子署名の利用を検討すると回答しています。したがって、担当部署が法務部に電子署名の利用検討を依頼したかを確認します。
このように、項番5では押印を必要とする規則の改訂、項番6では電子署名の利用検討を、それぞれ関係する他部署に依頼したかが確認事項になります。
誤りやすいポイント
- 項番5について、「押印が必要な理由を確認したか」と答えるのは不十分です。規則の改訂を含む見直しが可能か、規則管掌部署に依頼したかが問われています。
- 項番6について、「電子署名を導入したか」と答えるのは不適切です。確認するのは導入の有無ではなく、法務部に利用検討を依頼したかです。
- 2項目とも、担当部署内で検討したかではなく、関係する他部署に働きかけたかに注目します。
FAQ
Q: 項番5で、規則管掌部署に改訂を「依頼したか」を確認するのはなぜですか。
A: 押印の要件が他部署の管掌する規則に定められているためです。担当部署だけでは規則を変更できず、規則管掌部署との連携が必要です。
A: 押印の要件が他部署の管掌する規則に定められているためです。担当部署だけでは規則を変更できず、規則管掌部署との連携が必要です。
Q: 項番6では、電子署名を導入する方針が決まったかまで確認するのですか。
A: いいえ。法務部は具体的な依頼があれば利用を検討するとしているため、まず確認するのは担当部署がその検討を依頼したかどうかです。
A: いいえ。法務部は具体的な依頼があれば利用を検討するとしているため、まず確認するのは担当部署がその検討を依頼したかどうかです。
関連キーワード: 業務プロセス見直し、規程改訂、電子署名、部門間連携、システム監査
設問3:
問題文を見る〔本調査の実施〕(3)について、監査チームが行った監査手続を、40字以内で答えよ。
模範解答
担当部署にヒアリングして、押印や署名を不要とする目標時期の設定を確認した。
解説
解答の導き方
-
〔本調査の実施〕(3)では、表1の項番7の申請書等について、タスクフォースの見直し方針に沿っているかを確認しています。したがって、項番7の対応内容と見直し方針を照らし合わせます。
-
表1の項番7では、「日付・氏名を入力して承認者にメールを送付する暫定的な対応」とされています。つまり、押印や署名を不要にする恒久的な方法が決まっているのではなく、当面の対応にとどまっています。
-
見直し方針④には、急きょリモートワークを実施することになった影響で暫定的な対応を行っている場合、「押印や署名を不要とする目標時期を定める」とあります。そのため、暫定対応をしているだけでなく、押印や署名を不要にする時期が設定されているかを確かめる必要があります。
-
表1の記載からは、その目標時期が設定されているか分かりません。そこで、監査チームは担当部署にヒアリングし、目標時期の設定状況を確認するという監査手続を行います。
誤りやすいポイント
- メール送付の暫定対応を実施していることだけで、見直し方針に沿っていると判断しないようにします。方針では、押印や署名を不要にする目標時期も定める必要があります。
- 「押印や署名を不要にする方法」を確認するのではなく、ここで問われている監査手続は、暫定対応に対して目標時期が設定されているかを確認することです。
- 表1の一覧表を閲覧するだけでは、目標時期の設定有無は分かりません。設問では、担当部署への確認が求められています。
FAQ
Q: 項番7の対応が「暫定的」と分かるのはなぜですか。
A: 補足説明に、日付・氏名を入力して承認者にメールを送付する対応が「暫定的な対応」と明記されているためです。
A: 補足説明に、日付・氏名を入力して承認者にメールを送付する対応が「暫定的な対応」と明記されているためです。
Q: 目標時期は、何を不要にする時期ですか。
A: 見直し方針④にあるとおり、押印や署名を不要にする時期です。暫定対応を終える時期を確認します。
A: 見直し方針④にあるとおり、押印や署名を不要にする時期です。暫定対応を終える時期を確認します。
Q: 目標時期の確認は、なぜ担当部署へのヒアリングで行うのですか。
A: 表1には暫定対応の内容は記載されていますが、目標時期の設定状況は記載されていないため、担当部署に確認する必要があります。
A: 表1には暫定対応の内容は記載されていますが、目標時期の設定状況は記載されていないため、担当部署に確認する必要があります。
関連キーワード: 監査手続、監査証拠、暫定対応、目標時期、ワークフロー
設問4:
問題文を見る〔本調査の実施〕(4)について、監査チームが業務効率の観点から生じる可能性があると考えた支障の内容を、40字以内で答えよ。
模範解答
グループウェアの各機能と連携したワークフローの簡易な作成が難しくなる。
解説
解答の導き方
-
問われているのは、表1の項番8の申請書等について、グループウェアでのワークフロー作成を一律に見送った場合に、業務効率の面でどのような支障が生じるかです。項番8では、担当部署が「グループウェアによって、ワークフローを作成」する方針です。
-
グループウェアには、メール、スケジューラー、文書作成、表計算などの機能があります。本文には、それらの「各機能を連携させることで、業務の効率向上に寄与するワークフローを簡易に作成することができる」とあります。つまり、グループウェアを使う利点は、複数の機能を組み合わせたワークフローを手軽に作れることです。
-
一方、ワークフローシステムには人事システムからレポートライン情報を取得して承認者を設定する機能があり、グループウェアにはその機能がありません。そのため、事務局がワークフローシステムの利用を促そうとしています。ただし、設問で問われているのは、承認者設定の機能差ではなく、グループウェアの利用を一律に見送ったときの業務効率上の支障です。
-
したがって、グループウェアの各機能と連携させたワークフローを簡易に作成できなくなることが、想定される支障です。
誤りやすいポイント
- グループウェアにレポートライン情報を使った承認者設定機能がないことを、そのまま「業務効率上の支障」と答えないようにします。これはワークフローシステムへの変更を促す理由です。
- 「認証システムを共有している」ことは、両システムを利用する際の認証に関する情報であり、設問が尋ねる支障の内容とは異なります。
- 単に「ワークフローの作成ができなくなる」とするのでは不十分です。問題となるのは、グループウェアの各機能との連携を生かした簡易な作成が難しくなる点です。
FAQ
Q: グループウェアでワークフローを作ること自体ができなくなるのですか?
A: 一律に見送った場合、少なくともグループウェアを使ったワークフロー作成はできなくなるため、各機能との連携を生かした簡易な作成が難しくなります。
A: 一律に見送った場合、少なくともグループウェアを使ったワークフロー作成はできなくなるため、各機能との連携を生かした簡易な作成が難しくなります。
Q: ワークフローシステムの方が適しているのに、なぜグループウェアの利用にも利点があるのですか?
A: ワークフローシステムには承認者を設定する機能がありますが、グループウェアには各機能を連携させてワークフローを簡易に作成できる利点があります。両者の機能差を踏まえて、業務効率への影響を考える必要があります。
A: ワークフローシステムには承認者を設定する機能がありますが、グループウェアには各機能を連携させてワークフローを簡易に作成できる利点があります。両者の機能差を踏まえて、業務効率への影響を考える必要があります。
Q: 認証システムを共用していることは、この設問の答えに関係しますか?
A: 設問が問うのは、ワークフロー作成を一律に見送った場合の業務効率上の支障です。共通の認証システムを利用することは、その支障の根拠ではありません。
A: 設問が問うのは、ワークフロー作成を一律に見送った場合の業務効率上の支障です。共通の認証システムを利用することは、その支障の根拠ではありません。
関連キーワード: ワークフロー、グループウェア、システム連携、承認者設定、業務効率
設問5:
問題文を見る〔本調査の実施〕(5)について、監査チームが確認した取組の内容を、40字以内で答えよ。
模範解答
ワークフローシステムのログを分析して、業務プロセスのボトルネックを解消する。
解説
解答の導き方
-
まず、設問が確認対象としているのは、ペーパーレス化による効果そのものではなく、次年度の活動計画案に盛り込まれた「業務の効率を更に向上する取組」です。紙への押印や署名をなくすこと、出社を不要にすること、事務の手間を減らすことだけでは、設問が求める取組を答えたことになりません。
-
次に、情報システムの状況には、経営者から「既存の業務プロセスにあるボトルネックを解消して、業務の効率を更に向上」するよう指示され、そのために「情報システムの様々なログデータを分析する技術」を利用することが検討されているとあります。したがって、次年度の取組として確認すべきなのは、ログを分析して業務プロセスの問題点を見つけ、ボトルネックを解消することです。
-
さらに、この設問はワークフローに関わるシステムの監査について問うています。申請から承認までの処理を記録するワークフローシステムのログを分析対象とすることで、業務プロセスのどこに滞りがあるかを把握し、改善につなげられます。そのため、解答には「ワークフローシステムのログ」「分析」「業務プロセスのボトルネックの解消」を盛り込みます。
誤りやすいポイント
- 「ペーパーレス化によって出社が不要になる」とだけ答えると、設問が問うている、業務効率を更に向上するための取組を示せません。
- 「ログを分析する」とだけ答えると、何を改善するための分析なのかが不足します。ボトルネックの解消まで書くことが重要です。
- 情報システム全般のログ分析にとどめず、ワークフローシステムのログを分析する取組として具体化します。
FAQ
Q: なぜログ分析が業務効率の向上につながるのですか?
A: 処理の流れをログから確認することで、業務が滞っている箇所を把握し、改善につなげられるからです。
A: 処理の流れをログから確認することで、業務が滞っている箇所を把握し、改善につなげられるからです。
Q: ペーパーレス化の効果として、出社や事務作業の削減も答えに含めますか?
A: この設問で問われているのは、それらに加えて行う、ログ分析による業務プロセスの改善です。主眼をそちらに置いて答えます。
A: この設問で問われているのは、それらに加えて行う、ログ分析による業務プロセスの改善です。主眼をそちらに置いて答えます。
関連キーワード: ワークフローシステム、ログ分析、業務プロセス、ボトルネック、ペーパーレス化

