
基本情報技術者 2015年 春期 午後 問07
システム開発の投資評価に関する次の記述を読んで、設問1,2に答えよ。
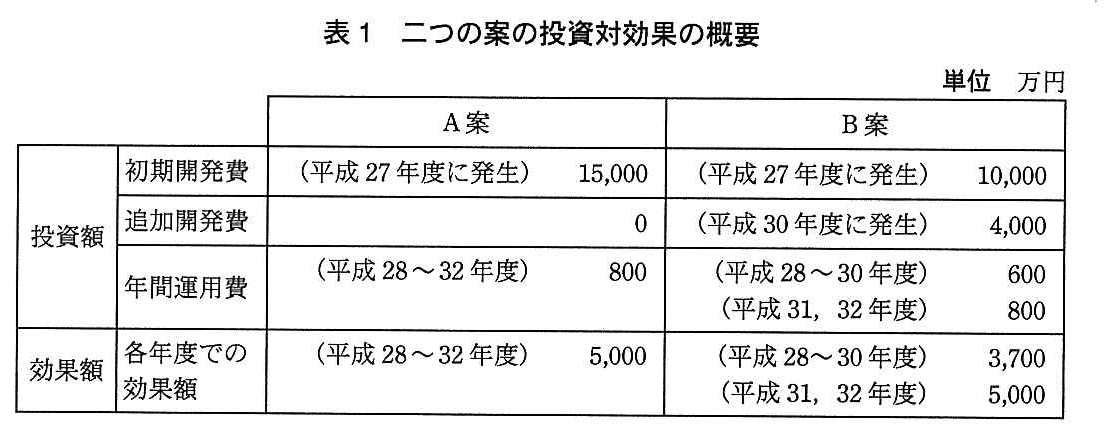
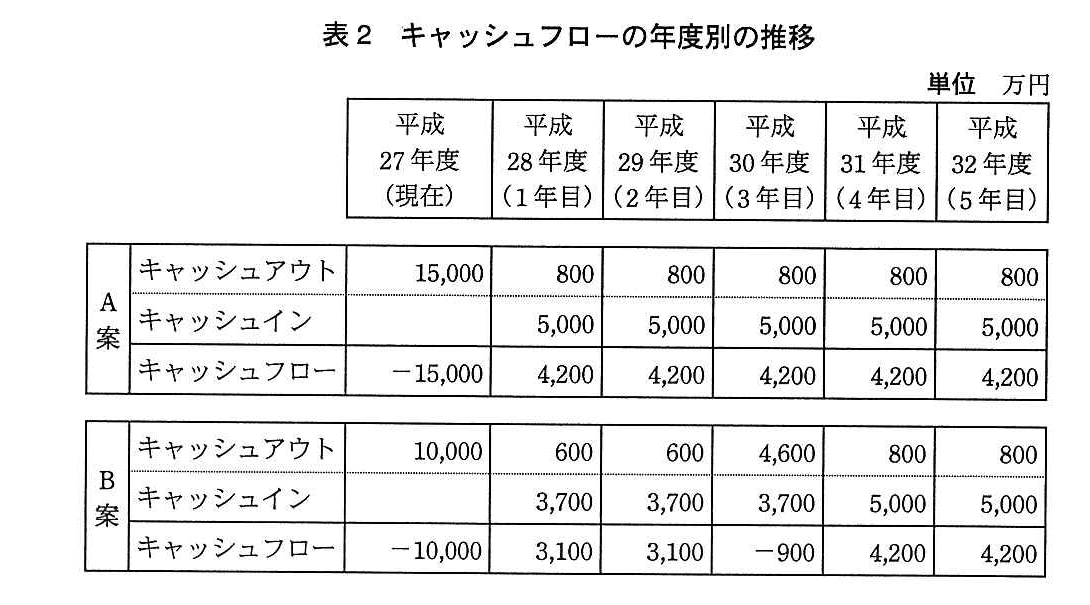
T社では、営業支援システムの開発プロジェクトを検討している。開発方式が異なるA案、B案の二つの案があり、それぞれの投資評価を行うことにした。二つの案の投資対効果の概要を表1に、キャッシュフローの年度別の推移を表2に示す。
現時点を平成27年度とし、営業支援システムは平成28年度から運用され、5年間にわたって効果が得られる。また、投資額及び効果額の発生は年度末とする。
設問1:
問題文を見る システム開発の投資評価に関する次の記述中のに入れる適切な答えを、解答群の中から選べ。
従来採用している投資評価方法は、キャッシュフローの累計額がプラスになるまでの期間(以下、投資回収期間という)を求め、その期間の長さによって投資の判断を行う方法である。
この方法では、A案の投資回収期間は4年、B案の投資回収期間はa年であり、bことになる。
aに関する解答群
ア:3
イ:4
ウ:5
エ:6
bに関する解答群
ア:A案よりもB案の方が回収期間は長く、A案を採用する
イ:A案よりもB案の方が回収期間は長く、B案を採用する
ウ:A案よりもB案の方が回収期間は短く、A案を採用する
エ:A案よりもB案の方が回収期間は短く、B案を採用する
オ:投資回収期間はA案もB案も同じなので、この方法だけでは判断できない
模範解答
a:ウ、b:ア
解説
解答の導き方
投資回収期間は、初期の投資によるマイナスを、その後のキャッシュフローで埋め、累計額が初めてプラスになるまでの期間です。本文では、投資や効果は年度末に発生するとされています。そのため、年度ごとのキャッシュフローを順に足して、累計額を確認します。
A案は、初期の投資額が15,000万円で、その後のキャッシュフローは毎年4,200万円です。累計額は次のように変化します。
3年目までは累計額がマイナスですが、4年目に初めてプラスになります。したがって、A案の投資回収期間は4年です。
次にB案を確認します。表2のキャッシュフローは、1年目から順に3,100万円、3,100万円、−900万円、4,200万円、4,200万円です。これらを初期投資額の−10,000万円に加えると、累計額は次のようになります。
B案は4年目終了後も累計額が−500万円で、まだ投資を回収できていません。5年目終了後に初めて累計額がプラスになるため、B案の投資回収期間は5年です。B案の回収期間はA案より長いので、この方法では、回収期間が短いA案を採用します。
誤りやすいポイント
- 年度ごとのキャッシュフローがプラスかどうかだけで、投資回収を判断しないでください。初期投資を含めた累計額がプラスになるかを確認します。
- B案は2年目終了後まで累計額のマイナスが小さくなりますが、3年目のキャッシュフローは−900万円です。3年目終了後の累計額は−3,800万円ではなく、−4,700万円になります。
- キャッシュフローには、投資額や運用費を考慮した結果が示されています。キャッシュフローを使って累計額を計算するときに、これらの費用をもう一度差し引かないようにします。
FAQ
Q: 1年目のキャッシュフローがプラスなら、1年目で投資を回収したことになりますか?
A: いいえ。初期投資を含めた累計額がプラスになって初めて回収したと判断します。B案は1年目のキャッシュフローが3,100万円ですが、累計額はまだ−6,900万円です。
A: いいえ。初期投資を含めた累計額がプラスになって初めて回収したと判断します。B案は1年目のキャッシュフローが3,100万円ですが、累計額はまだ−6,900万円です。
Q: B案の3年目にキャッシュフローがマイナスになるのはなぜですか?
A: 3年目のキャッシュアウトが4,600万円、キャッシュインが3,700万円なので、差し引きすると−900万円になります。キャッシュアウトは支出、キャッシュインは収入を表します。
A: 3年目のキャッシュアウトが4,600万円、キャッシュインが3,700万円なので、差し引きすると−900万円になります。キャッシュアウトは支出、キャッシュインは収入を表します。
Q: 投資回収期間が短い案は、必ずほかの評価方法でも優れているのですか?
A: そうとは限りません。この問題の方法では、累計額がプラスになるまでの期間を比べています。判断の基準が異なる評価方法では、別の結果になることもあります。
A: そうとは限りません。この問題の方法では、累計額がプラスになるまでの期間を比べています。判断の基準が異なる評価方法では、別の結果になることもあります。
関連キーワード: 投資回収期間、キャッシュフロー、キャッシュアウト、キャッシュイン、累計額、投資評価

設問2:
問題文を見る システム開発の投資評価に関する次の記述中のに入れる適切な答えを、解答群の中から選べ。
T社の企画課は、システム投資のリスクを低減するために、いきなり開発の投資判断を行うのではなく、平成27年度に、初期開発費とは別に100万円を投資してシステムの要求分析を行って投資評価の精度を高めることにした。
また、投資評価方法に正味現在価値(以下、NPVという)を用いることにし、NPVが大きい案を採用することにした。ここで、
NPV = キャッシュフローの現在価値の合計値
とし、千円の位を四捨五入して、万円単位まで求めることにする。
評価に当たり、現在価値の評価期間は平成32年度までの5年間とし、割引率は10%とする。
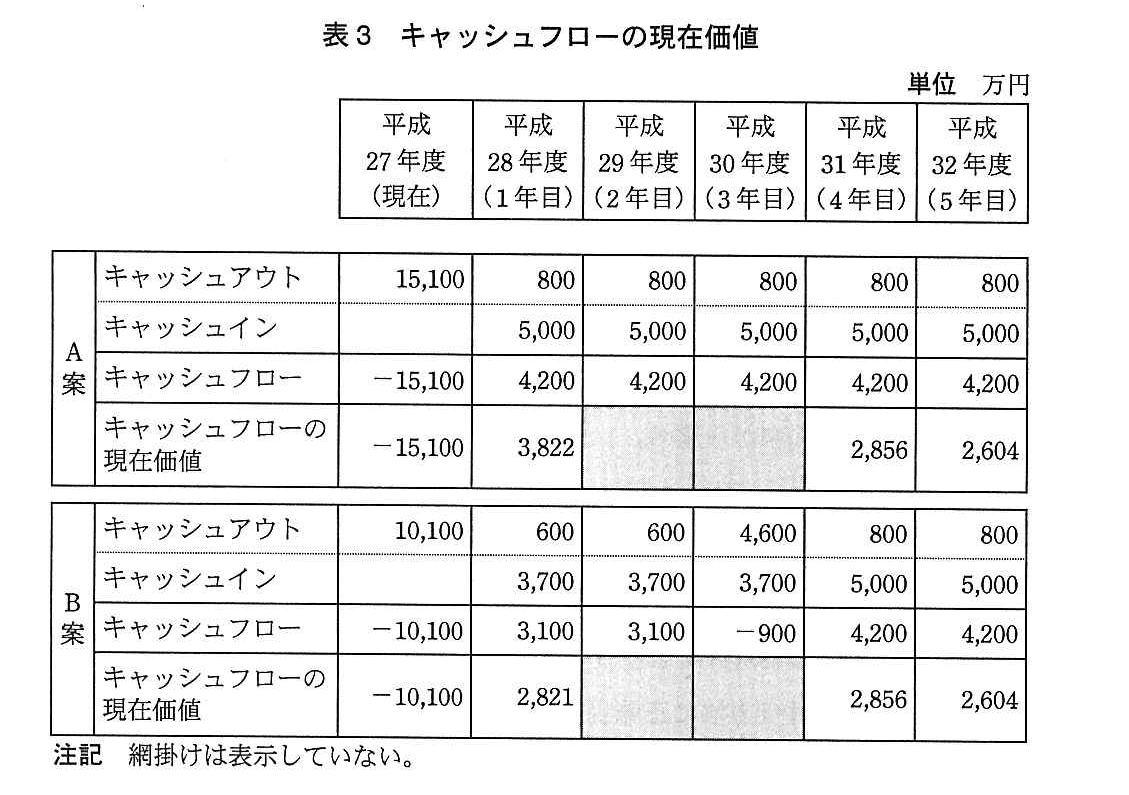
要求分析の結果を反映させる前のシステム投資の評価は、表3に示すキャッシュフローの現在価値から、A案のNPVが818万円、B案のNPVがc万円であり、A案を採用することになる。
キャッシュフローの現在価値は、n年後のキャッシュフローがC、割引率がrのとき、である。
計算には、次の値を用いる。
要求分析の結果、A案の初期開発費は14,500万円、B案の追加開発費は3,100万円となることが分かった。
要求分析の後、この結果を用いてシステム投資の評価をやり直した結果、A案のNPVはd万円、B案のNPVは754万円となり、eことになる。
c, dに関する解答群
ア:79
イ:754
ウ:1,318
エ:1,418
eに関する解答群
ア:A案を採用する
イ:A案とB案のどちらを採用しても同じ
ウ:B案を採用する
模範解答
c:ア、d:ウ、e:ア
解説
解答の導き方
NPV(Net Present Value:正味現在価値)は、将来のお金の出入りを現在の価値に換算し、その合計を求める方法です。キャッシュフローは、お金の出入りを差し引きした金額です。この問題では、キャッシュインからキャッシュアウトを引いた金額を使います。
平成27年度は「現在」なので、割引せずにそのまま計算します。平成28年度から平成32年度までのキャッシュフローは、それぞれの年度に応じた割引率を掛けて現在価値にします。
1. B案の変更前のNPV(c)を求めます。
表3では、要求分析費の100万円が平成27年度のキャッシュアウトに含まれています。そのため、B案の平成27年度のキャッシュフローは−10,100万円です。
各年度のキャッシュフローを、問題文に示された割引率で現在価値に換算します。
これらを合計します。
したがって、cには79が入ります。
2. A案の変更後のNPV(d)を求めます。
要求分析の結果、A案の初期開発費は15,000万円から14,500万円になります。一方、要求分析費100万円は別に発生するので、平成27年度の投資額は合計14,600万円です。
変更前は、初期開発費15,000万円と要求分析費100万円を合わせて15,100万円でした。変更後は14,600万円なので、現在の投資額が500万円減ります。将来のキャッシュフローは変わらないため、NPVも500万円増えます。
問題文に示されている変更前のA案のNPVは818万円です。したがって、
となり、dには1,318が入ります。
3. 変更後のA案とB案を比較します。
B案では、平成30年度に発生する追加開発費が4,000万円から3,100万円に減ります。減少額は900万円です。平成30年度は3年目なので、現在価値への影響は次のとおりです。
この変更によって、B案のNPVは変更前の79万円から675万円増えます。
変更後のNPVは、A案が1,318万円、B案が754万円です。NPVが大きい案を採用するため、A案を採用します。したがって、eには「A案を採用する」が入ります。
誤りやすいポイント
- 要求分析費100万円を計算から外さないようにします。表3では、A案の15,100万円とB案の10,100万円に、それぞれ含まれています。
- 平成27年度は現在なので、割引率を掛けません。現在のキャッシュフローは、そのままNPVに加えます。
- B案の追加開発費の変更は平成30年度に発生します。900万円の減少額にも、3年目の割引率0.75を掛けて現在価値に換算します。
- 投資額の大小だけでは採用案は決めません。将来のキャッシュフローも含めたNPVを比較します。
FAQ
Q: 将来のキャッシュフローに割引率を掛けるのはなぜですか?
A: 将来受け取るお金と現在のお金を、同じ時点の価値にそろえて比べるためです。
A: 将来受け取るお金と現在のお金を、同じ時点の価値にそろえて比べるためです。
Q: なぜ平成27年度のキャッシュフローは割引しないのですか?
A: 平成27年度は「現在」だからです。現在の金額を現在価値に換算するときは、割引率を掛けず、そのまま扱います。
A: 平成27年度は「現在」だからです。現在の金額を現在価値に換算するときは、割引率を掛けず、そのまま扱います。
Q: 要求分析費はA案とB案の両方に加えるのですか?
A: はい。問題文では、要求分析費は初期開発費とは別に平成27年度に投資するとあります。どちらの案を選ぶ場合にも発生するため、両案の平成27年度のキャッシュアウトに含めます。
A: はい。問題文では、要求分析費は初期開発費とは別に平成27年度に投資するとあります。どちらの案を選ぶ場合にも発生するため、両案の平成27年度のキャッシュアウトに含めます。
関連キーワード: 正味現在価値(NPV)、キャッシュフロー、割引率、現在価値、投資評価

