
ITサービスマネージャ 2012年 午後1 問02
ITサービス財務管理に関する次の記述を読んで、設問1~3に答えよ。
Y電鉄は、P市とQ市とを結ぶ列車を運行している鉄道会社であり、ホテルも経営している。Y電鉄の情報システム部では、これらの業務を支える基幹システムとして、総合予約システムを運用している。
〔総合予約システムの概要〕
総合予約システムの構成を、図1に示す。現在のハードウェア及びソフトウェアは、2009年4月の総合予約システムリリース時に使用を開始した。
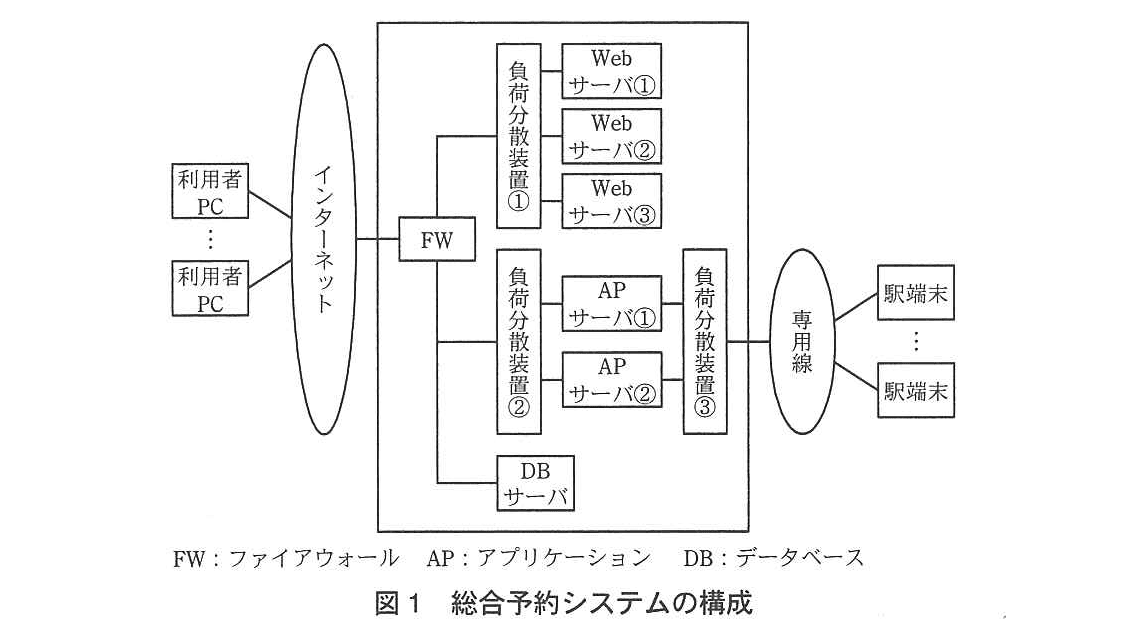
総合予約システムのサービス種別と要求の流れを表1に、サーバ1台当たりの性能を表2に、サーバ1台当たりの費用を表3に、それぞれ示す。
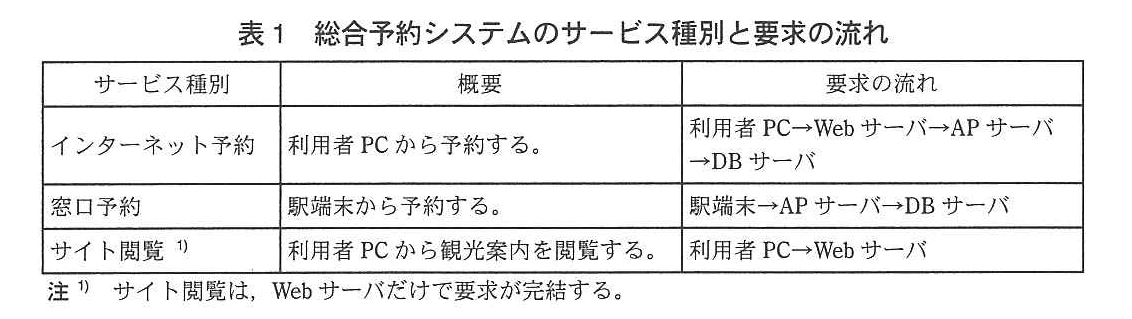
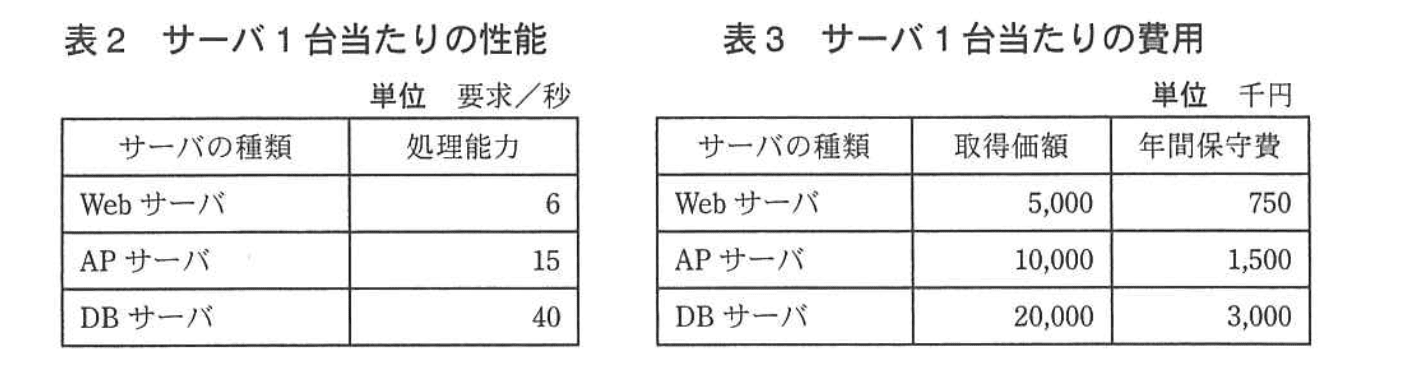
表2の処理能力とは、Y電鉄が定めている“応答時間の目標を達成可能な要求数の上限値”を表している。
また、APサーバの処理能力は機能別に割当てが可能である。現在、APサーバ1台当たりの処理能力15要求/秒のうち、10要求/秒をインターネット予約に、5要求/秒を窓口予約に割り当てている。
総合予約システムは毎年8月に利用が最も集中し、アクセス要求がピークに達する。Y電鉄では、2012年度のピーク時のアクセス要求を次のように予測している。
① インターネット予約及びサイト閲覧
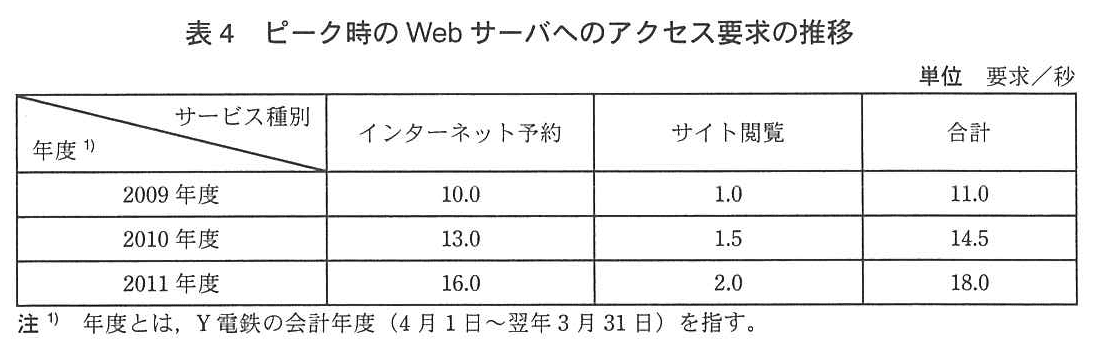
過去3年間と同様の伸びを示すものと想定している。過去3年間のピーク時のWebサーバへのアクセス要求の推移を、表4に示す。
② 窓口予約
過去3年間と同様に、ピーク時でも7要求/秒と想定している。
〔システム運営費用〕
情報システム部では、システム運用に関わる費用(以下、システム運営費用という)を、年度ごとに計算し、管理している。総合予約システムのシステム運営費用の費目を、表5に示す。
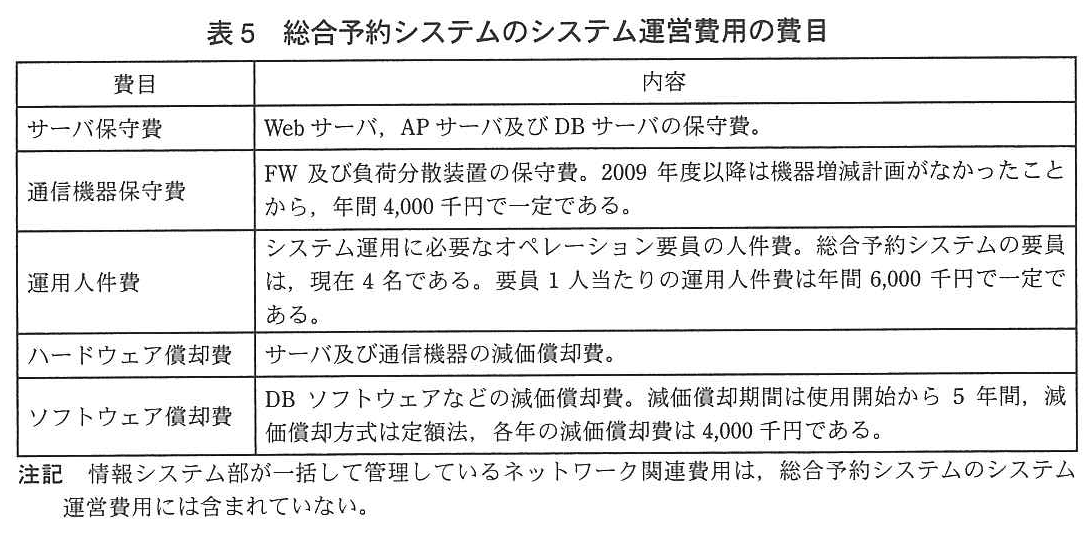
取得したハードウェア資産は、使用開始から減価償却の対象となる。ハードウェア償却費については、耐用年数5年、償却率0.5の定率法の償却方式を適用している。5年目までの各年度のハードウェア償却費は次の式で計算し、6年目以降は償却費が発生しないものとしている。
ハードウェア償却費=(取得価額-前年度までの償却費の合計額)×0.5
なお、情報システム部では、総合予約システムのハードウェアの耐用年数にかかわらず、新規導入から7年間使い続けることを想定している。
〔予算の立案〕
2011年12月、情報システム部のS氏は、次年度の総合予約システムの予算に関して、経営企画部のT氏から相談を受けた。T氏の説明は、次のとおりであった。
“2012年度のインターネット予約とサイト閲覧を合わせたピーク時のWebサーバへのアクセス要求の予測値は、21.5要求/秒となる。これは、現在のWebサーバ群の処理能力18要求/秒とAPサーバ群のインターネット予約に割り当てられた処理能力20要求/秒のいずれも超過する。そこで、WebサーバとAPサーバをそれぞれ1台ずつ追加購入することを前提に、予算を立案した。”
これに対してS氏は、“(ア) 2012年度に、サーバを1台だけ追加購入すればよい。”と判断し、サーバの追加購入費用をa千円、追加購入分を含む年間の全サーバ保守費をb千円と算定した。後日、S氏の見直しに基づいた予算案は承認され、2012年4月から追加購入したサーバの使用が始まった。
〔システム運営費用の見直し〕
2012年の秋に、経営企画部から情報システム部に対して、“総合予約システムのシステム運営方法を2014年度までに見直し、2015年度以降の年間システム運営費用を大幅に削減してほしい”という指示があった。そこで、S氏が総合予約システムの計画を調査したところ、サーバ増強は当面不要で、サーバに関係する新たな保守費の増加、償却費の発生はないことを確認した。
次に、S氏は運用作業の改善を実施してシステム運営費用を削減する案の検討を行った。現在、総合予約システムでは、オペレーション要員が磁気テープにバックアップを実施し、複写を行っている。これに対し、大容量磁気ディスクシステム(以下、大容量ディスクという)を導入し、バックアップの実施と複写を自動化することでオペレーション要員を1名削減できることが判明した。大容量ディスクの導入には、15,000千円のハードウェアの購入と年間保守費2,000千円が必要である。(イ)S氏は、できるだけ早期に大容量ディスクの使用を開始することを考えて、2013年4月から稼働させる前提で案(以下、変更案という)をまとめた。
S氏の検討を受けて、“大容量ディスクを導入せずに現状どおりのバックアップ方式を継続する”案(以下、現行案という)と、変更案との比較が会議で行われた。
〔ネットワーク関連費用の管理方針変更〕
経営企画部は、財務管理をよりきめ細かく行うために、情報システム部が一括管理しているネットワーク関連費用を、社内システムに適切に割り当てることができないか、検討を始めた。総合予約システムに関わるネットワークを、表6に示す。
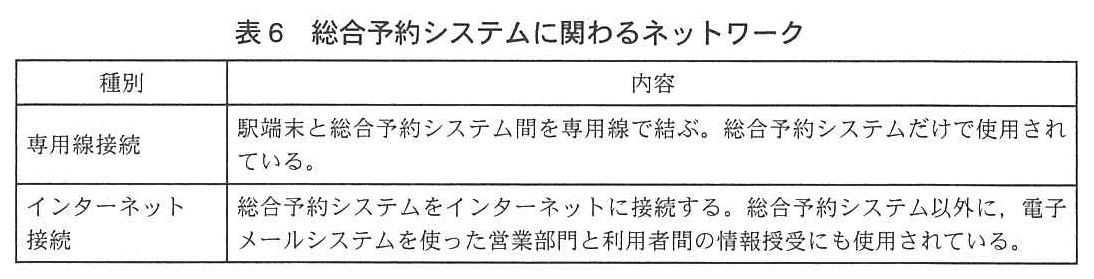
T氏は、専用線接続費用とインターネット接続費用の全てを総合予約システムに割り当てる案を策定し、S氏に打診したところ、S氏は“(ウ)T氏の費用割当て案には改善の余地がある。”と指摘した。T氏は、割当て案を見直すことにした。
設問1:〔予算の立案〕について、(1)~(3)に答えよ。
設問1(1)
問題文を見る本文中の下線(ア)について、
(a) S氏が追加購入不要と判断したサーバの種類を、Webサーバ、APサーバのいずれかで答えよ。
(b) 追加購入不要と判断した理由を、総合予約システムの要求の流れに着目して45字以内で述べよ。
模範解答
a:APサーバ
b:・APサーバが処理するWebサーバ経由のアクセス要求に、サイト閲覧は含まれないから
・APサーバが処理するWebサーバ経由のアクセス要求は、インターネット予約だけだから
解説
解答の導き方
-
まず、2012年度のピーク時にWebサーバへ届く要求数を、表4の増加傾向から求めます。インターネット予約は毎年要求/秒ずつ増えているので、2012年度は要求/秒です。サイト閲覧は毎年要求/秒ずつ増えているので、要求/秒です。合計は要求/秒となります。
-
一方、APサーバの負荷を考えるときは、Webサーバへの要求の合計ではなく、APサーバまで進む要求だけを数えます。表1によると、インターネット予約は「利用者PC→Webサーバ→APサーバ→DBサーバ」と進みますが、サイト閲覧は「利用者PC→Webサーバ」で完結します。つまり、サイト閲覧の要求はAPサーバには届きません。
-
そのため、APサーバが処理するインターネット予約の要求数は要求/秒です。図1のAPサーバは2台で、本文では1台当たりの処理能力のうち10要求/秒をインターネット予約に割り当てているため、割当て済みの処理能力は要求/秒です。要求/秒はこの範囲内なので、追加購入が不要と判断されたサーバはAPサーバです。
誤りやすいポイント
- Webサーバへの要求数の合計である要求/秒を、そのままAPサーバの負荷として扱わないようにします。サイト閲覧はWebサーバだけで完結します。
- APサーバ1台当たりの処理能力15要求/秒を、全てインターネット予約に使えると考えないようにします。本文では、1台当たり10要求/秒がインターネット予約に割り当てられています。
- Webサーバ群の処理能力を超えていることと、APサーバ群の処理能力を超えていることは別々に判断します。要求の流れを確認し、各サーバに届く要求だけを数えることが大切です。
FAQ
Q: 要求/秒をAPサーバの処理能力と比べないのはなぜですか。
A: 要求/秒にはサイト閲覧が含まれていますが、サイト閲覧の要求はAPサーバに届かないためです。
A: 要求/秒にはサイト閲覧が含まれていますが、サイト閲覧の要求はAPサーバに届かないためです。
Q: APサーバの処理能力を比べるとき、窓口予約の要求も加えますか。
A: インターネット予約と窓口予約は別々に割り当てられています。設問で問題となっているインターネット予約の負荷は、インターネット予約向けの割当て容量と比べます。
A: インターネット予約と窓口予約は別々に割り当てられています。設問で問題となっているインターネット予約の負荷は、インターネット予約向けの割当て容量と比べます。
Q: APサーバを追加しないなら、サーバ増強は不要ということですか。
A: そうとは限りません。Webサーバへの要求数は現在のWebサーバ群の処理能力を超える予測なので、WebサーバとAPサーバは分けて判断します。
A: そうとは限りません。Webサーバへの要求数は現在のWebサーバ群の処理能力を超える予測なので、WebサーバとAPサーバは分けて判断します。
関連キーワード: サーバ処理能力、要求フロー、負荷分散、容量計画、性能設計

設問1(2)
問題文を見る本文中のa、bに入れる適切な数値を答えよ。ただし、サーバ1台当たりの費用は、表3を使用すること。
模範解答
a:5,000
b:9,000
解説
解答の導き方
まず、2012年度のピーク時にWebサーバへ届く要求数を、サービス種別ごとに確認します。
表4では、インターネット予約の要求数は過去3年間、毎年3.0要求/秒ずつ増えています。そのため、2012年度は19.0要求/秒と予測できます。サイト閲覧は毎年0.5要求/秒ずつ増えているので、2012年度は2.5要求/秒です。合計は要求/秒となります。
この21.5要求/秒は、Webサーバが処理する要求数です。一方、表1によると、サイト閲覧は「Webサーバだけで要求が完結する」ため、APサーバへは進みません。APサーバで処理するのはインターネット予約の19.0要求/秒です。
一方、APサーバは2台あり、1台当たり10要求/秒がインターネット予約に割り当てられています。したがって、インターネット予約向けの処理能力は要求/秒です。APサーバで処理する要求数19.0要求/秒を処理できるので、APサーバの追加は不要です。
追加するのはWebサーバ1台です。表3から、Webサーバ1台の取得価額は5,000千円なので、aには5,000が入ります。
bは、追加分だけでなく、追加購入後の全サーバの年間保守費です。Webサーバは4台、APサーバは2台、DBサーバは1台となるため、次のように計算します。
したがって、bに入る数値は9,000です。
誤りやすいポイント
- 21.5要求/秒は、インターネット予約とサイト閲覧を合わせたWebサーバへの要求数です。これをそのままAPサーバの処理対象と考えないようにします。
- サイト閲覧の要求はWebサーバで完結します。APサーバが処理するのはインターネット予約の要求だけです。
- bは追加したWebサーバ1台分の保守費ではなく、追加購入後の全サーバの年間保守費です。
FAQ
Q: APサーバが処理する要求数は、なぜ21.5要求/秒ではないのですか?
A: サイト閲覧はWebサーバだけで完結し、APサーバへ進まないためです。APサーバが処理するのはインターネット予約の19.0要求/秒です。
A: サイト閲覧はWebサーバだけで完結し、APサーバへ進まないためです。APサーバが処理するのはインターネット予約の19.0要求/秒です。
Q: Webサーバを1台追加した後の処理能力は十分ですか?
A: 4台で要求/秒となり、予測値の21.5要求/秒を上回ります。
A: 4台で要求/秒となり、予測値の21.5要求/秒を上回ります。
Q: bには追加したWebサーバの保守費だけを入れるのですか?
A: いいえ。追加後のWebサーバ、APサーバ、DBサーバすべての年間保守費を合計します。
A: いいえ。追加後のWebサーバ、APサーバ、DBサーバすべての年間保守費を合計します。
関連キーワード: サーバ処理能力、アクセス要求、要求経路、取得価額、保守費
設問1(3)
問題文を見る2012年4月に使用を開始したサーバについて、2014年度のハードウェア償却費を計算し、千円単位で答えよ。
模範解答
625
解説
解答の導き方
2012年4月に使用を開始したサーバの種類と取得価額を確認し、そのサーバの2014年度のハードウェア償却費を計算します。
表4では、インターネット予約のピーク時要求は2011年度の16.0要求/秒から、過去と同じく毎年3.0要求/秒ずつ増加します。サイト閲覧は2.0要求/秒から毎年0.5要求/秒ずつ増加します。したがって、2012年度の合計は、インターネット予約が19.0要求/秒、サイト閲覧が2.5要求/秒で、21.5要求/秒です。
現在のWebサーバ群の処理能力は18要求/秒なので、Webサーバを増やす必要があります。一方、APサーバ群のインターネット予約への割当て能力は20要求/秒であり、インターネット予約の予測値19.0要求/秒を処理できます。このため、2012年4月に使用を開始したサーバはWebサーバです。
表3によるWebサーバ1台の取得価額は5,000千円です。また、本文には「取得したハードウェア資産は、使用開始から減価償却の対象となる」とあり、償却費は「(取得価額-前年度までの償却費の合計額)×0.5」で計算します。2012年度を1年目とすると、2014年度は3年目です。
- 2012年度:千円
- 2013年度:千円
- 2014年度:千円
したがって、2014年度のハードウェア償却費は625千円です。
誤りやすいポイント
- 2012年度を使用開始年度として数えます。2014年度は、使用開始から3年目に当たります。
- 毎年度、取得価額の半分を償却するのではありません。定率法なので、取得価額から前年度までの償却費を差し引いた残額に0.5を掛けます。
- 計算対象は2012年4月に使用を開始したサーバです。2009年4月から使用している既存サーバの償却費と合算しないようにします。
FAQ
Q: なぜ2012年4月に追加したサーバをWebサーバと判断するのですか?
A: 2012年度のWebサーバへの合計要求は21.5要求/秒で、現在の処理能力18要求/秒を超えます。一方、インターネット予約の要求は19.0要求/秒で、APサーバの割当て能力20要求/秒以内です。
A: 2012年度のWebサーバへの合計要求は21.5要求/秒で、現在の処理能力18要求/秒を超えます。一方、インターネット予約の要求は19.0要求/秒で、APサーバの割当て能力20要求/秒以内です。
Q: 2014年度の償却費を取得価額の半分で計算しないのはなぜですか?
A: 定率法では、毎年度の償却対象額が前年度までの償却後の残額になるためです。
A: 定率法では、毎年度の償却対象額が前年度までの償却後の残額になるためです。
Q: 2014年度は何年目として計算しますか?
A: 使用開始年度の2012年度を1年目として数えるため、2014年度は3年目です。
A: 使用開始年度の2012年度を1年目として数えるため、2014年度は3年目です。
関連キーワード: 定率法、減価償却、取得価額、償却率、耐用年数
設問2:〔システム運営費用の見直し〕について、(1)、(2)に答えよ。
設問2(1)
問題文を見る本文中の下線(イ)について、2013年度の大容量ディスクに関わる費用が、削減できる運用人件費より高いにもかかわらず、S氏が大容量ディスクの早期使用開始を考えた理由を、減価償却費に着目して、40字以内で述べよ。
模範解答
2015年度以降の減価償却費負担を減らし、費用削減効果を高めたいから
解説
解答の導き方
この設問では、2013年度に大容量ディスクを導入すると、その年度の費用は削減できる運用人件費を上回るのに、なぜS氏が早期導入を考えたのかを、減価償却費の推移から考えます。
大容量ディスクの取得価額は15,000千円で、ハードウェア償却費には「償却率0.5の定率法」が適用されます。定率法では、取得価額から前年度までの償却費を引いた残額に償却率を掛けるため、導入直後の償却費が大きく、その後は年々小さくなります。
2013年4月から使用を開始する場合、2013年度の減価償却費は 千円です。さらに年間保守費2,000千円がかかるので、大容量ディスクに関わる費用は合計9,500千円となります。これは、削減できる運用人件費6,000千円を上回ります。
一方、導入を早めると、減価償却費の大きい時期を2013年度や2014年度に前倒しできます。2014年度の減価償却費は 千円、2015年度は 千円です。したがって、2015年度以降に導入する場合と比べ、対象期間の減価償却費負担を小さくできます。
経営企画部の指示は「2015年度以降の年間システム運営費用を大幅に削減」することです。そのため、2013年度に一時的な費用超過があっても、減価償却費を早い時期に多く計上し、2015年度以降の負担を抑えることで、将来の費用削減効果を高めようとしたと考えられます。
誤りやすいポイント
- 2013年度の費用だけを比較して、運用人件費の削減額を上回るから早期導入には意味がない、と判断しないようにします。設問が尋ねているのは、2015年度以降を見据えた理由です。
- 減価償却費を毎年度同じ額と考えないようにします。ここでは定率法なので、減価償却費は年々小さくなります。
- ハードウェアの購入費と、各年度に費用として計上される減価償却費を混同しないようにします。導入年度に取得価額全額が減価償却費になるわけではありません。
FAQ
Q: なぜ導入を早めると、2015年度以降の減価償却費が小さくなるのですか?
A: 定率法では、前年度までに償却した分を取得価額から差し引いて、残額に償却率を掛けます。早く使い始めるほど、2015年度までに償却が進むためです。
A: 定率法では、前年度までに償却した分を取得価額から差し引いて、残額に償却率を掛けます。早く使い始めるほど、2015年度までに償却が進むためです。
Q: 2013年度に費用が増えても、導入を早めるのはなぜですか?
A: 2013年度の費用だけでなく、費用削減の目標期間である2015年度以降も考慮するためです。減価償却費を前倒しすることで、その期間の年間システム運営費用を抑えられます。
A: 2013年度の費用だけでなく、費用削減の目標期間である2015年度以降も考慮するためです。減価償却費を前倒しすることで、その期間の年間システム運営費用を抑えられます。
Q: 大容量ディスクの購入費15,000千円を、導入年度に全額費用として扱いますか?
A: いいえ。購入費はハードウェア資産の取得価額であり、各年度の費用には減価償却費として分けて計上します。
A: いいえ。購入費はハードウェア資産の取得価額であり、各年度の費用には減価償却費として分けて計上します。
関連キーワード: 定率法、減価償却費、取得価額、運用人件費、年間保守費
設問2(2)
問題文を見る2014年度の総合予約システムのシステム運営費用に関して、
(a) 現行案と変更案のどちらが有利か。答案用紙の現行案・変更案のいずれかを示せ。
(b) 両案の年間システム運営費用の差を、千円単位で答えよ。
模範解答
a:変更案
b:250
解説
解答の導き方
2014年度の年間システム運営費用を比べるときは、変更案によって増減する費用を確認します。サーバ増強は当面不要で、新たなサーバ保守費や償却費も発生しないため、既存のサーバ関連費用など、両案に共通する費用は比較から除けます。
変更案では、大容量ディスクの導入に伴って年間保守費が発生します。また、オペレーション要員を1名削減できるため、運用人件費は減少します。これらに加えて、ハードウェア償却費を計算します。
大容量ディスクは2013年4月から使用を開始するため、2013年度が1年目、2014年度が2年目です。本文の定率法の式に従うと、1年目の償却費は次のとおりです。
したがって、2014年度の償却費は、取得価額から1年目の償却費を差し引いて計算します。
変更案で増える2014年度の費用は、年間保守費の2,000千円と、ハードウェア償却費の3,750千円です。合計は5,750千円です。
一方、要員を1名削減すると、年間6,000千円の運用人件費を削減できます。削減額が増加費用を250千円上回るため、2014年度は変更案の方が有利です。
誤りやすいポイント
- 大容量ディスクの取得価額15,000千円を、2014年度の費用としてそのまま計上しないようにします。年間費用の比較では、該当年度の減価償却費を使います。
- 2014年度は、大容量ディスクの使用開始から2年目に当たります。1年目の償却費を取得価額から差し引いて、2年目の償却費を求めます。
- 大容量ディスクの保守費だけでなく、運用人件費の削減額も比較に含めます。
- 2014年度に両案で共通する費用を差額に含めると、比較を誤ります。
FAQ
Q: なぜ2014年度の大容量ディスクの償却費は3,750千円なのですか?
A: 2013年度に7,500千円を償却しているため、残額7,500千円に償却率0.5を掛けて求めます。
A: 2013年度に7,500千円を償却しているため、残額7,500千円に償却率0.5を掛けて求めます。
Q: 大容量ディスクの年間保守費は、費用比較に含めますか?
A: 含めます。変更案では年間2,000千円の保守費が発生します。
A: 含めます。変更案では年間2,000千円の保守費が発生します。
Q: 人件費削減額と大容量ディスクの費用は、どちらが大きいですか?
A: 人件費削減額は6,000千円、保守費と償却費の合計は5,750千円なので、人件費削減額の方が250千円大きいです。
A: 人件費削減額は6,000千円、保守費と償却費の合計は5,750千円なので、人件費削減額の方が250千円大きいです。
関連キーワード: 減価償却、定率法、保守費、運用人件費、年間費用比較
設問3:〔ネットワーク関連費用の管理方針変更〕について、(1)、(2)に答えよ。
設問3(1)
問題文を見る本文中の下線(ウ)について、S氏が指摘した理由を、40字以内で述べよ。
模範解答
インターネット接続費用は総合予約システムだけで使用している費用ではないから
解説
解答の導き方
この設問では、T氏が専用線接続費用とインターネット接続費用を全て総合予約システムに割り当てる案を出したことに対し、なぜ見直しが必要なのかを考えます。
まず、表6の専用線接続は「総合予約システムだけで使用されている」とあります。そのため、専用線接続費用を総合予約システムに割り当てることには問題がありません。
一方、インターネット接続は「総合予約システム以外に、電子メールシステムを使った営業部門と利用者間の情報授受にも使用されている」とあります。つまり、インターネット接続費用は総合予約システムだけのために発生しているのではなく、別の用途にも使われています。
したがって、その費用を全て総合予約システムに負担させるのは適切ではありません。T氏の案に改善の余地がある理由は、インターネット接続費用が総合予約システム以外の用途にも使われている点です。
誤りやすいポイント
- 専用線接続とインターネット接続を同じ扱いにしないことが大切です。専用線は総合予約システムだけで使われていますが、インターネット接続は複数の用途に使われています。
- 「ネットワーク関連費用だから全て総合予約システムに割り当てる」と考えると誤りです。費用を負担させる範囲は、実際にどのシステムや業務が利用しているかに基づいて考えます。
- 指摘の理由は、インターネット接続費用の金額や利用量ではなく、総合予約システム以外にも使用されていることです。
FAQ
Q: 専用線接続費用も複数の業務に分けて割り当てる必要がありますか?
A: 表6では専用線接続は総合予約システムだけで使用されているため、問題文の条件では全額を総合予約システムに割り当てられます。
A: 表6では専用線接続は総合予約システムだけで使用されているため、問題文の条件では全額を総合予約システムに割り当てられます。
Q: インターネット接続費用は、どのように割り当てればよいですか?
A: 問題文は具体的な配賦方法までは求めていません。総合予約システム以外の用途にも使われているため、利用状況などに応じた適切な基準で分ける必要があります。
A: 問題文は具体的な配賦方法までは求めていません。総合予約システム以外の用途にも使われているため、利用状況などに応じた適切な基準で分ける必要があります。
関連キーワード: 費用配賦、共用資源、直接費、配賦基準、利用量
設問3(2)
問題文を見る本文中の下線(ウ)の費用割当て案の改善には、どのような仕組みが必要か、40字以内で述べよ。
模範解答
総合予約システムと電子メールシステムでインターネット接続費用を配賦する仕組み
解説
解答の導き方
-
この設問は、ネットワーク関連費用を総合予約システムに割り当てる際、T氏の案をどう改善するかを問うています。費用の使われ方を確認し、全額を割り当ててよい費用と、複数のシステムで分けるべき費用を区別します。
-
表6によると、専用線接続は「総合予約システムだけで使用」されています。そのため、専用線接続費用は総合予約システムに割り当てることができます。
-
一方、インターネット接続は、総合予約システムだけでなく、電子メールシステムを使った情報授受にも使用されています。この費用を全額総合予約システムに割り当てると、電子メールシステムが利用した分まで総合予約システムの費用として扱うことになります。
-
したがって、改善には、インターネット接続費用を総合予約システムと電子メールシステムに配賦する仕組みが必要です。設問では配賦の具体的な計算方法までは求められていないため、費用を両システムに分けて割り当てる仕組みを示せばよいです。
誤りやすいポイント
- 専用線接続費用とインターネット接続費用を同じ扱いにすることです。専用線接続は総合予約システムだけで使用されますが、インターネット接続は複数のシステムで使用されています。
- インターネット接続費用を全額総合予約システムに割り当てることです。電子メールシステムの利用分も含まれるため、費用の利用実態に合いません。
- 配賦の具体的な割合や計算式まで必ず答える必要があると思い込むことです。この設問では、複数のシステムに費用を配賦する仕組みを述べることが中心です。
FAQ
Q: 専用線接続費用も電子メールシステムと分ける必要がありますか?
A: 表6では、専用線接続は総合予約システムだけで使用されています。そのため、電子メールシステムとの配賦は必要ありません。
A: 表6では、専用線接続は総合予約システムだけで使用されています。そのため、電子メールシステムとの配賦は必要ありません。
Q: インターネット接続費用は、どのような基準で配賦すればよいですか?
A: 実際の利用状況など、費用負担を適切に反映できる基準が考えられます。ただし、この設問では具体的な配賦基準までは指定されていません。
A: 実際の利用状況など、費用負担を適切に反映できる基準が考えられます。ただし、この設問では具体的な配賦基準までは指定されていません。
Q: なぜ利用するシステムごとに費用を分けるのですか?
A: 各システムの費用を適切に把握し、費用負担を利用実態に合わせるためです。
A: 各システムの費用を適切に把握し、費用負担を利用実態に合わせるためです。
関連キーワード: 費用配賦、共通費、直接費、配賦基準

