
ITサービスマネージャ 2014年 午前2 問16
問題文
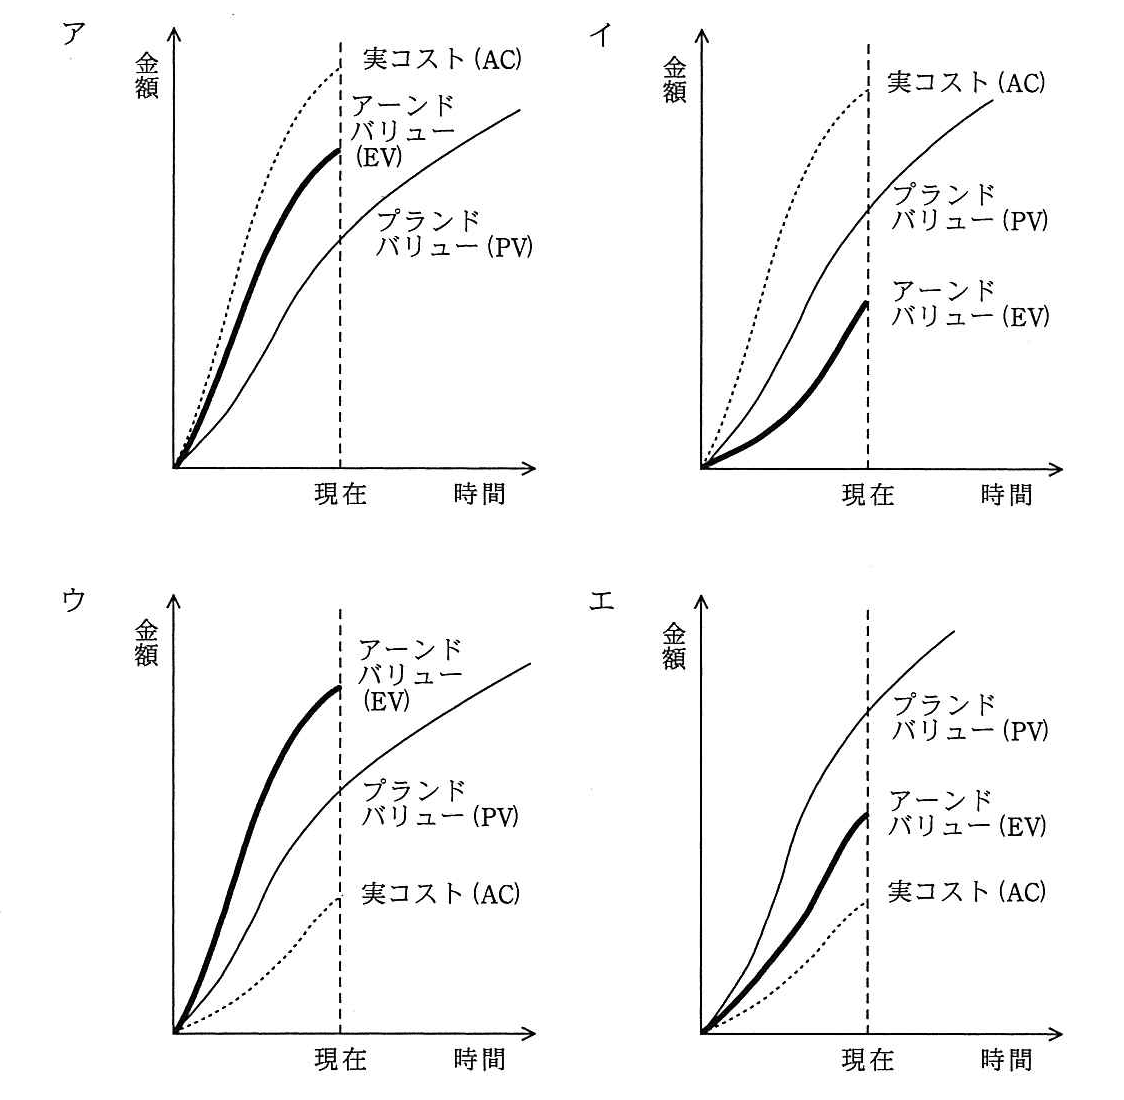
プロジェクトの進捗管理をEVM(Earned Value Management)で行っている。コストが超過せず、納期にも遅れないと予想されるプロジェクトはどれか。ここで、それぞれのプロジェクトの開発の生産性は現在までと変わらないものとする。
選択肢
ア:
イ:
ウ:(正解)
エ:
🔒 解説は解答すると表示されます
EVMによるコスト・納期予測【午前2解説】
正解の理由
EVMでは、現在までの実績からコストとスケジュールの状態を判断します。
- EV(アーンドバリュー):完了した作業の予算上の価値
- AC(実コスト):完了した作業に実際にかかったコスト
- PV(プランドバリュー):現在までに完了している予定だった作業の予算上の価値
コスト面では、EVがAC以上なら、完了した作業の価値が実際の支出を下回っていません。コスト超過がない状態です。
スケジュール面では、EVがPV以上なら、予定していた作業量以上の作業を完了しています。納期の遅れがない状態です。
したがって、現在のグラフで EVがACとPVの両方を上回っている ウ が該当します。生産性が現在までと変わらないという条件の下では、現在のコスト効率とスケジュール効率が今後も続くと考えられます。
解法ステップ
-
コストの状態を確認します。
EVとACを比較します。EVがAC以上なら、コスト超過はありません。
コスト差異は で表され、 ならコスト面で良好です。 -
納期の状態を確認します。
EVとPVを比較します。EVがPV以上なら、予定より遅れていません。
スケジュール差異は で表され、 ならスケジュール面で良好です。 -
両方の条件を満たすグラフを選びます。
EVがAC以上、かつEVがPV以上となるのはウです。
なお、効率を比率で表す場合は、コスト効率指数が 、スケジュール効率指数が です。どちらも1以上なら、コスト超過・納期遅れがない方向です。
選択肢別の誤答解説
- ア:EVはPVを上回っていますが、ACもEVを上回っています。作業は予定より進んでいる一方、実際の支出が作業価値を超えており、コスト超過が予想されます。
- イ:ACがEVを上回り、EVはPVを下回っています。コスト超過に加えて、スケジュールも遅れている状態です。
- ウ:EVがACとPVの両方を上回っています。コスト超過がなく、予定より遅れてもいないため、条件に合います。
- エ:EVはACを上回っていますが、PVを下回っています。コスト面では良好ですが、作業の進捗が予定に届いておらず、納期の遅れが予想されます。
よくある誤解
- EVが高ければ、必ずコスト面でも良好だと思うこと
EVだけでは判断できません。コストはEVとACを比較します。 - ACが低ければ、納期も順調だと思うこと
ACは支出額を表す指標です。納期の状態はEVとPVを比較して判断します。 - グラフの曲線の傾きだけで判断すること
問題では「現在」の位置における各値の大小関係を見ることが重要です。
補足コラム
EVMでは、コストとスケジュールを別々の比較で判断します。
「実際に使った金額が少ないか」だけでは、作業が予定どおり進んでいるかは分かりません。完了した作業の価値を示すEVを、ACとPVの両方と比較するのがポイントです。
FAQ
Q. EVは、実際に支払った金額ですか?
A. いいえ。EVは、完了した作業を予算上の金額で評価したものです。実際に支払った金額はACです。
A. いいえ。EVは、完了した作業を予算上の金額で評価したものです。実際に支払った金額はACです。
Q. EVがPVと等しい場合、納期に遅れていないと判断できますか?
A. はい。EVとPVが等しければ、予定していた作業量と実際に完了した作業量が同程度であり、スケジュール差異はありません。
A. はい。EVとPVが等しければ、予定していた作業量と実際に完了した作業量が同程度であり、スケジュール差異はありません。
Q. 「生産性は変わらない」という条件は、何のためにありますか?
A. 現在までのコスト効率やスケジュール効率が今後も続くものとして、将来の状態を予測するためです。
A. 現在までのコスト効率やスケジュール効率が今後も続くものとして、将来の状態を予測するためです。
関連キーワード: EVM、アーンドバリュー、プランドバリュー、実コスト、コスト差異、スケジュール差異、CPI、SPI

\ せっかくなら /
ITサービスマネージャを
クイズ形式で学習しませんか?
クイズ画面へ遷移する→

すぐに利用可能!