
システム監査技術者 2009年 午後1 問02
店舗販売プロセスの内部統制評価に関する次の記述を読んで、設問1~3に答えよ。
A社は、外食産業界では中堅規模の上場会社(12月末決算)である。全国に300店舗をもち、サービス内容・形態(以下、店種という)は多種に及んでいる。A社は、平成21年12月末時点で財務報告に係る内部統制報告制度が適用される。そのため、売上高のうち店舗売上高の勘定科目に関して、内部監査部のシステム監査の一環として、IT全般統制及びIT業務処理統制の評価を実施することにした。そこで、内部監査部のF君は、店舗販売プロセスの概要を把握し、システム監査計画を作成した。
〔店舗販売プロセスの概要〕
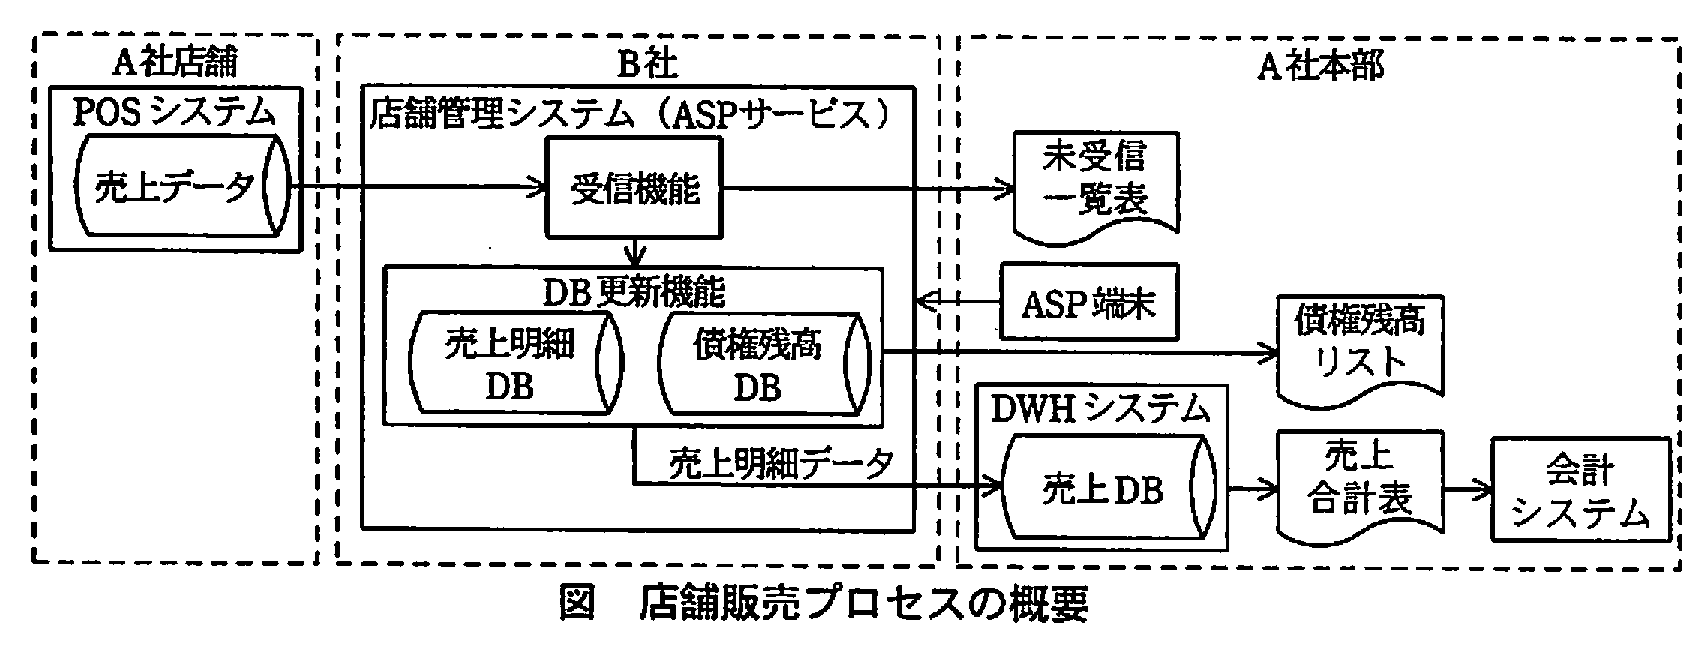
A社の店舗販売プロセスの概要は、図のとおりであり、各店舗に設置されているPOSシステム、B社のASPサービスである店舗管理システム、売上明細データが保存されているDWHシステム及び会計システムから構成されている。また、店舗管理システムには、A社のPC(以下、ASP端末という)からアクセスできる。
B社のASPサービスは、過去に重大なトラブルもなく、信頼性が高いことから、外食産業界で広く利用されている。ただし、B社の財務報告に係る内部統制の評価に関する知識や経験は必ずしも十分ではない。
(1) POSシステム
A社では、各店舗に設置されているPOSシステムに売上が入力される。売上データは、店舗のPOSシステムで締め処理を行った後、店舗管理システムに送信される。締め処理は、店舗の休日を除き、毎日2回行われる。また、POSシステムのソフトウェア及びネットワークの保守は、すべてB社に委託している。
(2) 店舗管理システム(ASPサービス)
店舗管理システムがPOSシステムから受信した売上データによって、売上明細DBが更新される。また、クレジットカード会社や顧客への債権に関する売上データによって、債権残高DBが更新される。
① POSシステムからの売上データ受信が完了しているかどうかは、店舗管理システムから出力される未受信一覧表を利用して確認している。
② 債権残高DBから出力される債権残高リストは、債権帳簿として利用されている。経理部では、ASP端末から債権入金データ入力と店舗管理システムのデータ修正入力を行っている。B社の店舗管理システムには、これらの入力データ承認機能がある。
③ 過去2か月間の売上に関する明細リストや集計リストは、検索機能を利用してASP端末から出力することができる。
④ ASP端末からアクセスできるメニューや機能は、ユーザID及びパスワードで制限・管理されている。ユーザIDは、B社から貸与された顧客別管理者IDを利用して、承認された依頼書に基づいて、A社内でメンテナンスが行われている。
⑤ A社で異常が発見された場合は、A社の情報システム部を経由してB社に連絡する。
(3) DWHシステム
DWHシステムは、店舗管理システムの売上明細DBから日次の自動バッチ処理で売上明細データを取得し、保存している。DWHシステムの開発、保守及び運用は、A社の情報システム部が行っている。
① 店舗の売上分析や顧客分析は、DWHシステムに保存されている売上明細データに基づいて、分析ツールを利用して行っている。
② 営業部は、分析ツールを利用して、週次で店種別に集計される売上合計表をスプレッドシートにダウンロードする。売上合計表を作成する際には、その都度、データの範囲や集計項目などの条件を設定する必要がある。作成された売上合計表は、電子メールで経理部に回付される。
(4) 会計システム
会計システムは、市販のソフトウェアパッケージであり、経理部がサーバを含めて管理している。経理部では、売上合計表に基づいて店舗売上高の勘定科目に関する仕訳伝票を起票し、手入力する。
〔システム監査計画の要旨〕
F君は、システム監査の実施に際して、外部での研修で入手したIT全般統制のチェックリスト(以下、チェックリストという)を利用できると考えた。
F君が作成したシステム監査計画の抜粋は、次のとおりである。
(1) 店舗管理システム
① IT全般統制の評価は、チェックリストを使ってB社で行ってもらい、その結果を12月末決算日時点の評価結果とする。できるだけ早く結果を把握したいので、チェックリストの回収はその年の6月とする。
② B社のIT全般統制を評価すれば、店舗管理システムの信頼性を評価できるので、店舗管理システムに関するIT業務処理統制については評価しない。
(2) DWHシステム
① 仕訳伝票の基になる売上合計表のコントロールに関しては、ダウンロード後のスプレッドシートのアクセス制限とバックアップについて評価を行う。
② 情報システム部の開発、保守及び運用に対しては、IT全般統制の評価を行う。
〔システム監査計画のレビュー〕
内部監査部長は、F君が作成したシステム監査計画をレビューして、次のような点について見直すことを指示した。
① B社のIT全般統制について、チェックリストを回収して評価するだけでは不十分である。
② 店舗管理システムについては、次の点を再検討すべきである。
・未受信一覧表を使ったコントロールのように、ITと手作業が一体となったコントロールの場合には、手作業によるコントロールも評価すべきである。
・店舗管理システムのIT業務処理統制については評価しないとしているが、IT業務処理統制を含めて実施すべきである。この場合、A社とB社がそれぞれに責任を負うコントロールを明確にしておく必要がある。
③ DWHシステムからスプレッドシートへのダウンロードに関する完全性及び正確性に関するコントロールを評価すべきである。
設問1:
問題文を見る〔システム監査計画のレビュー〕の①について、その理由を40字以内で述べよ。また、その解決策を30字以内で述べよ。
模範解答
理由:B社の自己評価であり、内部統制上の不備を適切に報告してくれるとは限らない。
解決策:B社の自己評価に対し、A社自らもB社で評価作業を行う。
解説
解答の導き方
-
評価対象は、B社が提供する店舗管理システムのIT全般統制です。F君の計画では、A社がチェックリストをB社に渡し、B社に評価してもらった結果を採用することになっています。つまり、評価の実施も結果の報告も、B社に任せる形です。
-
しかし、本文には、B社の「財務報告に係る内部統制の評価に関する知識や経験は必ずしも十分ではない」とあります。そのため、B社がチェックリストに回答しても、統制上の不備を見落としたり、不備を適切に報告できなかったりする可能性があります。チェックリストを回収しただけでは、評価結果の信頼性を十分に確かめられません。
-
また、B社のASPサービスに過去重大なトラブルがないことは、サービスの運用実績を示す情報です。しかし、それだけで財務報告に関する内部統制が有効だとは判断できません。サービスの信頼性と、IT全般統制の有効性は分けて考える必要があります。
-
したがって、B社の自己評価だけに依存せず、A社もB社で評価作業を行い、チェックリストの回答やその根拠を自ら確かめる必要があります。これにより、B社の評価結果を独立した立場から検証できます。
誤りやすいポイント
- B社がチェックリストを提出すれば、IT全般統制を十分に評価できると考えることです。評価を依頼しただけでは、回答の正確性や網羅性は確認できません。
- B社のサービスに重大なトラブルがなかったことを、内部統制が有効である根拠とみなすことです。トラブルの有無と、財務報告に係る統制の有効性は同じではありません。
- B社の自己評価を否定することだけで終わり、A社がどのように確かめるかを示さないことです。A社自身がB社で評価作業を行う点まで述べる必要があります。
FAQ
Q: チェックリストを使うこと自体が問題なのですか?
A: いいえ。チェックリストは評価に利用できます。ただし、B社の回答を回収するだけで終わらせず、A社が回答の根拠を確かめることが重要です。
A: いいえ。チェックリストは評価に利用できます。ただし、B社の回答を回収するだけで終わらせず、A社が回答の根拠を確かめることが重要です。
Q: 過去に重大なトラブルがなければ、評価を簡略化できますか?
A: その情報だけでは、財務報告に係る内部統制の有効性は判断できません。サービスの運用実績とは別に、IT全般統制を評価する必要があります。
A: その情報だけでは、財務報告に係る内部統制の有効性は判断できません。サービスの運用実績とは別に、IT全般統制を評価する必要があります。
Q: なぜA社がB社で評価作業を行うのですか?
A: B社の自己評価だけでは、不備の見落としや報告の不十分さを排除できないためです。A社が直接確かめることで、評価結果の信頼性を高められます。
A: B社の自己評価だけでは、不備の見落としや報告の不十分さを排除できないためです。A社が直接確かめることで、評価結果の信頼性を高められます。
関連キーワード: IT全般統制、内部統制評価、自己評価、監査証拠、独立評価

設問2:〔システム監査計画のレビュー〕の②について、(1)、(2)に答えよ。
設問2(1)
問題文を見る未受信一覧表を使ったコントロールを有効に機能させるために必要な、手作業によるコントロールを、40字以内で述べよ。
模範解答
未受信一覧表で休日店舗以外の出力の有無を確認し、対象店舗の締め処理を促す。
解説
解答の導き方
この設問では、未受信一覧表を使った確認を有効にするため、人がどのような対応をする必要があるかを考えます。
本文には、POSシステムの締め処理は「店舗の休日を除き、毎日2回行われる」とあります。また、店舗管理システムがPOSシステムから売上データを受信したかどうかは、未受信一覧表で確認しています。
POSシステムの締め処理後に売上データが送信されるため、休日ではない店舗が未受信一覧表に出ていれば、締め処理がまだ行われていない可能性があります。そこで、まず休日店舗を除いて一覧表への出力の有無を確認し、該当する店舗に締め処理を行うよう促します。
一覧表を見るだけでは、未受信の店舗を見つけるにとどまります。対象店舗に対応を促すところまで行うことで、売上データの受信漏れを防ぐ手作業によるコントロールになります。
誤りやすいポイント
- 休日店舗も一律に確認対象とすると、休日で締め処理が行われていない店舗を異常として扱うおそれがあります。
- 未受信一覧表を確認するだけでは、未受信の原因に対する対応がありません。対象店舗に締め処理を促すところまでが必要です。
- 「売上データを再送する」など、本文にない具体的な対応を加えると、問われている手作業によるコントロールから外れることがあります。
FAQ
Q: なぜ店舗の休日を確認する必要があるのですか?
A: 休日は締め処理を行わないため、未受信であっても通常の運用である可能性があるからです。
A: 休日は締め処理を行わないため、未受信であっても通常の運用である可能性があるからです。
Q: 未受信一覧表の確認だけでは不十分なのですか?
A: 一覧表の確認は未受信店舗の発見に当たります。未受信店舗に締め処理を促す対応も行うことで、受信漏れの解消につなげられます。
A: 一覧表の確認は未受信店舗の発見に当たります。未受信店舗に締め処理を促す対応も行うことで、受信漏れの解消につなげられます。
関連キーワード: IT業務処理統制、手作業によるコントロール、例外管理、データ完全性
設問2(2)
問題文を見る店舗管理システムのDB更新機能について、債権入金データ入力の正当性に関するコントロールを、A社とB社それぞれ一つずつ挙げ、30字以内で述べよ。
模範解答
A社:ユーザIDが承認された依頼書に基づきメンテナンスされる。
B社:債権の入金データは、入力データ承認機能で確定される。
解説
解答の導き方
この設問では、債権入金データの入力が正当なものとなるように、A社が担うコントロールと、B社の店舗管理システムが担うコントロールを一つずつ挙げます。両者の役割を分けて考えます。
-
まず、誰が店舗管理システムに入力できるかを確認します。本文には、ASP端末からアクセスできる機能が「ユーザID及びパスワードで制限・管理」され、ユーザIDは「承認された依頼書に基づいて、A社内でメンテナンス」されるとあります。したがって、A社側のコントロールは、承認された依頼に基づいてユーザIDを管理することです。これにより、入力権限を付与する相手が適切に管理されます。
-
次に、入力された債権入金データがどのように扱われるかを確認します。本文には、店舗管理システムに「入力データ承認機能がある」とあります。これは、システム上で入力データを承認し、確定するコントロールに当たります。よって、B社側のコントロールは、債権入金データを入力データ承認機能で確定することです。
このように、A社は「誰に入力を認めるか」を管理し、B社のシステムは「入力されたデータを承認して確定する」役割を担うと整理できます。
誤りやすいポイント
- A社とB社の役割を取り違えないようにします。ユーザIDのメンテナンスはA社内で行われ、入力データ承認機能はB社の店舗管理システムにあります。
- ユーザIDやパスワードによるアクセス制限だけを挙げると、A社のコントロールの根拠である「承認された依頼書に基づくメンテナンス」が抜けてしまいます。
- 入力データ承認機能の存在だけで、誰が入力できるかの管理まで行えるとは限りません。入力権限の管理と、入力データの承認は別のコントロールです。
FAQ
Q: ユーザIDの管理は、債権入金データそのものの正しさを確認するコントロールですか?
A: 入力内容そのものを確認するのではなく、入力できる人を適切に限定するためのコントロールです。
A: 入力内容そのものを確認するのではなく、入力できる人を適切に限定するためのコントロールです。
Q: B社の入力データ承認機能があれば、A社のユーザID管理は不要ですか?
A: 不要ではありません。入力できる人の管理と、入力されたデータの承認は、それぞれ異なる目的を持つコントロールです。
A: 不要ではありません。入力できる人の管理と、入力されたデータの承認は、それぞれ異なる目的を持つコントロールです。
Q: なぜA社とB社のコントロールを分けて挙げるのですか?
A: A社はユーザIDを管理し、B社は店舗管理システムの承認機能を提供するため、責任を負う主体が異なるからです。
A: A社はユーザIDを管理し、B社は店舗管理システムの承認機能を提供するため、責任を負う主体が異なるからです。
関連キーワード: アクセス制御、ユーザID管理、権限管理、入力承認、IT業務処理統制
設問3:
問題文を見る〔システム監査計画のレビュー〕の③について、内部監査部長が想定したリスクを、40字以内で具体的に述べよ。
模範解答
条件がすべて正確に設定されないと、売上合計表の集計金額を間違えること
解説
解答の導き方
-
問われているのは、DWHシステムからスプレッドシートへ売上合計表をダウンロードするときに、どのようなリスクがあるかです。したがって、ダウンロード後のスプレッドシートの管理だけでなく、売上合計表が正しく作成されるかにも注目します。
-
本文には、営業部が分析ツールを利用して売上合計表を作成し、「その都度、データの範囲や集計項目などの条件を設定する必要」があるとあります。毎回設定する条件が誤っていたり、必要な条件が正しく設定されていなかったりすると、対象データの範囲や集計方法が意図と異なります。
-
その結果、売上合計表に含まれるデータが漏れたり、誤った項目で集計されたりして、集計金額を間違えるおそれがあります。さらに、経理部はこの売上合計表に基づいて店舗売上高の仕訳伝票を起票するため、誤った集計金額が財務報告に影響する可能性があります。
-
F君の計画にあるスプレッドシートのアクセス制限とバックアップは、ダウンロード後のファイルを保護するためのものです。売上合計表を作成する際の条件設定が正しいかどうかは確認できないため、ダウンロード時の完全性・正確性に関するコントロールも評価する必要があります。
誤りやすいポイント
- ダウンロード後のアクセス制限やバックアップに注目し、売上合計表の作成条件が誤るリスクを見落とすことです。
- データの範囲の誤りによる対象データの漏れ・過剰な取り込みと、集計項目の誤りによる誤集計を区別せず、単に「データが漏れる」とだけ答えることです。
- リスクではなく、必要な対策だけを述べることです。設問は、条件設定の誤りによって生じる具体的な影響を問うています。
FAQ
Q: データの範囲の設定を誤ると、どのような問題が起きますか?
A: 集計対象となる売上データが不足したり、対象外のデータまで含まれたりして、集計金額が誤る可能性があります。
A: 集計対象となる売上データが不足したり、対象外のデータまで含まれたりして、集計金額が誤る可能性があります。
Q: スプレッドシートのアクセス制限やバックアップでは、このリスクを防げないのですか?
A: それらは、作成後のファイルの不正な変更や消失を防ぐための管理です。売上合計表を作成する際の条件設定が適切かどうかは、別途確認する必要があります。
A: それらは、作成後のファイルの不正な変更や消失を防ぐための管理です。売上合計表を作成する際の条件設定が適切かどうかは、別途確認する必要があります。
Q: なぜ集計金額の誤りが財務報告上のリスクになるのですか?
A: 本文では、経理部が売上合計表に基づいて店舗売上高の仕訳伝票を起票するとされています。そのため、誤った集計金額が仕訳に反映されるおそれがあります。
A: 本文では、経理部が売上合計表に基づいて店舗売上高の仕訳伝票を起票するとされています。そのため、誤った集計金額が仕訳に反映されるおそれがあります。
関連キーワード: データ完全性、データ正確性、集計条件、データ範囲、アクセス制御

