
システム監査技術者 2011年 午後1 問04
コントロールの有効性の監査に関する次の記述を読んで、設問1~4に答えよ。
D社は製薬会社であり、研究開発費の予算管理を支援するプロジェクト予算システム(以下、予算管理システムという)を運用している。D社の研究開発費は売上高の約20%にも上ることから、監査室は予算管理システムのコントロールの有効性に関するシステム監査を実施することにした。
〔予算管理システムの概要〕
予算管理システムはD社で開発され、研究開発プロジェクトで必要な物品・サービスの調達及びプロジェクト別予算実績を管理している。システムオーナは、研究開発センタ長であり、研究開発センタ内の五つの研究部(各研究部は、それぞれ研究開発を行う約10の課と庶務担当で構成)と購買部が利用している。
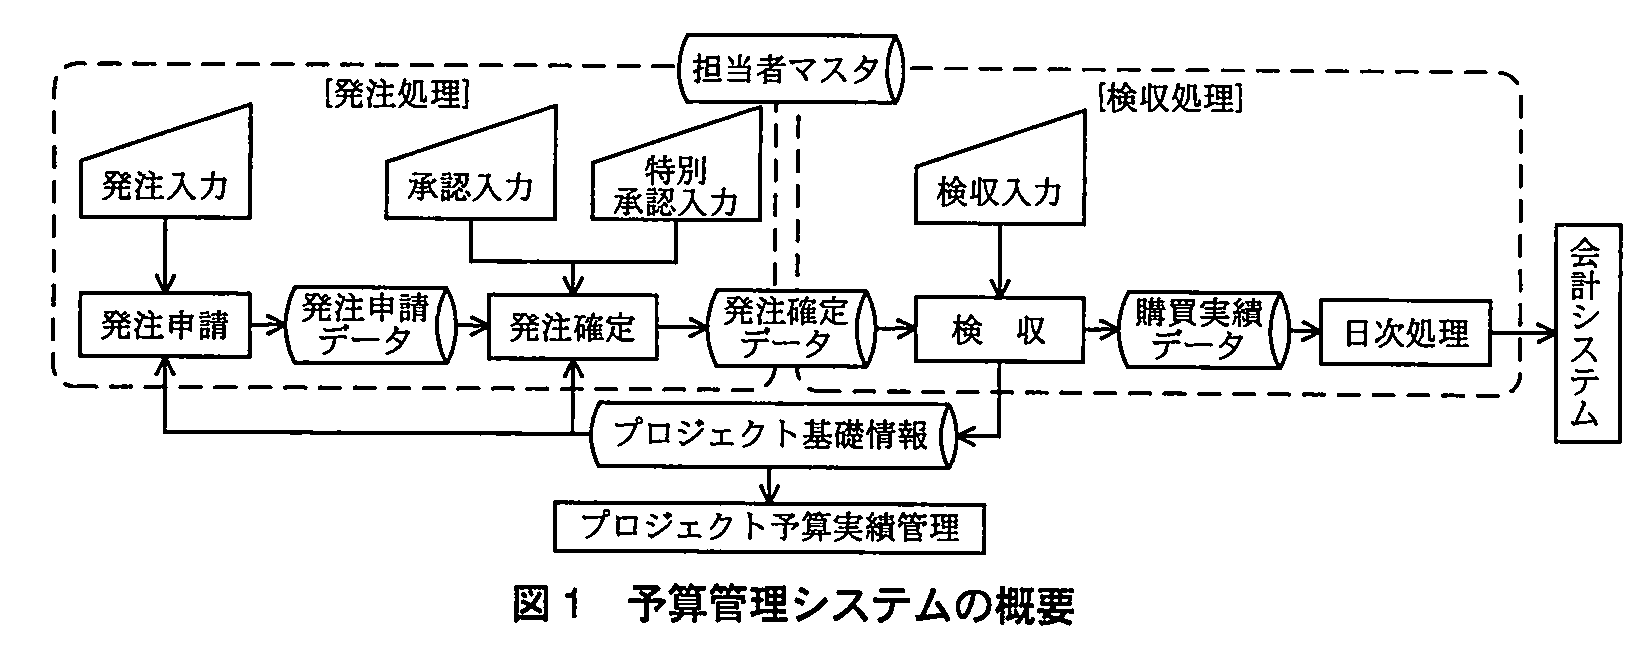
予算管理システムの概要は、図1のとおりである。担当者マスタでは、利用者ID、利用者名、所属部署、役職、権限レベル、パスワードなどの情報が管理されている。また、プロジェクト基礎情報(以下、PJ基礎情報という)では、プロジェクト名、プロジェクト番号、目的、期間、リーダ名、リーダの利用者ID、予算、実績などの情報が管理されている。
〔アクセス権限〕
入力画面へのアクセス権限は、担当者マスタ及びPJ基礎情報に基づいて、表1のように設定される。
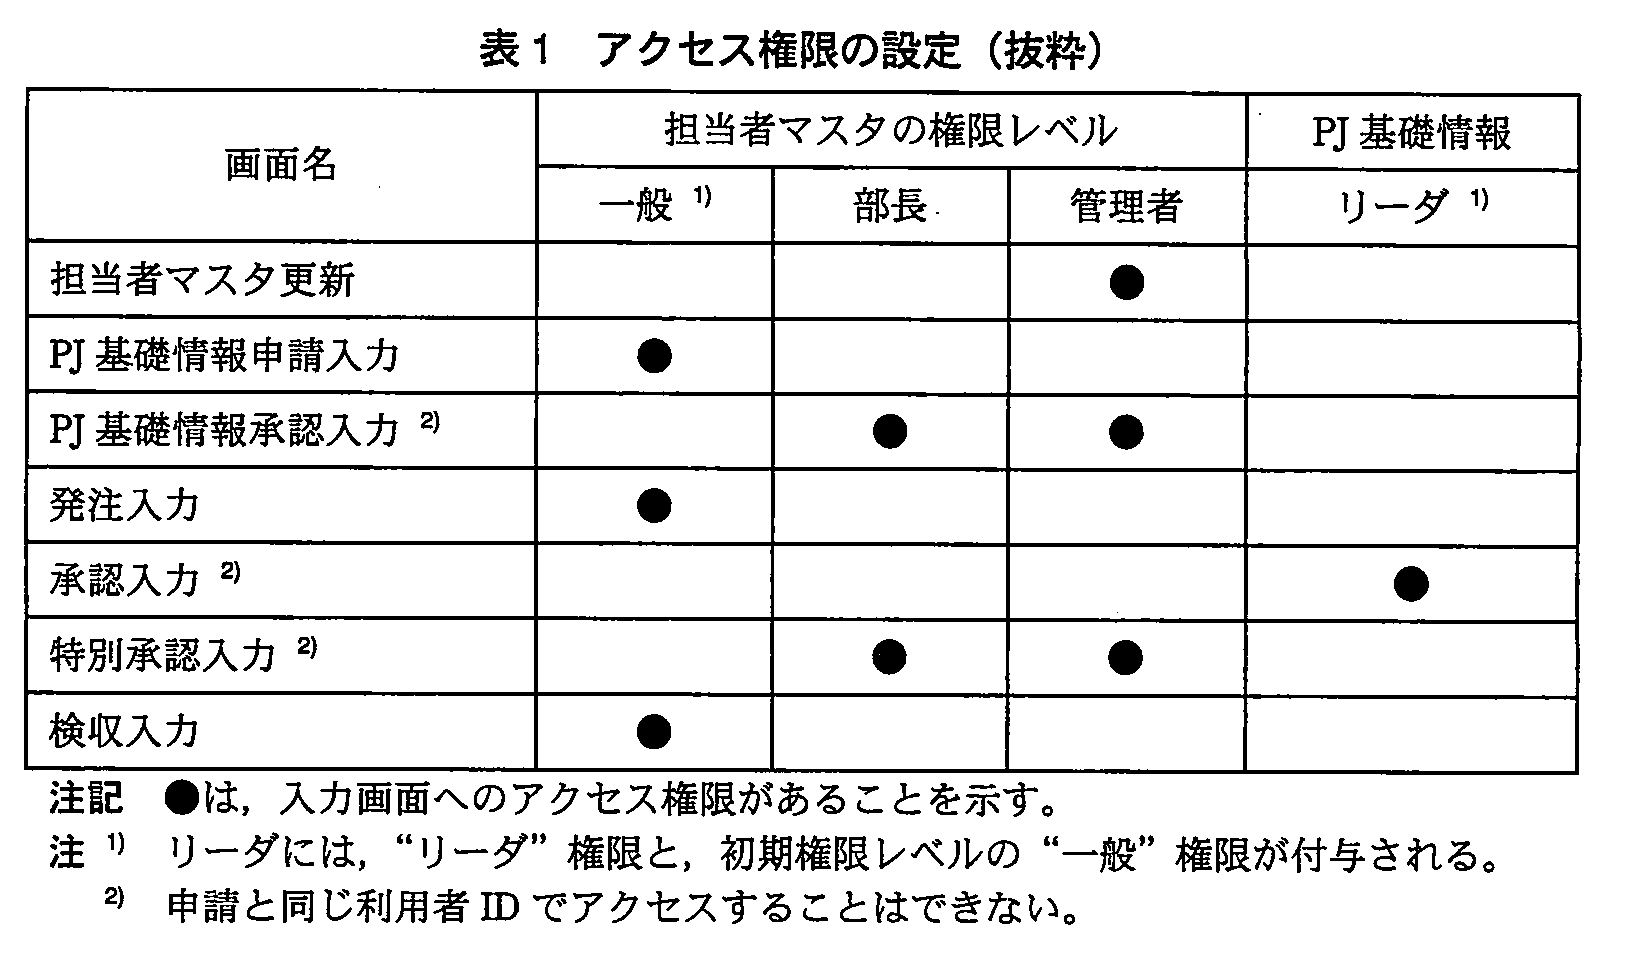
(1) 担当者マスタは、人事システムから人事異動(退職を含む)データを日次で受信し、自動的に更新される。担当者マスタの初期権限レベルは、役職が部長であれば“部長”権限が設定され、それ以外は“一般”権限が設定される。一方、“管理者”権限は自動的に設定されないので、担当者マスタ登録後に庶務担当の中から部長が任命した社員(以下、管理者という)に付与する。また、社員のパスワードは、定期的な変更などによって適切に管理されている。
(2) 人事システムに登録されていない派遣社員のために、各課に“一般”権限の利用者ID(以下、派遣用IDという)が一つ作成され、課内の複数の派遣社員が共有している。また、派遣用IDのパスワードの管理は、各課長に任されている。
(3) 担当者マスタの追加登録、権限レベルの変更などは、部長の承認を受けた担当者マスタ更新依頼書に基づいて管理者が入力を行う。“管理者”権限の利用者IDのアクセスログはすべて保存され、週次で詳細ログレポートを出力し、不正なアクセスがないかを部長がチェックしている。
(4) PJ基礎情報は、リーダに任命された課長が申請入力を行い、部長がリーダからの申請に対してPJ基礎情報承認入力を行う。これによって、“リーダ”権限が任命された課長に付与される。この段階で、当該プロジェクトにおいて発注処理が可能となる。
〔発注処理〕
各プロジェクトで必要な物品などを発注する。
(1) 発注品目、内容、数量及びプロジェクト番号を発注入力すると、発注申請データが生成される。発注品目は、物品マスタと照合され、物品マスタの単価情報に基づいて発注金額が自動的に設定される。物品マスタは、仕入先との価格交渉の結果に基づいて、購買部がメンテナンスし、各研究部は追加・変更できない。
(2) 発注申請データに対して承認入力を行うと、承認者名及び承認済フラグが設定される。このとき、PJ基礎情報の予算残高と比較し、予算残高の範囲内であれば、発注確定フラグが設定され、発注確定データが作成される。
(3) 予算残高を超えた発注に対しては、部長が特別承認入力を行う。ただし、部長は不在の場合が多いので、部長が口頭で指示し、管理者が行うことも多い。
〔検収処理〕
納品された物品と納品書は、庶務担当から発注の申請者に渡され、検収処理が行われる。
(1) 発注の申請者は物品と納品書の内容を確認し、発注確定データを照会して検収入力を行う。ただし、発注確定データを超える数量・金額の検収入力を行うことはできない。検収入力を行うと、発注確定データに検収番号及び検収フラグが設定され、購買実績データが生成される。このとき、購買実績額をPJ基礎情報の実績額に加算し、予算残高を減額する。
(2) 検収入力後、発注の申請者は、納品書に検収番号を記入し、庶務担当に回付する。庶務担当は、回付された納品書の検収番号に基づいて、照会画面で購買実績データの品名と金額を照合し、検収入力が正しいかどうかを確認する。
(3) 購買実績データは、日次の夜間バッチ処理で会計システムに渡され、決済条件に従って本社経理部が支払処理を行う。
〔監査結果の検討〕
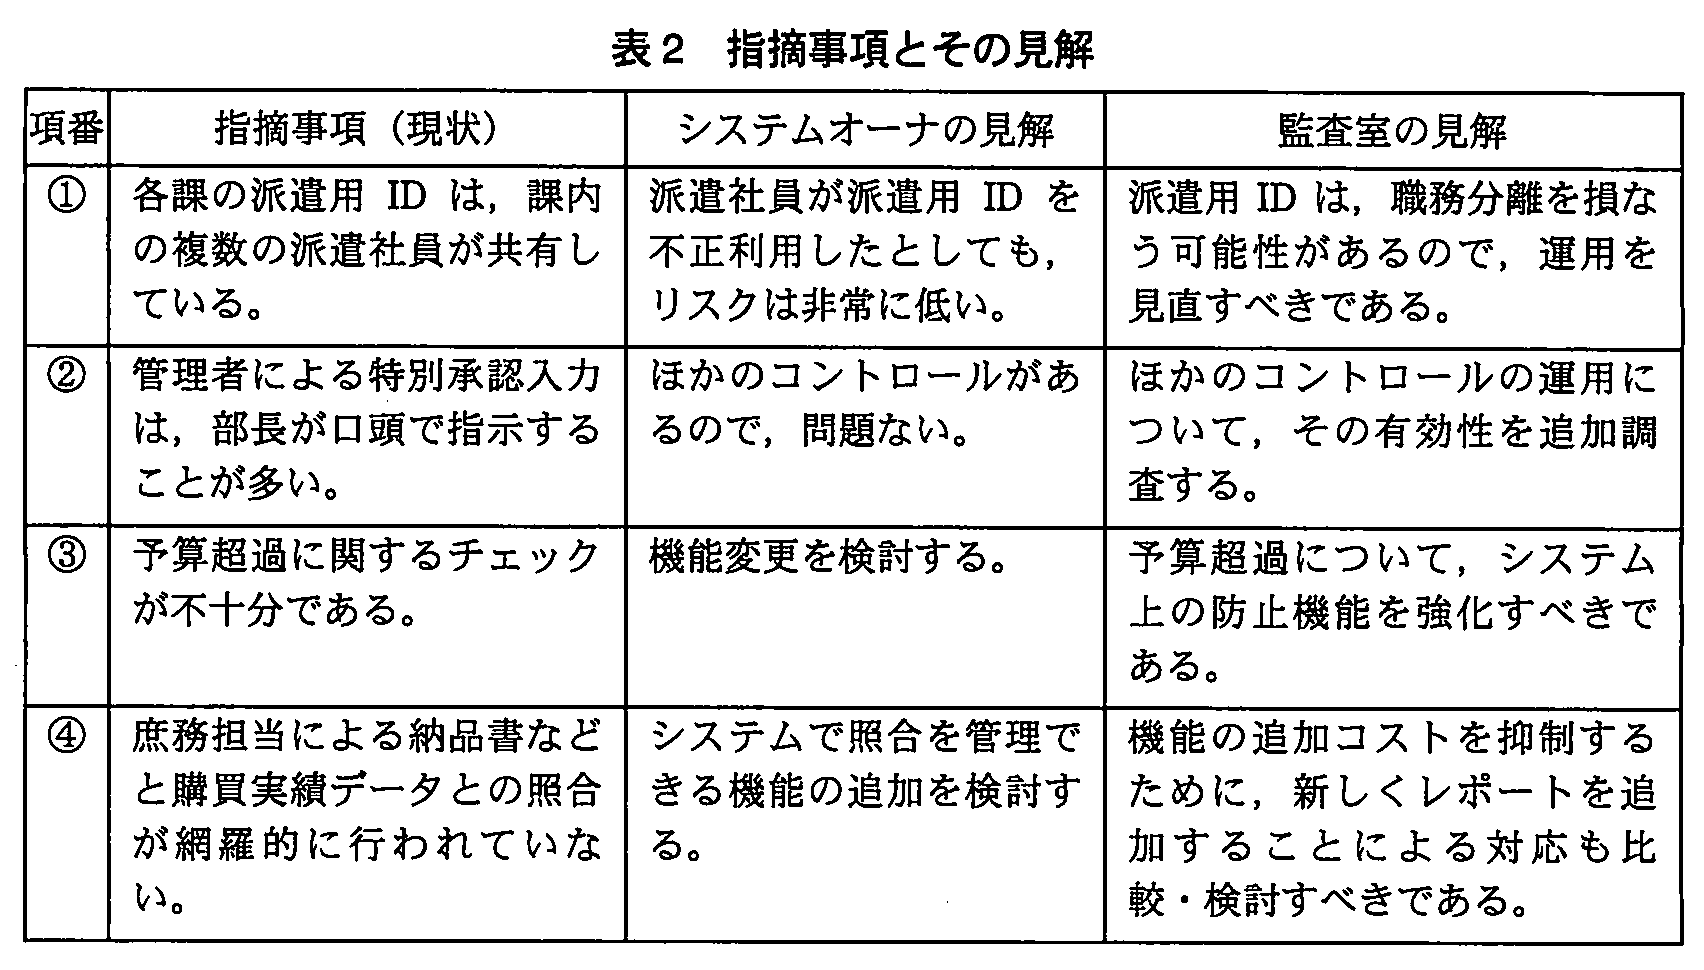
監査室では、予備調査及び本調査の結果に基づいて指摘事項を列挙し、システムオーナと指摘事項について意見交換を行い、それぞれの見解を表2のようにまとめた。
設問1:表2の項番①について、(1)、(2)に答えよ。
設問1(1)
問題文を見るシステムオーナが、“リスクは非常に低い”と考えた理由を、40字以内で述べよ。
模範解答
一般権限の派遣用IDは、承認入力がないと発注確定データは作成できないから
解説
解答の導き方
-
表1では、各課の派遣用IDに設定される「一般」権限で「発注入力」はできますが、「承認入力」へのアクセス権限はありません。つまり、派遣用IDだけでは発注申請データを作成できても、承認することはできません。
-
発注処理では、発注申請データに対して「承認入力」を行うと承認済フラグが設定され、予算残高の範囲内であれば発注確定データが作成されます。予算超過の場合も「特別承認入力」が必要です。このため、一般権限の派遣用IDだけでは発注を確定できない、というのがシステムオーナの考えです。
-
ただし、表1の注記が制限しているのは「申請と同じ利用者ID」での承認です。同じ人が申請と承認を行うことまで防ぐとは限りません。例えば、リーダである課長が申請を派遣用IDで行い、自分のリーダ権限の利用者IDで承認することは、IDが異なるためシステム上可能です。したがって、システムオーナの見解は「派遣用ID単独では発注確定までできない」という理由であり、実際の利用者が別人であることまで保証するものではありません。
誤りやすいポイント
- 「承認入力には別の人が必要」と考えないようにしましょう。問題文で示されている制約は、申請と承認に同じ利用者IDを使えないことです。
- 発注入力ができることと、発注を確定できることは別です。一般権限の派遣用IDでは発注申請はできますが、承認入力はできません。
- システムオーナの理由を述べる設問なので、派遣用IDだけでは承認できない点を押さえます。一方、共有IDによる職務分離上の懸念がなくなる、とまでは言えません。
FAQ
Q: 派遣用IDで発注入力をすると、その時点で発注は確定しますか?
A: いいえ。発注入力では発注申請データが作成され、承認入力などを経て発注確定データが作成されます。
A: いいえ。発注入力では発注申請データが作成され、承認入力などを経て発注確定データが作成されます。
Q: 同じ人が申請と承認を行うことは、システムで必ず防止されていますか?
A: 必ずしもそうではありません。制限されているのは同じ利用者IDで申請と承認を行うことです。申請に共有ID、承認に個人の権限を持つIDを使えば、同じ人が両方を行える場合があります。
A: 必ずしもそうではありません。制限されているのは同じ利用者IDで申請と承認を行うことです。申請に共有ID、承認に個人の権限を持つIDを使えば、同じ人が両方を行える場合があります。
関連キーワード: アクセス制御、権限管理、利用者ID、職務分離、承認統制

設問1(2)
問題文を見る監査室の“職務分離を損なう可能性がある”という見解の具体例を、40字以内で述べよ。
模範解答
リーダである課長が派遣用IDを利用すれば、1人で発注確定データが作成できる。
解説
解答の導き方
-
まず、発注入力と承認入力を行える権限を確認します。表1では、“一般”権限に「発注入力」があり、プロジェクトの「リーダ」には「承認入力」があります。つまり、同じ人が“一般”権限のIDとリーダ権限のIDを使い分ければ、申請と承認の両方を行える可能性があります。
-
そのようなIDの使い分けが可能になる根拠は、派遣用IDの管理方法です。本文には、派遣用IDを「課内の複数の派遣社員が共有している」とあり、さらに「派遣用IDのパスワードの管理は、各課長に任されている」とあります。このため、リーダである課長が派遣用IDを利用する可能性を排除できません。
-
例えば、その課長が派遣用IDで発注入力を行い、自分のリーダ権限のIDで承認入力を行えます。表1の注記にある「申請と同じ利用者IDでアクセスすることはできない」という制約は、異なるIDを使えば回避できてしまいます。システム上は別のIDでも、実際に操作している人は同一なので、申請と承認を分ける職務分離が損なわれます。
-
承認入力後、予算残高の範囲内であれば発注確定データが作成されます。したがって、リーダである課長が派遣用IDと自分のリーダ権限のIDを使い分けることで、1人で発注確定データを作成できる例が挙げられます。
誤りやすいポイント
- 「派遣社員がIDを共有している」という事実だけでは、課長が派遣用IDを使える可能性の根拠として不十分です。パスワード管理が各課長に任されている点も結び付けます。
- 同じ利用者IDで申請と承認ができないことと、同じ人が申請と承認をできないことは同じではありません。異なるIDを使えば、システムのID単位の制約をすり抜ける可能性があります。
- 「派遣社員が不正利用する」という説明だけでは、監査室が指摘した職務分離の問題を具体化できません。申請と承認を同じ人が行う流れを示すことが重要です。
FAQ
Q: 「申請と同じ利用者IDでアクセスすることはできない」という制約があれば、職務分離は守られませんか?
A: この制約は利用者IDを基準にしています。1人が申請に派遣用ID、承認に自分のリーダ権限のIDを使えば、異なるIDで処理できてしまいます。
A: この制約は利用者IDを基準にしています。1人が申請に派遣用ID、承認に自分のリーダ権限のIDを使えば、異なるIDで処理できてしまいます。
Q: パスワード管理を各課長に任せている点は、なぜ重要ですか?
A: 課長が派遣用IDを利用できる可能性を説明する根拠になるためです。共有されていることに加え、管理方法も確認して、1人で異なるIDを使える状況を示します。
A: 課長が派遣用IDを利用できる可能性を説明する根拠になるためです。共有されていることに加え、管理方法も確認して、1人で異なるIDを使える状況を示します。
Q: 問題は、実際に課長が不正利用したと断定しているのですか?
A: いいえ。指摘しているのは、派遣用IDの運用によって職務分離が損なわれる可能性です。実際の不正利用があったと断定する必要はありません。
A: いいえ。指摘しているのは、派遣用IDの運用によって職務分離が損なわれる可能性です。実際の不正利用があったと断定する必要はありません。
関連キーワード: 職務分離、共有ID、アクセス制御、利用者認証、承認ワークフロー
設問2:
問題文を見る表2の項番②の監査室の見解にある“ほかのコントロールの運用”に関する有効性を確かめる監査手続について、35字以内で述べよ。
模範解答
部長が詳細ログレポートを漏れなくチェックしているか確かめる。
解説
解答の導き方
表2の項番②では、部長の口頭指示で管理者が特別承認入力を行うことが多いという現状に対し、システムオーナは「ほかのコントロールがある」としています。監査室は、そのコントロールが実際に有効に運用されているかを追加調査しようとしています。
本文には、「“管理者”権限の利用者IDのアクセスログはすべて保存」し、「週次で詳細ログレポートを出力」して、部長が不正なアクセスがないかチェックするとあります。これは、管理者によるアクセスを記録し、部長が確認することで、不適切な操作を発見するためのコントロールです。
したがって監査手続では、ログレポートを作成する仕組みがあることだけでなく、部長がそのレポートを実際に確認しているかを確かめます。また、確認対象の期間やレポートに漏れがないかも確認する必要があります。これを簡潔に表すと、部長が詳細ログレポートを漏れなくチェックしているか確かめる、となります。
誤りやすいポイント
- 特別承認入力の承認記録だけを調べることに偏らないようにします。この設問は、「ほかのコントロール」の運用有効性を確かめる監査手続を問うています。
- アクセスログが保存されていることだけを確かめても、部長による確認が実施されているかは分かりません。ログの確認が実際に行われた証拠まで確かめる必要があります。
- レポートを一部だけ確認して終わらせず、週次で出力されるレポートが対象期間を通じて漏れなく確認されているかに着目します。
FAQ
Q: なぜ特別承認入力ではなく、詳細ログレポートを調べるのですか?
A: 問われているのは、管理者の特別承認入力を補う「ほかのコントロール」の運用有効性だからです。本文に記載された部長によるアクセスログの確認が、そのコントロールに当たります。
A: 問われているのは、管理者の特別承認入力を補う「ほかのコントロール」の運用有効性だからです。本文に記載された部長によるアクセスログの確認が、そのコントロールに当たります。
Q: ログレポートが出力されていれば、コントロールは有効だといえますか?
A: いいえ。出力される仕組みだけでは、確認が実施されたとはいえません。部長が実際にチェックした記録や、対象レポートに漏れがないことを確認します。
A: いいえ。出力される仕組みだけでは、確認が実施されたとはいえません。部長が実際にチェックした記録や、対象レポートに漏れがないことを確認します。
関連キーワード: アクセスログ、ログ監査、監査証跡、コントロール有効性
設問3:
問題文を見る表2の項番③で、“チェックが不十分である”と指摘している理由を、40字以内で述べよ。
模範解答
予算残高の更新が検収入力時なので、予算を超過した発注が可能である。
解説
解答の導き方
-
発注の承認時には、「PJ基礎情報の予算残高と比較し」、予算残高の範囲内であれば発注確定データが作成されます。このため、承認時点で予算残高と発注額を照合する仕組みはあります。
-
では、予算残高はいつ減るのでしょうか。検収処理の説明では、検収入力を行うと「購買実績額をPJ基礎情報の実績額に加算し、予算残高を減額する」とあります。つまり、発注が承認されただけでは予算残高は減りません。
-
そのため、先に承認された発注がまだ検収されていない間は、その発注額が予算残高に反映されません。その間に別の発注を承認すると、未検収の発注額を含めた累計額が予算を超えていても、システム上の予算残高内として発注できる場合があります。
-
したがって、予算残高の減額が検収入力時であることが、予算超過のチェックを不十分にしている理由です。
誤りやすいポイント
- 発注の承認時に予算残高と照合している点だけを見て、「予算超過は防止できる」と判断しないようにします。予算残高がいつ更新されるかも確認する必要があります。
- 発注額が予算残高を超える場合の特別承認と、複数の発注の累計が予算を超える場合は、分けて考えます。ここでの問題は、未検収の発注額が予算残高に反映されないことです。
- 「チェックが不十分」という指摘を、予算残高との比較機能そのものがないという意味に取り違えないようにします。比較機能はありますが、残高の更新時期に問題があります。
FAQ
Q: 発注の承認時に予算残高と照合しているのに、なぜ予算を超えることがあるのですか?
A: 予算残高は検収入力時に減額されるため、まだ検収されていない発注額が残高に反映されないことがあるからです。
A: 予算残高は検収入力時に減額されるため、まだ検収されていない発注額が残高に反映されないことがあるからです。
Q: 予算残高が発注の承認時に減額されていれば、どうなりますか?
A: 承認済みの発注額が残高に反映されるため、後続の発注で同じ予算枠を重複して使うことを防ぎやすくなります。
A: 承認済みの発注額が残高に反映されるため、後続の発注で同じ予算枠を重複して使うことを防ぎやすくなります。
関連キーワード: 予算統制、予算残高、発注承認、検収処理、予防的コントロール
設問4:表2の項番④について、(1)、(2)に答えよ。
設問4(1)
問題文を見る“照合が網羅的に行われていない”と指摘している理由を、35字以内で述べよ。
模範解答
すべての購買実績データについて照合したか、確認できないから
解説
解答の導き方
-
まず、検収入力後に何が作成されるかを確認します。検収入力を行うと「購買実績データが生成される」ため、照合の対象となるデータは、検収処理によって作られる購買実績データです。
-
次に、庶務担当がどのように照合するかを見ます。発注の申請者が納品書に検収番号を記入して庶務担当に回付し、庶務担当はその番号を基に購買実績データを照会して、品名と金額を確認します。つまり、回付された納品書を手掛かりに、対応するデータを個別に確認する手順です。
-
この方法では、回付された納品書と購買実績データが一致することは確認できます。しかし、照合の出発点が回付された納品書なので、購買実績データ全体を対象にして、すべてのデータが照合されたことまで確認できるとは限りません。
-
したがって、指摘の理由は、個々の照合結果ではなく、購買実績データ全体について照合漏れがないと確かめられないことです。
誤りやすいポイント
- 納品書と購買実績データの品名・金額を照合しているため、照合が網羅的だと考えてしまうことです。個々の照合が正確でも、全データが確認対象になったかは別の問題です。
- 検収番号を使って照会していることだけで、購買実績データ全体の確認ができていると判断することです。番号による検索は、回付された納品書に対応するデータを確認する手段です。
- 照合の正確性と網羅性を混同することです。正確性は照合した内容が一致しているか、網羅性は対象となるデータを漏れなく照合したかを表します。
FAQ
Q: 納品書と購買実績データを照合しているのに、なぜ網羅的とはいえないのですか?
A: 回付された納品書に対応するデータは確認できますが、購買実績データ全体について、すべて照合対象になったことを確認する仕組みが示されていないためです。
A: 回付された納品書に対応するデータは確認できますが、購買実績データ全体について、すべて照合対象になったことを確認する仕組みが示されていないためです。
Q: 照合の正確性と網羅性は、どう違いますか?
A: 正確性は、照合した納品書と購買実績データの内容が一致しているかどうかです。網羅性は、確認すべきデータを一件も漏らさず照合したかどうかです。
A: 正確性は、照合した納品書と購買実績データの内容が一致しているかどうかです。網羅性は、確認すべきデータを一件も漏らさず照合したかどうかです。
Q: 網羅性を確認するには、何に着目すればよいですか?
A: 照合対象となるデータの全件を把握できることと、各データについて照合済みかどうかを確認できることに着目します。
A: 照合対象となるデータの全件を把握できることと、各データについて照合済みかどうかを確認できることに着目します。
関連キーワード: 網羅性、照合、監査証跡、内部統制
設問4(2)
問題文を見る監査室の見解にある“新しくレポートを追加することによる対応”とはどのようなことか。35字以内で述べよ。
模範解答
購買実績データを日次で出力し、照合が完了した取引を消し込む。
解説
解答の導き方
-
設問は、監査室が提案する「新しくレポートを追加することによる対応」の具体的な方法を問うています。したがって、照合の対象となる情報をどう一覧化し、確認状況をどう管理するかを考えます。
-
現在の検収処理では、検収入力によって「購買実績データ」が生成されます。その後、発注の申請者が納品書に検収番号を記入して庶務担当に回付し、庶務担当が検収番号を基に、購買実績データの品名と金額を納品書と照合します。この流れから、確認対象は購買実績データであり、照合には納品書が使われると分かります。
-
表2では、問題点として「照合が網羅的に行われていない」ことが挙げられています。個々の納品書を確認するだけでは、照合が必要な購買実績データをすべて確認できたかどうかが分かりにくく、未確認の取引が残るおそれがあります。
-
そこで、購買実績データを日次で一覧に出力すれば、照合対象を漏れなく確認しやすくなります。さらに、照合を終えた取引に完了の印を付けて消し込めば、未照合の取引を区別できます。ここでいう消し込みは、購買実績データそのものを削除することではなく、照合の完了状況を分かるようにすることです。
誤りやすいポイント
- 「照合する」とだけ答えると、既に行っている照合のどこを改善するのかが伝わりません。日次で一覧を出力することと、照合後の取引を消し込むことが重要です。
- 納品書に検収番号を記入する作業だけでは、照合対象全体を把握できるとは限りません。レポートによって、購買実績データを一覧で確認できるようにする点がポイントです。
- 消し込みを、取引データの削除と解釈しないようにしましょう。照合済みであることを示し、未照合の取引を把握するための管理です。
FAQ
Q: なぜ日次でレポートを出力するのですか?
A: 購買実績データを日々確認できるため、照合漏れを長く放置せずに把握しやすくなるからです。
A: 購買実績データを日々確認できるため、照合漏れを長く放置せずに把握しやすくなるからです。
Q: 消し込みをすると、購買実績データはなくなりますか?
A: なくなりません。取引自体を削除するのではなく、照合が済んだことを識別できるようにします。
A: なくなりません。取引自体を削除するのではなく、照合が済んだことを識別できるようにします。
Q: レポートを追加する目的は、照合作業をなくすことですか?
A: いいえ。照合対象を一覧化し、照合が必要な取引の確認漏れを防ぎやすくすることが目的です。
A: いいえ。照合対象を一覧化し、照合が必要な取引の確認漏れを防ぎやすくすることが目的です。
関連キーワード: 照合統制、日次レポート、消し込み、監査証跡

