
システム監査技術者 2018年 午後1 問01
システムの投資対効果の検証制度を対象とした監査に関する次の記述を読んで、設問1~5に答えよ。
Z社は、建設機械、自動車などのレンタル会社である。Z社では、近年、老朽化したシステムの再構築が続き、システム関連の投資が膨らんできている。また、個人客向けのサービスを拡充するために、新規のシステム開発を積極的に行っている。
経営陣は、システム関連の投資に見合った効果が得られているかどうかを判断し、経営資源を有効に活用することが重要だと考えた。そこで、システム開発プロジェクトの途中、及びシステムのリリース後に、投資対効果を検証するための制度(以下、ステージゲートという)を導入した。また、ステージゲートを実現するためのシステム(以下、ゲートシステムという)も構築した。
ステージゲートの運用開始から1年が経過し、システムのリリースが完了したプロジェクトも出始めている。Z社監査部は、ステージゲートの導入目的が達成されているかどうかを確認するために、監査を実施することにした。
〔ステージゲートの概要〕
Z社が導入したステージゲートの概要は、次のとおりである。
(1) システム開発プロジェクトを五つのステージに分け、各ステージが完了して次のステージに進む前の時点(以下、ゲートという)において、新たに設けた投資委員会が審査を行い、次のいずれかの判定を行う。
① 承認
② 条件付承認
③ 差戻し
④ 問題が解決するまで停止
⑤ 中止
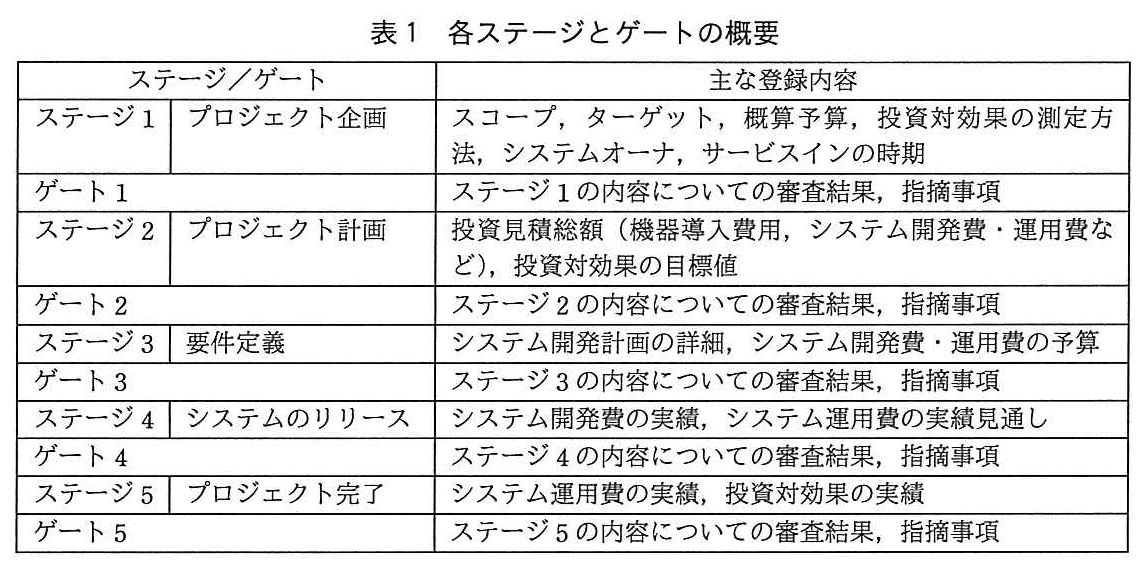
(2) 各ステージとゲートの概要は、表1のとおりである。各ステージで検討した結果は、ゲートでの審査のためにゲートシステムに登録する。
(3) 対象となるシステムの主管部署は、システムオーナとしてプロジェクトを提案する。
(4) ステージゲートの対象は、投資見積総額が3,000万円を超えるプロジェクトである。
(5) 制度変更対応のプロジェクトなど投資対効果が見積もりにくいプロジェクトは対象外とする。
(6) 既存システムに対する改修・機能追加のプロジェクトもステージゲートの対象とし、システムオーナを明確にする。
(7) プロジェクト計画時に、投資による効果が得られるまでの期間を設定し、ステージ5で、その期間の効果を測定してプロジェクトを完了する。
〔予備調査の概要〕
Z社監査部は、ステージゲート導入の経緯・目的について、投資委員会の委員長である企画部のR部長へのヒアリング、及びステージゲートの導入計画書の査閲によって確認した。その結果は、次のような内容であった。
(1) 従来のシステム開発では、計画時に投資対効果を試算していたが、システム開発プロジェクトの途中、及びシステムのリリース後に投資対効果を検証するプロセスはなかった。また、これまで計画時に見積もられた効果は、システムのリリース後に個別に確認した効果に比べて、大きめに見積もられる傾向があった。
(2) これまでの業務系システムの改修では、システム部がシステムオーナとなってプロジェクトを推進することが多かったので、投資対効果を検証する責任部署が明確でなかった。
(3) 当社のビジネス環境の変化は激しく、プロジェクトの途中で方針を変更したり、プロジェクトを中止したりすることも必要になってくる。
(4) 以上のことから、ステージゲート導入の目的は、次のとおりである。
① システム開発プロジェクトの途中、及びシステムのリリース後に、投資対効果を検証できるようにすること
② 投資対効果についての責任部署を明確にすること
③ プロジェクトの途中でも、ビジネス環境の変化に柔軟に対応できるようにすること
〔本調査の概要〕
Z社監査部が実施した本調査の概要は、次のとおりである。
(1) 〔予備調査の概要〕(4)②を達成できるような制度になっているかどうかを確認した。そのために、ゲートシステムのステージ1の登録内容について確認した。
(2) 費用見積りのプロセスが適切かどうかについて、ステージ2の登録内容を確認した。確認したプロジェクトの一つであるインターネット受付システムの再構築プロジェクトでは、機器導入費用、システム開発費・運用費が見積もられていた。監査部は、費用項目が不足している可能性があるのではないかと考え、費用項目の不足が発生しないようにするためのコントロールが存在するかどうかを確認するための監査手続を実施した。
(3) ゲート3については、これまでに審査の対象となったプロジェクトのうちの1件が、“差戻し”の判定を受け、システムオーナから判定理由を求められ、R部長が理由を説明したことがあった。また、複数のプロジェクトが“条件付承認”の判定を受け、システムオーナから、“承認”の判定を受けたプロジェクトとの違いが分からない、という意見もあった。監査部は、このようなケースが増えると、プロジェクトの進行が阻害されるのではないかと考えた。そこで、各ゲートでの審査の観点について確認した。
(4) ステージ5については、制度の運用開始から1年では、ゲート5での審査を受けたプロジェクトが少なく、まだ監査部が審査の状況を確認する時期に至っていない。したがって、ゲート5での各プロジェクトの審査時期について確認することにした。
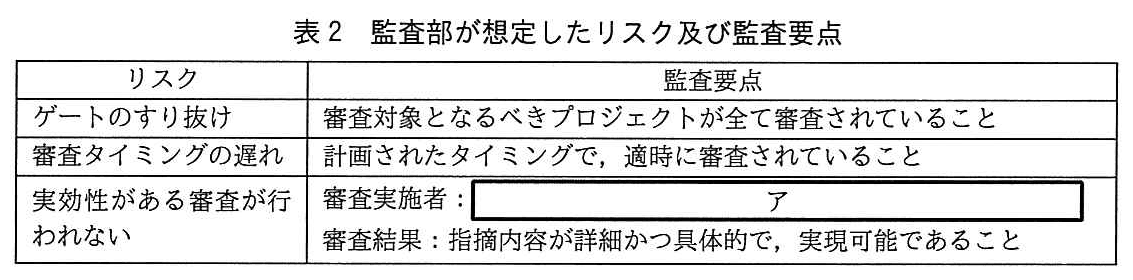
(5) ステージゲート導入の目的を達成するためには、各ゲートでの審査が適切に実施されることが重要である。審査が適切に実施されなければ、表2のようなリスクが想定される。そこで、各ゲートでの審査の内容を確認するために、表2に示す監査要点を追加した。
設問1:
問題文を見る〔本調査の概要〕(1)について、監査部がステージ1の登録内容について確認した具体的な内容を、40字以内で述べよ。
模範解答
システムを利用し業務を遂行する主管部署がシステムオーナとなっているかどうか
解説
解答の導き方
-
この設問は、ステージゲート導入の目的のうち、投資対効果についての責任部署を明確にすることに関係します。予備調査では、従来の業務系システムの改修でシステム部がシステムオーナになることが多く、投資対効果を検証する責任部署が明確でなかったとされています。
-
ステージ1では、プロジェクト企画の内容として「システムオーナ」を登録します。また、本文には「対象となるシステムの主管部署は、システムオーナとしてプロジェクトを提案する」とあります。つまり、誰がシステムオーナになるかは、プロジェクトの初期段階で明確にされる仕組みです。
-
ただし、確認すべきなのは、システムオーナの欄に部署名が記載されているかどうかだけではありません。投資対効果を検証する責任を明確にするには、システムを使って業務を行い、その効果を得る主管部署がシステムオーナになっているかを確かめる必要があります。
-
したがって、ステージ1の登録内容では、システムを利用して業務を遂行する主管部署がシステムオーナとして登録されているかどうかを確認します。
誤りやすいポイント
- システムオーナの欄が埋まっているかだけを確認してしまうことです。設問の目的は、投資対効果についての責任部署が明確になっているかを確認することです。
- 開発や運用を担当するシステム部が、常にシステムオーナとして適切だと考えてしまうことです。投資による業務上の効果を担う部署との関係を確認する必要があります。
- ステージ1の登録内容ではなく、リリース後の効果測定だけを確認することです。この設問では、システムオーナが企画段階で適切に定められているかが問われています。
FAQ
Q: なぜシステムを利用する主管部署を確認するのですか?
A: 投資による業務上の効果を得る部署が明確になれば、その効果を検証する責任も明確にしやすいためです。
A: 投資による業務上の効果を得る部署が明確になれば、その効果を検証する責任も明確にしやすいためです。
Q: システム部がシステムオーナなら、必ず不適切ですか?
A: 必ず不適切とは限りません。ただし、本文ではシステム部がシステムオーナとなった結果、投資対効果を検証する責任部署が明確でなかったことが問題として挙げられています。そのため、業務を担う主管部署との関係を確認します。
A: 必ず不適切とは限りません。ただし、本文ではシステム部がシステムオーナとなった結果、投資対効果を検証する責任部署が明確でなかったことが問題として挙げられています。そのため、業務を担う主管部署との関係を確認します。
Q: ステージ1で確認するのはなぜですか?
A: ステージ1ではプロジェクト企画の内容を登録し、その中にシステムオーナが含まれるためです。早い段階で責任部署を明らかにすることにつながります。
A: ステージ1ではプロジェクト企画の内容を登録し、その中にシステムオーナが含まれるためです。早い段階で責任部署を明らかにすることにつながります。
関連キーワード: 投資対効果、システムオーナ、責任部署、内部統制、監査要点

設問2:〔本調査の概要〕(2)について、(1)、(2)に答えよ。
設問2(1)
問題文を見る監査部が不足している可能性があると考えた費用項目を、15字以内で述べよ。
模範解答
ユーザ部門の教育費用
解説
解答の導き方
ステージ2では、投資見積総額として「機器導入費用、システム開発費・運用費など」を登録します。監査部は、インターネット受付システムの再構築プロジェクトで、機器導入費用とシステム開発費・運用費が見積もられていることを確認しています。
ここで問われているのは、システム自体の導入や開発、運用に必要な費用ではなく、それら以外に見積りから漏れる可能性がある費用項目です。新しいシステムを実際に利用するには、利用者が操作方法や業務上の使い方を習得するための教育が必要になる場合があります。その教育にかかる費用は、機器導入費用やシステム開発費とは別に発生するため、費用項目として確認する必要があります。
したがって、不足している可能性がある費用項目は、システムを利用するユーザ部門の教育費用です。
誤りやすいポイント
- 機器導入費用やシステム開発費を答えると、すでに見積もられている費用を挙げることになります。
- 「運用費」とだけ答えると、どの費用項目が不足している可能性があるのかが特定できません。
- システム部門の教育費用と混同しないようにします。問われているのは、導入したシステムを利用するユーザ部門の教育費用です。
FAQ
Q: なぜユーザ部門の教育費用をシステム開発費に含めないのですか?
A: 教育は、システムを開発する費用とは別に発生する費用です。見積りに含まれているかを独立した費用項目として確認するのが適切です。
A: 教育は、システムを開発する費用とは別に発生する費用です。見積りに含まれているかを独立した費用項目として確認するのが適切です。
Q: システム運用費を見積もっていれば、教育費用も含まれるのではありませんか?
A: 運用費を見積もっていても、ユーザ部門の教育費用が含まれているとは限りません。登録内容に明示されていない費用項目の不足に注意します。
A: 運用費を見積もっていても、ユーザ部門の教育費用が含まれているとは限りません。登録内容に明示されていない費用項目の不足に注意します。
Q: 教育費用は投資対効果とどのように関係しますか?
A: 利用者がシステムを使いこなせなければ、計画した効果が得られない可能性があります。教育費用を見積もることは、投資額と効果を適切に検証するためにも重要です。
A: 利用者がシステムを使いこなせなければ、計画した効果が得られない可能性があります。教育費用を見積もることは、投資額と効果を適切に検証するためにも重要です。
関連キーワード: 費用見積り、投資対効果、ユーザ教育、システム開発費、システム運用費
設問2(2)
問題文を見る監査部が実施した監査手続を、45字以内で述べよ。
模範解答
ゲートシステムの登録内容を閲覧し、費用項目の網羅性及び入力必須設定を確認した。
解説
解答の導き方
この設問は、費用項目の不足を防ぐコントロールがあるかどうかを確認するために、監査部がどのような監査手続を行ったかを問うています。
まず、ステージ2では「投資見積総額」などを登録します。インターネット受付システムの再構築プロジェクトでは、機器導入費用やシステム開発費・運用費が見積もられていました。一方で、監査部は費用項目が不足している可能性を考えています。
したがって、確認すべきなのは、費用項目に漏れがないかという網羅性と、登録時に必要な項目の入力漏れを防ぐ仕組みがあるかどうかです。後者を確かめるには、ゲートシステムで費用項目が入力必須に設定されているかを確認します。
このため、ゲートシステムの登録内容を閲覧し、費用項目の網羅性と入力必須設定の両方を確認する、という監査手続になります。
誤りやすいポイント
- 「費用項目が不足していた」と断定しないようにします。問題文では不足の可能性を考え、費用項目の不足を防ぐコントロールの有無を確認しています。
- 費用の金額が妥当かどうかだけに注目すると、費用項目の漏れを防ぐという設問の狙いから外れます。
- 登録された費用項目の確認だけでなく、未入力を防ぐための入力必須設定も確認対象に含めます。
- 「確認した」とだけ書くのではなく、何をどのように確認したかが分かるようにします。
FAQ
Q: 費用項目の「網羅性」とは何ですか?
A: 投資に必要な費用が、項目として漏れなく扱われていることです。
A: 投資に必要な費用が、項目として漏れなく扱われていることです。
Q: 入力必須設定は、なぜ確認するのですか?
A: 必須項目として設定されていれば、必要な費用項目が未入力のまま登録されることを防ぎやすくなるからです。
A: 必須項目として設定されていれば、必要な費用項目が未入力のまま登録されることを防ぎやすくなるからです。
Q: この監査手続は、費用の見積額そのものの妥当性を調べるものですか?
A: 主眼は、費用項目の不足を防ぐコントロールの確認です。見積額の妥当性とは区別して考えます。
A: 主眼は、費用項目の不足を防ぐコントロールの確認です。見積額の妥当性とは区別して考えます。
関連キーワード: 内部統制、監査手続、網羅性、必須入力、費用見積り
設問3:
問題文を見る〔本調査の概要〕(3)について、監査部が確認した具体的な内容を30字以内で述べよ。
模範解答
投資委員会によるゲートでの審査に明確な判断基準があること
解説
解答の導き方
- まず、監査部が確認したのは、各ゲートでの審査の観点です。きっかけとなったのは、ゲート3での判定に関する問題です。
- 本文では、あるプロジェクトが「差戻し」と判定された際、システムオーナから判定理由を求められたことや、「条件付承認」と「承認」の違いが分からないという意見があったことが述べられています。
- ここで問題となっているのは、個々の判定が正しいかどうかだけではありません。判定の違いや理由が明確でなければ、システムオーナが納得できず、プロジェクトの進行が阻害されるおそれがあります。
- そこで監査部は、投資委員会が各ゲートで審査する際に、判定を一貫して行い、その根拠を説明できるような明確な判断基準があるかを確認します。したがって、確認した具体的な内容は、投資委員会によるゲートでの審査に明確な判断基準があることです。
誤りやすいポイント
- 「判定が適切に行われていること」だけでは、確認内容が抽象的です。問題文の焦点は、判定の違いが分かりにくいという意見を受け、判断基準の明確さを確かめることです。
- 「差戻し」の理由を説明できることだけに限定しないようにします。問題文では、ゲート3の事例をきっかけに、各ゲートでの審査の観点を確認しています。
- 判定結果そのものを監査する、と考えるのも適切ではありません。判定の一貫性や説明可能性を支える基準があるかどうかが要点です。
FAQ
Q: 「差戻し」や「条件付承認」の判定が誤りだったという意味ですか?
A: いいえ、判定自体が誤りだとは述べられていません。判定理由や判定間の違いが分かりにくいことで、プロジェクトの進行に支障が出るおそれが問題です。
A: いいえ、判定自体が誤りだとは述べられていません。判定理由や判定間の違いが分かりにくいことで、プロジェクトの進行に支障が出るおそれが問題です。
Q: なぜゲート3だけでなく、各ゲートの審査を確認するのですか?
A: 具体的な意見が出たのはゲート3ですが、監査部は「各ゲートでの審査の観点」を確認しています。特定のゲートだけでなく、制度全体で審査の判断基準が明確かを確認するためです。
A: 具体的な意見が出たのはゲート3ですが、監査部は「各ゲートでの審査の観点」を確認しています。特定のゲートだけでなく、制度全体で審査の判断基準が明確かを確認するためです。
Q: 確認するのは、審査のタイミングや登録内容ではないのですか?
A: この設問で問われているのは、判定の違いが分かりにくいという状況を受けて、審査の観点を確認した具体的な内容です。したがって、審査時期や登録内容ではなく、判断基準の明確さが答えになります。
A: この設問で問われているのは、判定の違いが分かりにくいという状況を受けて、審査の観点を確認した具体的な内容です。したがって、審査時期や登録内容ではなく、判断基準の明確さが答えになります。
関連キーワード: ステージゲート、審査基準、内部監査、投資対効果、監査要点
設問4:
問題文を見る〔本調査の概要〕(4)について、監査部が確認した具体的な内容を40字以内で述べよ。
模範解答
プロジェクトの特性に応じて投資対効果を測定する時期が定められていること
解説
解答の導き方
-
本調査の概要(4)では、ゲート5の審査を受けたプロジェクトが少ないため、審査の実施状況ではなく「各プロジェクトの審査時期」を確認するとしています。したがって、設問が求めているのは、ゲート5をいつ実施するかを定める際の基準です。
-
制度の概要では、「プロジェクト計画時に、投資による効果が得られるまでの期間を設定し、ステージ5で、その期間の効果を測定してプロジェクトを完了する」とされています。つまり、効果を測る時期は、投資効果が現れるまでに必要な期間を踏まえて設定するものです。
-
効果が現れるまでの期間は、プロジェクトの内容や特性によって異なると考えられます。そのため、監査では、各プロジェクトの特性に応じた時期に投資対効果を測定し、その時期に合わせてゲート5の審査が計画されているかを確認します。
誤りやすいポイント
- ゲート5で確認する「審査時期」を、審査結果や指摘内容の確認と取り違えないようにします。
- 「制度の運用開始から1年」という情報だけから、一律に審査時期を決めるのではありません。投資による効果が得られるまでの期間をプロジェクトごとに考慮します。
- 審査がすでに適切に行われているかを問う設問ではありません。審査を受けたプロジェクトが少ないため、ここでは審査時期の設定を確認します。
FAQ
Q: なぜプロジェクトごとに測定時期を考えるのですか?
A: 投資による効果が現れるまでに必要な期間は、プロジェクトの内容や特性によって異なるためです。
A: 投資による効果が現れるまでに必要な期間は、プロジェクトの内容や特性によって異なるためです。
Q: ここで確認する「審査時期」とは、単にステージ5の予定日ですか?
A: 予定日だけを見るのではなく、投資対効果を測定する時期と整合しているかを確認します。
A: 予定日だけを見るのではなく、投資対効果を測定する時期と整合しているかを確認します。
Q: 監査部は、ゲート5での審査内容も確認するのですか?
A: 本調査の概要(4)では、審査を受けたプロジェクトが少ないため、審査内容ではなく各プロジェクトの審査時期を確認するとしています。
A: 本調査の概要(4)では、審査を受けたプロジェクトが少ないため、審査内容ではなく各プロジェクトの審査時期を確認するとしています。
関連キーワード: 投資対効果、効果測定、プロジェクト計画、ステージゲート
設問5:
問題文を見る〔本調査の概要〕(5)について、表2中のアに入れる監査要点を30字以内で述べよ。
模範解答
プロジェクトに利害がある者が審査に関わっていないこと
解説
解答の導き方
-
表2では、リスクとして「実効性がある審査が行われない」が挙げられ、その監査要点が「審査実施者」と「審査結果」に分けられています。「審査結果」については、指摘内容が詳細かつ具体的で、実現可能であることが示されています。したがって、アには、審査を行う人や立場について確認する要点が入ります。
-
本文では、各ゲートでの審査が適切に行われることが、ステージゲート導入の目的を達成するうえで重要だとしています。審査を受けるプロジェクトの関係者が審査にも加わると、審査が客観的に行われず、投資対効果やプロジェクトの継続可否を厳正に判断できないおそれがあります。
-
そのため、審査実施者に関する監査要点は、プロジェクトについて利害をもつ者が審査に関与していないかを確認する内容になります。
誤りやすいポイント
- 「審査実施者」ではなく、指摘内容の具体性や実現可能性を答えてしまうことがあります。これは表2にすでに示されている「審査結果」の要点です。
- 審査に関わる人の人数や役職を答えるのではなく、審査の客観性を損なう利害関係の有無に注目します。
- プロジェクトの関係者をすべて審査から遠ざけるという意味ではなく、プロジェクトに利害がある者が審査に関与していないことを確認する観点です。
FAQ
Q: なぜ審査する人に関する要点が必要なのですか?
A: 審査者にプロジェクト上の利害があると、公平な判断が難しくなるおそれがあるためです。
A: 審査者にプロジェクト上の利害があると、公平な判断が難しくなるおそれがあるためです。
Q: 「指摘内容が詳細かつ具体的であること」とは別の観点ですか?
A: はい。指摘内容の質は「審査結果」の観点であり、審査者の利害関係の有無は「審査実施者」の観点です。
A: はい。指摘内容の質は「審査結果」の観点であり、審査者の利害関係の有無は「審査実施者」の観点です。
Q: 審査者に求められるのは、専門知識だけですか?
A: 専門知識だけでは十分ではありません。審査を客観的に行える立場かどうかも重要です。
A: 専門知識だけでは十分ではありません。審査を客観的に行える立場かどうかも重要です。
関連キーワード: ステージゲート、投資対効果、システム監査、審査の独立性、利益相反

