
システム監査技術者 2014年 午後1 問02
予算管理システムのプロジェクト計画及び要件定義の監査に関する次の記述を読んで、設問1~5に答えよ。
X社は、様々な生活用品を製造し、卸業者やスーパーマーケットなどに販売している。X社では、現在、会計システムの一部の機能(予算管理機能)を利用して予算管理を行っているが、詳細な予算・実績管理ができず、十分に役立っていない。そこで、経営者から予算管理の強化が求められ、新たに予算管理システムを構築することになった。X社において、広範囲な利用者を対象とした情報系のシステムを構築するのは初めてなので、導入目的を達成できるように利用者の立場に立って、慎重に検討する必要がある。この開発プロジェクトがプロジェクト計画及び要件定義フェーズまで進んだ段階で、監査室はシステム監査を実施することにした。
〔現状の予算管理〕
X社では現在、購買・製造・販売システムなどの基幹システム及び会計システムを運用している。このうち、会計システムの予算管理機能は、経理部だけが利用している。
(1) 予算は、年度開始の1か月前に経営会議で最終決定される。経理部は、決定した予算を会計システムに登録する。
(2) 購買・製造・販売などの主要な会計データは、基幹システムで管理されている各種実績情報から会計システムに取り込まれる。会計システムの月次決算で確定した実績データに基づいて、経理部が予算に対応する実績情報をレポートにまとめ、経営会議で報告する。各部は、この実績情報に基づいて分析を行う。
〔予算管理システムの目的と概要〕
新たに構築する予算管理システムの導入目的は、次の3点である。
(1) 部門別損益管理の他、製品カテゴリ別業績管理を含めた、現状よりも詳細な予算・実績管理を実現する。
(2) 各部で予算登録及び予算修正を行えるようにし、各部の予算管理責任を明確にする。
(3) 各部で予算・実績に関する情報を有効に利用できるようにする。
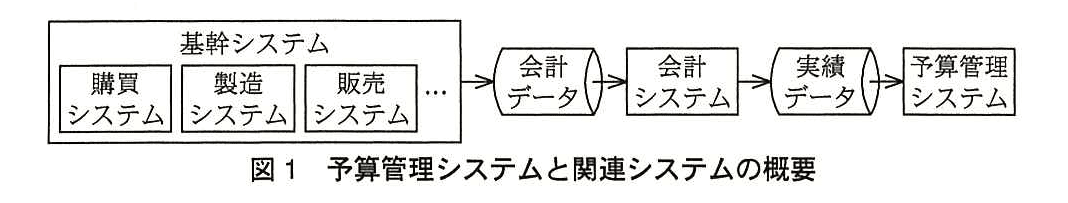
予算管理システムと関連システムの概要を図1に示す。予算管理システムには、会計システムと同じベンダが提供しているソフトウェアパッケージを採用する予定である。
〔予備調査の実施〕
システム監査担当者のY氏が、予備調査で理解した内容は次のとおりである。
(1) 予算管理システムは、製品カテゴリ別の売上・粗利、部ごとの予算・実績に関する情報を詳細に管理するので、X社として機密レベルの高い情報が含まれる。
(2) 経営会議で決定された概算予算に基づいて、各部で詳細な予算を予算管理システムに登録する。
① 各部は、経理部から入手した概算予算に基づいて、詳細な予算を立て、予算担当者が予算登録を行う。この予算登録に対して部長が承認入力を行うことで、予算として正式に確定される。各部で予算登録を行うことは、各部の予算管理に関する責任を明確にするだけでなく、経理部の臨時増員を行わなくても済むことになる。ただし、経理部は、各部の予算登録・修正が適切に実施されているかどうか確認する必要がある。
② 予算の見直しは、3か月ごとに実施する。業績予測に影響するような大幅な見直しの場合は、年度の予算と同じプロセスで予算を見直す。一方、一定金額未満の修正などのような軽微な見直しであれば、各部で独自に修正入力及び承認入力を行い、その内容と理由を予算修正申請書に記載し、部長の承認を受けて経理部に提出する。
(3) 実績データは、全て会計システムから予算管理システムに取り込まれる。
① 実績データは、正確性を重視し、月次決算で確定した後の会計システムの財務情報から自動的に生成する。
② 現在の会計システムで管理されている情報に比べ、予算管理システムで管理される情報は、詳細である。そのために、予算管理システムに提供可能な情報を管理できるように会計システムの勘定科目や部の設定を変更する。
(4) 予算管理システムのアクセス管理では、次の方針に従って、部別・役職別に利用可能な機能・データ項目を表した権限マトリックスを作成している。
① 予算の登録・修正権限は、各部の予算担当者に付与する。また、登録・修正の承認権限は、各部の部長に付与する。
② 予算・実績情報に基づいて、必要な対応を迅速に行うために、当該システムの情報は、経営者から各部の主任レベルまで幅広く、柔軟に利用できるようにする。そのために、情報管理において、参照権限については違いがあるものの、できる限り利用制限を行わないで情報の有効利用を促進する。
(5) 予算・実績に関する情報は、ソフトウェアパッケージに組み込まれたレポート機能を利用することで、利用者が必要な情報を柔軟に出力できるので、定型の帳票は開発しない。
このレポート機能は、会計システムにも組み込まれていて、操作経験がある経理部員の意見では、操作方法は簡単で、短時間の説明を受けるだけで操作できるとのことであった。そこで、この意見に基づき、操作方法に関する利用者向けの研修だけが、プロジェクト計画に盛り込まれている。
〔本調査の実施計画〕
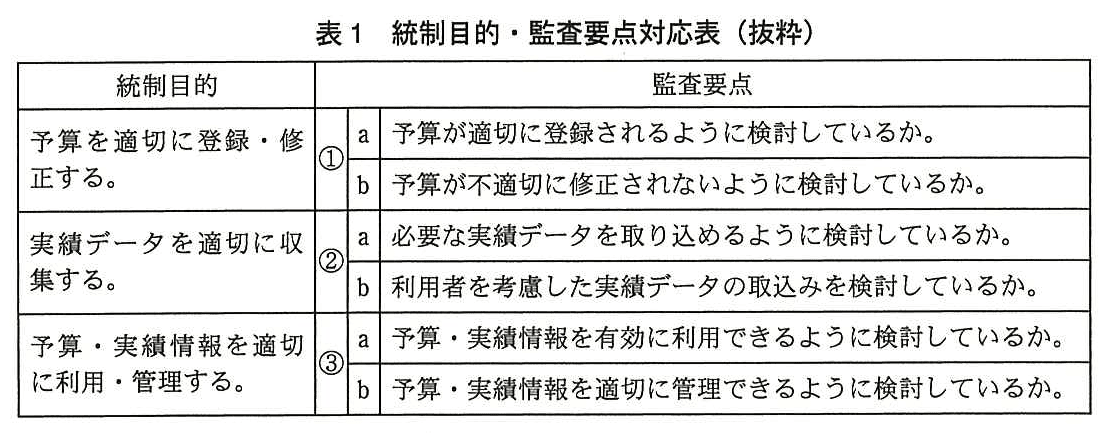
システム監査担当者のY氏は、予備調査の結果に基づいて、予算管理システムの統制目的と、この目的に対応した監査要点を表1にまとめた。
Y氏は、表1に基づいて、本調査に当たっての留意事項を次のとおり整理した。
(1) 監査要点①aについて、各部での予算登録の網羅性をチェックする機能が組み込まれているかどうか留意する。
(2) 監査要点①bについて、軽微な予算修正を統制するための機能が、予算管理システムに組み込まれているかどうか留意する。
(3) 監査要点②aについて、会計システムの勘定科目・部の見直しが予算項目と一致しているか、会計システムの変更要件に留意する。
(4) 監査要点②bについて、実績の取込みが月次決算確定後でよいかどうか十分な検討が行われていない可能性があるので、その妥当性に留意する。
(5) 監査要点③aについて、プロジェクト計画で検討されている研修計画では、研修内容として不十分な可能性があるので、その妥当性に留意する。
(6) 監査要点③bについて、利便性を重視し、情報管理の面からアクセス管理について十分に検討されていない可能性があるので、その妥当性に留意する。
設問1:
問題文を見る〔本調査の実施計画〕の(2)に関して、システム監査担当者が予算管理システムに組み込まれるべきと考えた機能を、30字以内で述べよ。
模範解答
一定金額以上の予算修正が入力できないようにする。
解説
解答の導き方
-
まず、予算修正には規模に応じて異なる手続があることを確認します。本文では、業績予測に影響するような大幅な見直しは「年度の予算と同じプロセス」で行う一方、「一定金額未満」の軽微な見直しは各部で独自に修正入力・承認入力を行うとされています。
-
つまり、各部が独自に処理できるのは、修正額が基準額より小さい場合に限られます。基準額以上の修正まで軽微な見直しとして入力できると、本来は年度予算と同じ手続が必要な修正を、その手続を経ずに処理できてしまいます。
-
そこで、軽微な見直しを入力する機能には、修正額が基準額以上の場合に入力を受け付けない制御が必要です。これにより、基準額以上の修正は軽微な見直しの手続では処理できず、所定のプロセスに回すことができます。
誤りやすいポイント
- 「一定金額未満」という条件を、一定金額以下と読み違えないようにします。基準額ちょうどの修正も、軽微な見直しとしては入力できません。
- 予算修正に対する承認だけで十分と考えないことが重要です。承認手続に加えて、軽微な見直しとして入力できる金額の範囲をシステムで制御する必要があります。
- すべての予算修正を禁止するのではありません。基準額以上の修正を、軽微な見直しの入力経路で処理できないようにすることが要点です。
FAQ
Q: なぜ金額をシステムで制限する必要があるのですか?
A: 各部が独自に行えるのは軽微な見直しに限られるためです。金額による制限がなければ、大幅な修正も軽微な見直しの手続で処理されるおそれがあります。
A: 各部が独自に行えるのは軽微な見直しに限られるためです。金額による制限がなければ、大幅な修正も軽微な見直しの手続で処理されるおそれがあります。
Q: 基準額と同額の修正は、軽微な見直しとして入力できますか?
A: できません。本文の条件は「一定金額未満」なので、基準額と同額の場合も入力できない制御が必要です。
A: できません。本文の条件は「一定金額未満」なので、基準額と同額の場合も入力できない制御が必要です。
Q: 部長の承認入力があれば、金額制限は不要ですか?
A: 不要ではありません。部長の承認は承認手続を統制するものですが、軽微な見直しとして処理できる金額の範囲を制限する統制とは別です。
A: 不要ではありません。部長の承認は承認手続を統制するものですが、軽微な見直しとして処理できる金額の範囲を制限する統制とは別です。
関連キーワード: 予算統制、入力制御、承認ワークフロー、変更管理

設問2:
問題文を見る表1の監査要点②aを満たすためには、〔本調査の実施計画〕の(3)だけでは不十分である。追加すべき留意事項を、45字以内で述べよ。
模範解答
予算項目に対応した会計データを基幹システムから全て取り込めるよう計画されているか。
解説
解答の導き方
-
監査要点②aは「必要な実績データを取り込めるように検討しているか」を確認するものです。したがって、実績データの取込元と、予算管理に必要なデータが漏れなく取り込まれるかが確認の中心になります。
-
本文には、購買・製造・販売などの「主要な会計データは、基幹システムで管理されている各種実績情報から会計システムに取り込まれる」とあります。図1でも、基幹システムから会計システムへ会計データが流れる構成です。さらに、実績データは会計システムから予算管理システムに取り込まれます。つまり、実績データの流れは、基幹システムから会計システムを経由して予算管理システムへ向かいます。
-
新システムでは、製品カテゴリ別の売上・粗利など、現在より詳細な予算・実績管理を行います。そのため、本文にある「会計システムの勘定科目や部の設定を変更する」計画について、勘定科目や部の設定が予算項目と一致するかを確認するだけでは足りません。基幹システムから会計システムへ、予算項目に対応する会計データが漏れなく連携されるかも確認する必要があります。
-
以上から、追加すべき留意事項は、予算項目に対応した会計データを基幹システムから全て取り込めるよう計画されているか、という点です。
誤りやすいポイント
- 会計システムの勘定科目や部の設定が予算項目と一致するかだけを確認し、基幹システムからのデータ連携の網羅性を見落とすことです。
- 月次決算で実績データを確定した後に取り込むかという、取込時期の問題に話を寄せることです。これは監査要点②bに関係し、②aでは必要なデータを取り込めるかを考えます。
- 「全て取り込む」を、予算管理に関係のないデータまで含める意味だと捉えることです。対象は、予算項目に対応する会計データです。
FAQ
Q: 会計システムから予算管理システムへ実績データを取り込むのに、なぜ基幹システムも確認するのですか?
A: 会計システムの会計データは基幹システムの実績情報から作られるためです。元の情報が会計システムに連携されなければ、予算管理システムにも必要な実績データを取り込めません。
A: 会計システムの会計データは基幹システムの実績情報から作られるためです。元の情報が会計システムに連携されなければ、予算管理システムにも必要な実績データを取り込めません。
Q: ②aと②bは、どのように区別すればよいですか?
A: ②aは、予算管理に必要なデータが取り込まれるかという対象・網羅性の確認です。②bは、利用者にとって適切な時期に実績データを取り込むかという確認です。
A: ②aは、予算管理に必要なデータが取り込まれるかという対象・網羅性の確認です。②bは、利用者にとって適切な時期に実績データを取り込むかという確認です。
関連キーワード: 実績データ連携、データ網羅性、勘定科目、インタフェース設計
設問3:
問題文を見る〔本調査の実施計画〕の(4)において、システム監査担当者が、十分な検討が行われていない可能性があると考えた理由を、40字以内で具体的に述べよ。
模範解答
実績データの取込みが、月次決算後では遅すぎる可能性が検討されていないから
解説
解答の導き方
-
まず、監査要点②bは、実績データの取込みについて、利用者にとって適切な方法かを確認するものです。ここでは、データの正確さだけでなく、利用者が必要とする時期に利用できるかも考える必要があります。
-
予算管理システムの目的には、各部が予算・実績に関する情報を有効に利用できるようにすることがあります。また、本文には、情報に基づいて「必要な対応を迅速に行うため」とあります。つまり、予算と実績の差を把握し、必要な対応を取れるよう、実績情報を適時に利用できることが重要です。
-
一方、計画では、実績データを「月次決算で確定した後」の会計システムの財務情報から取り込むとしています。確定後に取り込めば正確性は確保しやすいものの、実績が発生してから利用可能になるまで時間がかかります。そのため、各部が状況を把握して対応するには、取込み時期が遅すぎる可能性があります。
-
したがって、確認すべき理由は、確定後のデータを使うことの正確性だけを重視し、各部が情報を必要とするタイミングに間に合うか、つまり月次決算後の取込みでよいかが検討されていないことです。
誤りやすいポイント
- 「月次決算後に取り込むので、実績データが不正確になる」と考えるのは適切ではありません。本文では、確定後の財務情報を使う理由として正確性が示されています。
- 取込み時期が遅すぎる可能性を指摘する設問です。「遅すぎる」と断定するのではなく、利用目的に照らして十分な検討がされていない点を押さえます。
- 「迅速な対応」という目的を見落とし、データを正確に取り込むことだけを答えると、適時性の観点が抜けてしまいます。
FAQ
Q: 月次決算後に取り込むこと自体が誤りなのですか?
A: いいえ、必ず誤りとは限りません。正確性を重視する利点があります。ただし、各部が予算・実績情報を使って対応する時期に間に合うかを検討する必要があります。
A: いいえ、必ず誤りとは限りません。正確性を重視する利点があります。ただし、各部が予算・実績情報を使って対応する時期に間に合うかを検討する必要があります。
Q: この設問では、どのような問題が生じる可能性を指摘すればよいですか?
A: 実績データを利用できるようになるまでの遅れによって、各部が状況を把握したり、必要な対応を取ったりするのが遅れる可能性です。
A: 実績データを利用できるようになるまでの遅れによって、各部が状況を把握したり、必要な対応を取ったりするのが遅れる可能性です。
Q: 予算・実績情報の正確性は重要ではないのですか?
A: 重要です。ただし、正確性と適時性の両方を考慮する必要があります。この設問では、月次決算後の取込みが遅すぎないかという検討不足が焦点です。
A: 重要です。ただし、正確性と適時性の両方を考慮する必要があります。この設問では、月次決算後の取込みが遅すぎないかという検討不足が焦点です。
関連キーワード: 実績データ、月次決算、データ取込み、適時性、予実管理
設問4:
問題文を見る〔本調査の実施計画〕の(5)において、システム監査担当者が、プロジェクト計画で検討されている研修計画では、予算管理システム導入後に顕在化するであろうと考えた課題を、35字以内で述べよ。
模範解答
情報の活用方法が理解できず、予算・実績情報が効果的に利用されない。
解説
解答の導き方
-
設問は、研修計画のままシステムを導入した場合に、どのような課題が起こるかを問うています。したがって、研修内容とシステムの導入目的を照らし合わせて考えます。
-
導入目的には「各部で予算・実績に関する情報を有効に利用できるようにする」とあります。システムを操作できることだけでなく、得られた情報を予算管理や業績分析に役立てることが重要です。
-
一方、研修計画に含まれているのは「操作方法に関する利用者向けの研修だけ」です。その根拠は、経理部員から「操作方法は簡単で、短時間の説明を受けるだけで操作できる」と聞いたことです。しかし、会計システムを使ってきた経理部員の経験だけでは、各部の利用者も情報を分析・活用できるとは判断できません。
-
そのため、利用者がシステムを操作できても、予算・実績情報をどう活用するかを理解できず、導入目的である情報の有効利用につながらないおそれがあります。課題は、情報の活用方法が理解されず、予算・実績情報が効果的に使われないことです。
誤りやすいポイント
- 操作方法の説明を受ければ、予算・実績情報も有効に活用できると考えてしまうことです。操作方法の習得と、情報を分析・活用する力は別です。
- 経理部員が簡単に操作できるという意見を、利用者全体にも当てはめてしまうことです。予算管理システムは各部で利用するため、利用者の立場や経験も考慮する必要があります。
- 課題を「操作方法が分からずシステムを使えない」としてしまうことです。本文から問題となるのは、操作の難しさではなく、情報の活用方法についての理解不足です。
FAQ
Q: 操作方法の研修だけでは、なぜ不十分なのですか?
A: 操作方法を覚えても、出力された予算・実績情報を分析し、業務上の対応に結び付ける方法まで理解できるとは限らないからです。
A: 操作方法を覚えても、出力された予算・実績情報を分析し、業務上の対応に結び付ける方法まで理解できるとは限らないからです。
Q: 課題は、利用者がレポートを作成できないことですか?
A: いいえ。問題となるのは、レポート機能の操作そのものではなく、予算・実績情報の活用方法を理解できず、情報を効果的に利用できないことです。
A: いいえ。問題となるのは、レポート機能の操作そのものではなく、予算・実績情報の活用方法を理解できず、情報を効果的に利用できないことです。
関連キーワード: 予算管理、実績管理、利用者教育、情報活用
設問5:
問題文を見る〔本調査の実施計画〕の(6)において、情報管理の面から本調査で実施すべき監査手続を、50字以内で述べよ。
模範解答
権限マトリックスを閲覧し、機密レベルの高い情報の参照権限が適切に制限されているか確かめる。
解説
解答の導き方
-
まず、予算管理システムで扱う情報の機密性を確認します。本文には、製品カテゴリ別の売上・粗利や部ごとの予算・実績に関する情報について、「X社として機密レベルの高い情報が含まれる」とあります。したがって、利用者の利便性だけでなく、機密情報を誰が参照できるかも適切に管理する必要があります。
-
次に、アクセス管理の方針を確認します。システムの情報は幅広く利用できるようにする一方で、「参照権限については違いがあるものの、できる限り利用制限を行わない」とされています。幅広い利用を目指すこと自体は導入目的に沿っていますが、機密レベルの高い情報まで必要以上に参照できる設定になっていないかが監査上の確認点です。
-
その確認に使う資料として、本文では「部別・役職別に利用可能な機能・データ項目を表した権限マトリックス」を作成していると分かります。そこで、このマトリックスを閲覧し、機密レベルの高い情報について、部や役職に応じた参照権限が適切に制限されているかを確かめます。これが、情報管理の面から本調査で実施すべき監査手続です。
誤りやすいポイント
- 幅広い利用を促進する方針を、「誰でも全ての情報を参照できる」という意味に取り違えないようにします。特に機密性の高い情報は、参照範囲が適切かを確かめます。
- 登録・修正権限だけを確認しても、設問が問う情報管理の監査手続には十分ではありません。ここでは、予算・実績情報の参照権限が焦点です。
- 権限マトリックスを作成している事実だけでは、アクセス管理が適切とは限りません。マトリックスの内容を閲覧し、機密情報に対する権限設定を確認する必要があります。
FAQ
Q: 利用者が多いシステムでは、情報を幅広く参照できるようにする方がよいのですか?
A: 情報の有効利用は重要ですが、機密レベルの高い情報については、利用者の部や役職などに応じて参照範囲が適切に制限されているかを確認します。
A: 情報の有効利用は重要ですが、機密レベルの高い情報については、利用者の部や役職などに応じて参照範囲が適切に制限されているかを確認します。
Q: 監査では、権限マトリックスを作成したかどうかだけを確認すればよいですか?
A: いいえ。マトリックスを閲覧し、機密情報の参照権限が適切に設定されているかまで確かめます。
A: いいえ。マトリックスを閲覧し、機密情報の参照権限が適切に設定されているかまで確かめます。
Q: この設問で確認するのは、予算の登録・修正権限ですか?
A: いいえ。設問は情報管理の面からの監査手続を問うています。予算・実績情報のうち、機密レベルの高い情報を誰が参照できるかが確認対象です。
A: いいえ。設問は情報管理の面からの監査手続を問うています。予算・実績情報のうち、機密レベルの高い情報を誰が参照できるかが確認対象です。
関連キーワード: アクセス制御、権限マトリックス、機密性、最小権限、監査手続

