
システム監査技術者 2021年 午前2 問07
問題文
財務報告に関連する業務についてクラウドサービスを委託している場合、日本公認会計士協会の監査・保証実務委員会保証業務実務指針3402 “受託業務に係る内部統制の保証報告書に関する実務指針(2019年)”に基づいて作成される文書と作成者の適切な組合せはどれか。ここで、受託業務の一部については再委託が行われており、除外方式を採用しているものとする。
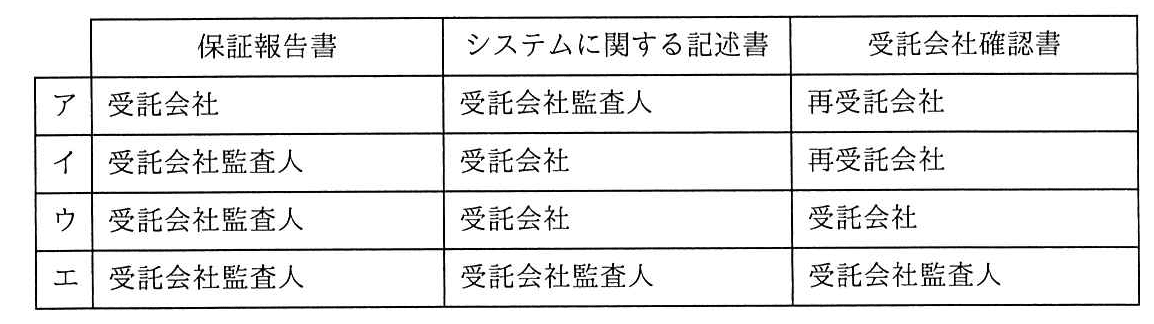
選択肢
ア:
イ:
ウ:(正解)
エ:
🔒 解説は解答すると表示されます
受託業務の保証報告書【午前2解説】
正解の理由
適切な組合せはウです。
保証報告書は、受託会社の内部統制について監査・保証業務を行う受託会社監査人が作成します。一方、受託業務のシステムに関する記述書と、受託業務についての確認書は、どちらも受託会社が作成します。
再委託先がある場合でも、除外方式では再委託先の内部統制は受託会社監査人の保証業務の対象から除外されます。したがって、受託会社確認書を再委託会社が作成するわけではありません。
解法ステップ
-
保証報告書の作成者を確認します。
受託業務の内部統制を監査・保証する立場である、受託会社監査人が作成します。 -
システムに関する記述書の作成者を確認します。
自社が提供する受託業務の仕組みを説明する文書なので、受託会社が作成します。 -
受託会社確認書の作成者を確認します。
受託会社の経営者が、自社のシステムに関する記述や内部統制について確認を示す文書なので、受託会社が作成します。 -
除外方式の影響を整理します。
再委託先の内部統制を保証業務の対象から除外する方式であり、文書の作成者が再委託会社に変わるわけではありません。
選択肢別の誤答解説
- ア:保証報告書を受託会社が作成し、システムに関する記述書を受託会社監査人が作成するとしています。作成者が逆です。
- イ:保証報告書とシステムに関する記述書の作成者は適切ですが、受託会社確認書を再委託会社が作成するとしている点が誤りです。
- ウ:保証報告書は受託会社監査人、システムに関する記述書と受託会社確認書は受託会社が作成するため、適切です。
- エ:システムに関する記述書と受託会社確認書まで受託会社監査人が作成するとしています。これらは受託会社が作成します。
よくある誤解
-
監査人が、保証対象に関する文書をすべて作成すると考えること
監査人が作成するのは保証報告書です。受託業務の説明や受託会社としての確認は、受託会社が行います。 -
再委託先があると、関連文書の作成者も再委託会社になると考えること
除外方式では、再委託先の内部統制を保証業務の対象から除外します。作成者が自動的に再委託会社へ移るわけではありません。 -
「除外方式」を、再委託先の存在自体を文書に記載しない方式と考えること
保証対象から除外することと、再委託先の情報を説明しないことは別です。受託会社のシステムに関する記述では、再委託に関する情報や除外範囲が示されます。
補足コラム
受託業務に係る保証報告書では、受託会社監査人が受託会社の内部統制について意見を表明します。受託会社が作成する「システムに関する記述書」などを基礎として、受託会社監査人が保証業務を実施する、という役割分担です。
除外方式は、再委託先の内部統制を保証報告書の対象に含めない方式です。再委託先の統制も含めて保証対象とする方式は、包含方式と呼ばれます。
FAQ
Q. 受託会社確認書は、保証報告書と同じものですか?
A. いいえ。受託会社確認書は、受託会社が自社のシステムや内部統制について確認を示す文書です。保証報告書は、受託会社監査人が保証業務の結果を報告する文書です。
A. いいえ。受託会社確認書は、受託会社が自社のシステムや内部統制について確認を示す文書です。保証報告書は、受託会社監査人が保証業務の結果を報告する文書です。
Q. 除外方式では、再委託先の内部統制は一切説明されませんか?
A. 保証業務の対象からは除外されますが、再委託先のサービスや除外範囲などは、受託会社のシステムに関する記述書で説明されます。
A. 保証業務の対象からは除外されますが、再委託先のサービスや除外範囲などは、受託会社のシステムに関する記述書で説明されます。
関連キーワード: 受託業務に係る内部統制、保証報告書、受託会社監査人、システムに関する記述書、受託会社確認書、除外方式、包含方式

\ せっかくなら /
システム監査技術者を
クイズ形式で学習しませんか?
クイズ画面へ遷移する→

すぐに利用可能!